A
Anónimo
Experto financiero · Financer
Si quieres tomar el control de tus finanzas personales, empezar con un presupuesto personal es el primer paso.
Hemos preparado esta guía para que aprendas a hacer tu propio presupuesto personal paso a paso, con ejemplos reales y consejos que puedes aplicar desde hoy.
Y si prefieres ir al grano, también hemos creado una plantilla gratuita de Excel con un presupuesto personal mensual y anual, lista para usar.
Un presupuesto personal es un documento que recoge una estimación del movimiento de tu dinero.
En él indicas el importe que esperas recibir de tus ingresos y lo que prevés gastar.
De esta manera tienes una visión general de tu situación económica, puedes detectar dónde mejorar y gestionas de forma organizada tu economía.
La clave reside en lograr un saldo positivo al restar tus gastos de tus ingresos, y que este saldo tenga un significado real para ti.
En esencia, un presupuesto personal se centra exclusivamente en presentar los gastos e ingresos de carácter individual.
Por lo general, se elabora un presupuesto mensual, dado que los salarios y otros ingresos se registran mes a mes, aunque también es posible establecerlo de manera diaria, semanal, quincenal o incluso anual.
Cualquiera puede hacer una tabla en un excel y anotar todas sus entradas y salidas, es decir, los ingresos y los gastos.
Pero en Financer queremos ahorrarte el tiempo y trabajo de tener que elaborarla. Siendo especialistas como somos en la materia, hemos creado un fichero Excel para que no tengas que hacer nada.
Este Excel del presupuesto personal puede ser utilizado por cualquiera, sin importar si eres empleado, jubilado, autónomo o estudiante.
Solamente tienes que apuntar tus ingresos y tus gastos.
Puedes hacer tu análisis solo para ti, o puedes hacer un presupuesto personal familiar con todos los gastos de la familia.
También puedes personalizar el documento introduciendo nuevas entradas de ingresos o gastos.
A continuación explicamos como rellenar la hoja de excel o inclusive si quieras crear una propia:
Construir un presupuesto personal es la base de cualquier plan financiero. No es muy complicado y solo necesitas una hoja de cálculo excel.
La gran ventaja es que puedes adaptarlo a tus objetivos, por ejemplo hay quien distribuye los gastos en fijos y otros en variables. Aunque lo recomendable es dividir los gastos en básicos o necesarios y en los optativos o innecesarios.
Hay quien hace más subcategorías y divide cada gasto por tipo. Los hay que apuntan hasta el paquete de chicles que compran, mientras que otros lo hacen más a la ligera.
Lo cierto es que cuanto más preciso sea, tendrás una mejor visión de tu planificación financiera.
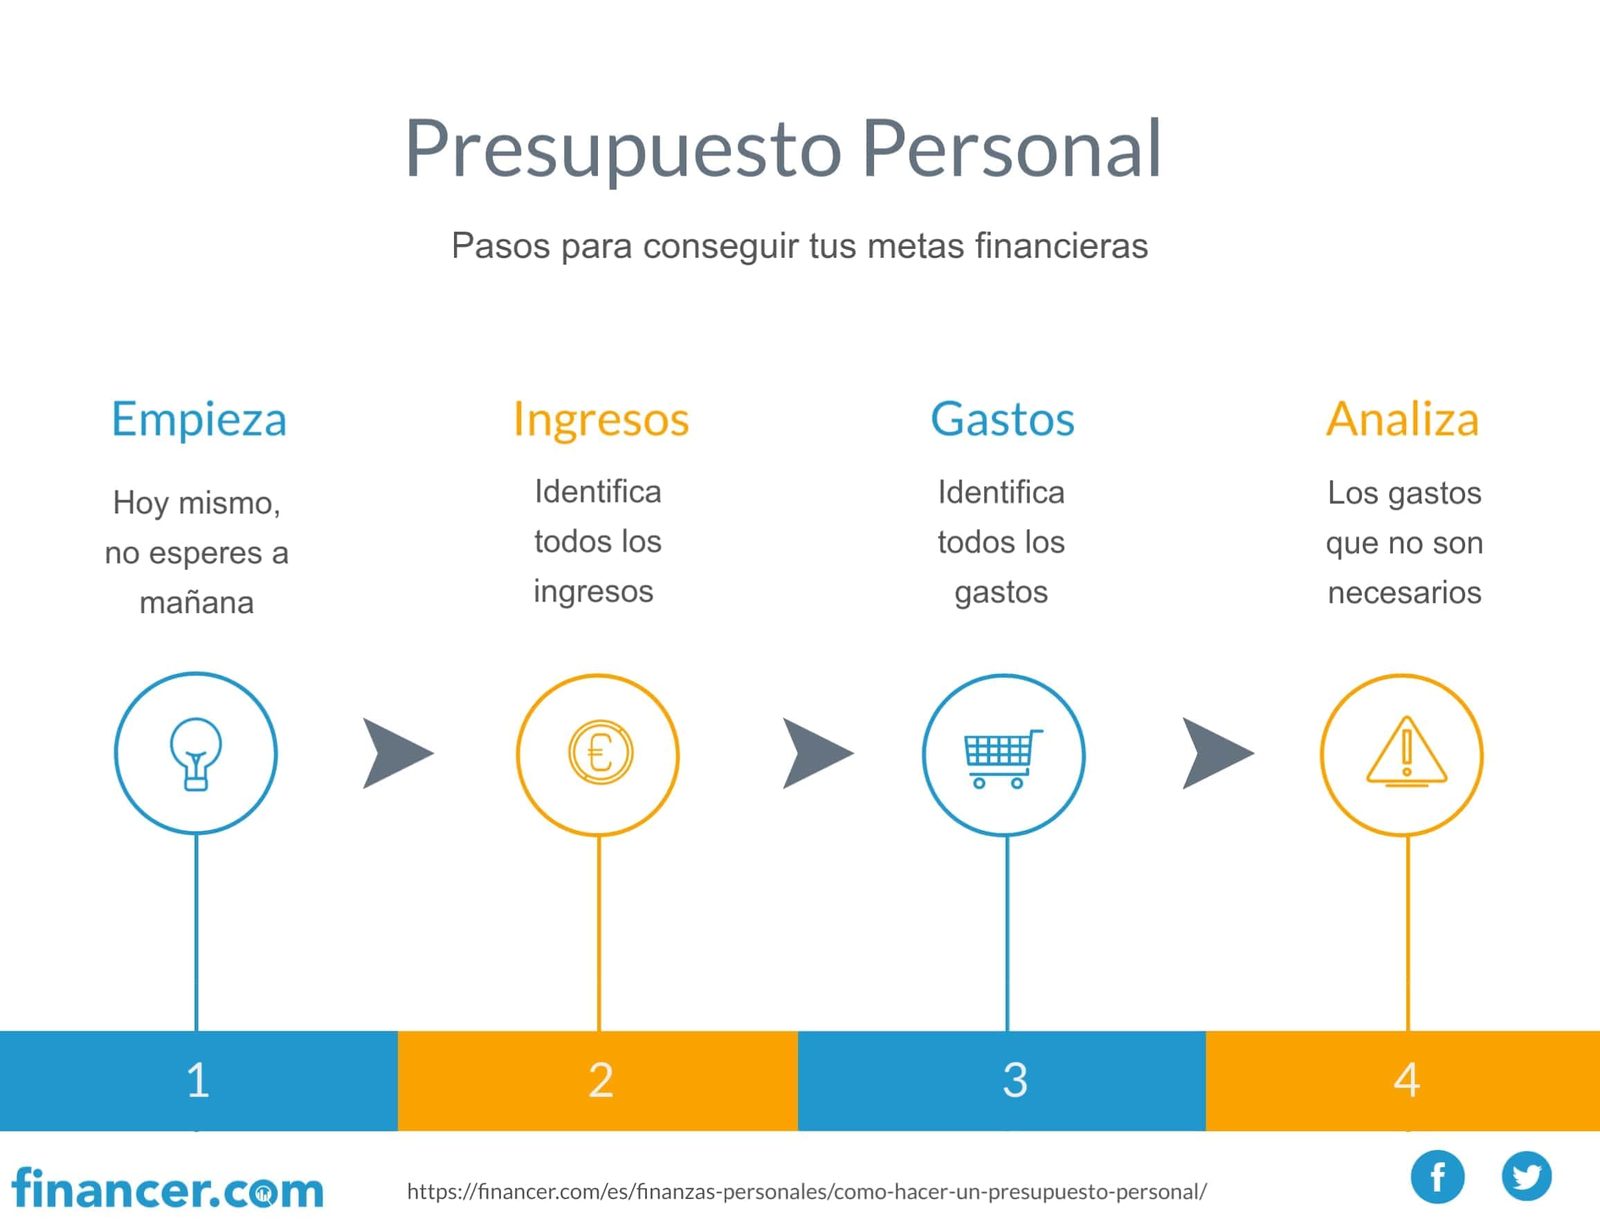
Así que si quieres conseguir tus objetivos financieros sigue estos pasos:
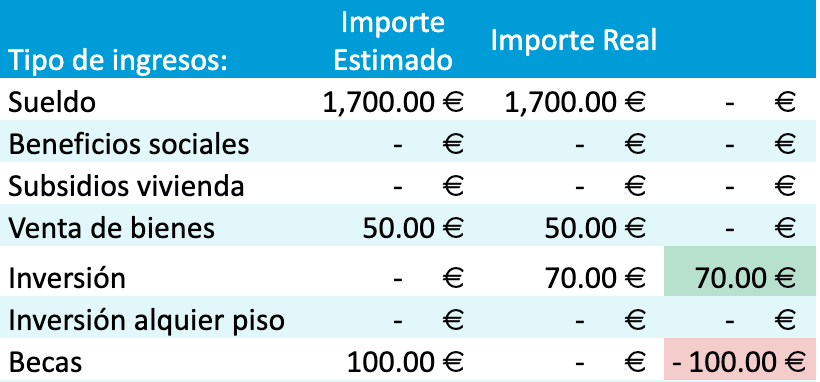
El primer paso es saber cuánto dinero ganas al mes. Lo recomendable es poner el dinero neto, es decir, sin los impuestos y tasas.
Pones el importe del dinero que recibes de tu salario en tu cuenta bancaria.
¿Pero qué pasa si alquilas un piso y recibes el ingreso cada mes?
Nuestra recomendación es que siempre indiques en la tabla los ingresos que recibes en tu cuenta bancaria, en este caso sería el importe bruto.
Si estás alquilando un piso, en la mayoría de ocasiones cada 3 meses se pagan los impuestos.
Cada 3 meses especificarías en la sección de gastos las tasas a pagar (o alternativamente divides este gasto entre los 3 meses y lo agregas en cada mes del presupuesto.
Aquí te dejamos una lista de algunos de los ingresos más comunes:
Asegúrate de considerar todas las fuentes de ingresos, especialmente aquellas que son recurrentes.
Si el ingreso es variable, es decir, cada más cambia, lo recomendable es indicar el importe más bajo
Por ejemplo si tienes ingresos de 250€, 75€, 500€ y 143€, entonces tendrías que indicar 75€ en la casilla de importe estimado. A esto se llama “castigar la estimación”
Para poder realizar un presupuesto personal necesitarás saber qué es lo que gastas cada mes.
Encontrarás esta información si accedes a tu banco online, en la sección de transacciones.
Algunas apps tienen una aplicación de categorización de gastos.
Revisa los 3 últimos meses, así podrás saber si cada gasto es igual cada mes o si varía.
Por ejemplo, la factura del gas; supongamos que en diciembre pagas 150€, en febrero 350€, el resto de los meses 56€.
En este caso apuntas el promedio que sería 61€ y apuntarías en el presupuesto mensual personal 61€ cada mes
Teniendo en cuenta que la factura del gas se paga cada 2 meses(61€ es el promedio de: 350+0+56+0+56+0+56+0+56+0+56+150€)
Todo depende de como prefieras organizar tus finanzas.
Determina qué gastos son los básicos y qué debes pagar sí o sí.
Para ello pregúntate ¿Qué pasaría si no pagarás o cancelaras ese gasto?.
Si la respuesta no implica consecuencias graves, entonces ya sabes que no es un gasto necesario.
Asegúrate de incluir como gasto necesario el de las emergencias, que será para gastos inesperados como reparaciones del coche, del hogar o cualquier urgencia que pueda surgir.
Incluye como gasto necesario el de las emergencias para ir creando un colchón
Esto te permitirá prevenir y en caso de no utilizarlo tener unos ahorros que te ayudarán a afrontar este tipo de gastos en el futuro.
| Gastos mensuales necesarios | Gastos mensuales secundarios | Gastos mensuales innecesarios: |
|---|---|---|
Emergencias | Regalos | Comida rápida |
Alquiler piso o hipoteca | Ocio y salidas | Comer fuera de casa con frecuencia |
Préstamos y tarjetas | Tecnología de última generación | Suscripciones que no utilizas o excesivas |
Seguros hogar, coche, etc | Reformas del hogar | Compras impulsivas |
Gas, Agua, Electricidad | Vacaciones | Conciertos o o actividades recreativas caras |
Internet / Teléfono | Restaurantes | Ropa de marca |
Basuras | Ropa | Equipo deportivo caro |
IBI | Garaje y parking del coche | Cosméticos de lujo |
Comunidad | Cafes o cervezas | Tintoría |
Transporte público o gasolina | Higiene y belleza | Bebidas alcohólicas |
Reparaciones y mantenimiento | Ropa y calzado | Gastos hormiga |
ITV del coche | Electrodomésticos 2a necesidad: freidora de aire | |
Alimentación | Mascotas - ropa | |
Electrodomésticos 1a necesidad: nevera | Suscripciones de streaming | |
Mascotas - médico | Peluquería | |
Mascotas - alimentación | ||
Colegios hijos | ||
Ropa de los hijos |
También puedes categorizar los gastos por su tipo, por ejemplo, indicando en la sección de deudas los préstamos personales que tengas que pagar junto con las compras aplazadas de las tarjetas.
Y en la sección de "vivienda" indicar todos gastos relacionados con la vivienda, como la hipoteca o alquiler, el IBI, el impuesto de las basuras, etc.
| Vivienda: | Alquiler, hipoteca | IBI | Basuras |
|---|---|---|---|
Suministros: | Agua | Electricidad | Gas |
Seguros: | Hogar | Coche | |
Deudas: | Prestamos | Tarjetas | |
Viajes: | Transporte | Hotel | Restaurantes |
Suscripciones: | Internet/teléfono | Streaming | |
Transporte: | Gasolina | Reparaciones |
Esto es solo un ejemplo, lo recomendable es que lo adaptes a ti porque cada uno tiene unos hábitos de consumo diferente.
Un presupuesto personal se basa en hacer una estimación anticipada de tus gastos para poder distribuir tus ingresos y ser capaz de llegar a final de mes sin problemas e incluso ahorrar.
En el Excel que proporcionamos, indica la cantidad que preveas que tendrás que pagar.
Es importante que sea lo más ajustado posible y siempre tirando al alza para no quedarte corto de dinero.
A final de mes indica en el reporte el importe real de lo que has tenido que pagar.
La hoja de cálculo realizará automáticamente los cálculos y señalará si has realizado la previsión correctamente o si te has quedado por debajo o por encima.
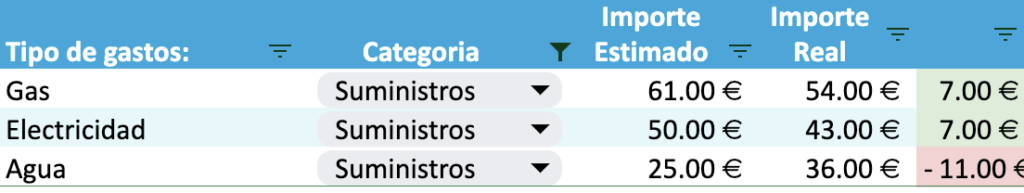
Uno de los motivos por los que se recomienda indicar el gasto real en el presupuesto personal es porque ayuda a ver de manera visual qué debes modificar.
Por ejemplo, si habías calculado que para ocio gastarías 150€ y al final has gastado 200€, al mes siguiente introduce 200€ en lugar de 150€.
Estas correcciones te ayudarán a crear tu presupuesto personalizado lo más exacto posible.
También hay que tener en cuenta que cada mes es diferente y los hábitos de consumo varían.
Por ejemplo, en abril toca pagar el IBI, en verano están las vacaciones, en diciembre las navidades.
Haz una previsión de estos gastos para poder calcular correctamente cada egreso.
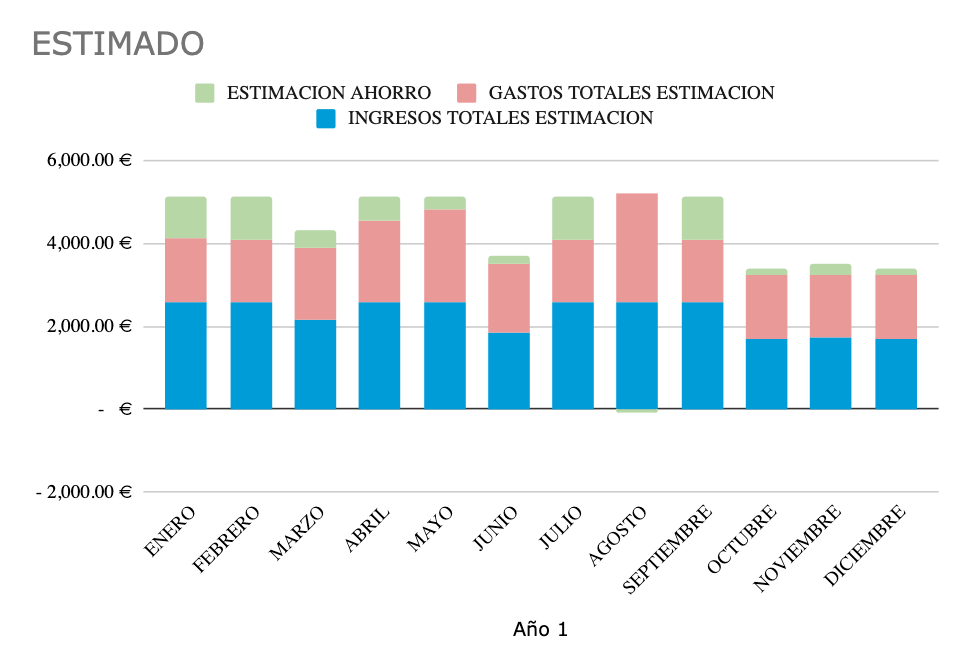
Al final el año podrás ver los resultados del presupuesto anual personal, el importe de los ingresos y gastos que habías previsto
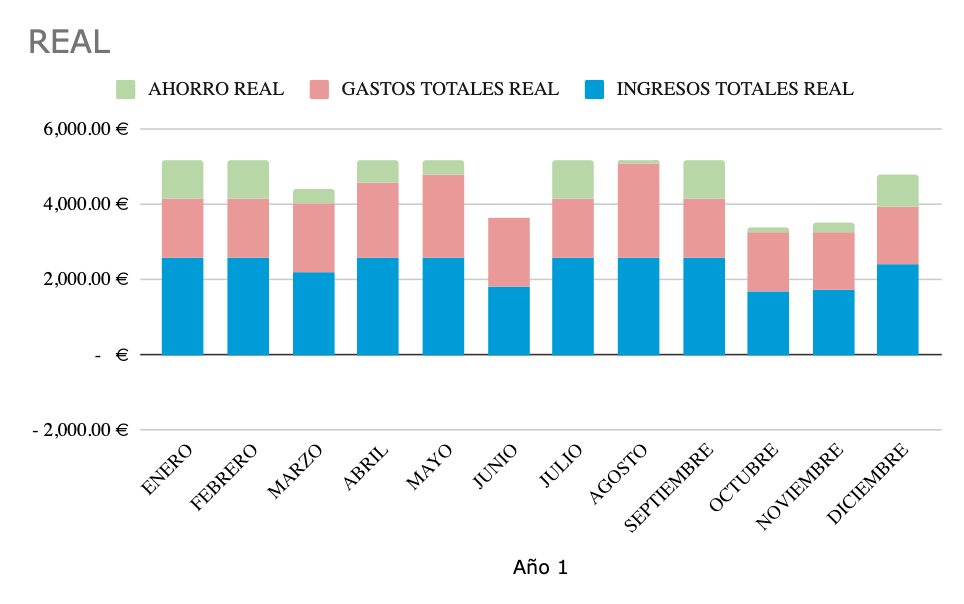
Y también el importe real de tus ingresos y los gastos.
Esto te ayudará a ver de manera global si al cerrar el año has ganado más de lo que has gasto o si te has excedido.
Es cierto que algunos meses muchas familias españolas consumen más de lo que su economia les permite.
Pero si al final de año, tus resultados son positivos, querrá decir que en el año has sabido organizar bien tu consumo.
Ahora que ya tienes tu presupuesto anual personal, toca establecer una meta para el año que viene.
El objetivo debe ser claro y realista.
No seas demasiado ambicioso, de lo contrario nunca cumplirás tu objetivo
Empieza con planes de ahorro pequeños y alcanzables, y con el tiempo podrás ir aumentando gradualmente.
Los cambios drásticos no funcionan, pero pequeños cambios en tu día a día te ayudarán a ajustarte a tu presupuesto personal.
Aquí te dejamos los 7 consejos para que sepas como se debe elaborar buen presupuesto personal con éxito.
Compara y encuentra el mejor préstamo entre las principales plataformas del mercado para este mes de octubre de 2026
Ver los mejores préstamosExiste una fórmula muy popular para distribuir tus ingresos: la regla del 50/30/20.
Esta ecuación es utilizada por muchos asesores financieros cuando tienen que elaborar presupuestos personales. Indica el porcentaje de gastos que debería tener cada persona respecto a sus ingresos.
Ejemplo con el salario medio en España (~2.000 € netos/mes):
En la práctica, muchos hogares españoles destinan más del 50% a gastos básicos, sobre todo por el coste de la vivienda. Si es tu caso, puedes adaptar los porcentajes a un 60/20/20 o incluso 70/20/10 mientras trabajas en reducir gastos.
Saber realizar un presupuesto personal y administrar el dinero permite que puedas llegar a final de mes e incluso ahorrar.
Con un presupuesto de gastos podrás afrontar gastos inesperados y evitar tener que recurrir a microcréditos.
Ten presente que cada hogar y familia tiene una situación financiera diferente. No es lo mismo recibir un ingreso de 800 € y vivir con los padres, que ser padre o madre y recibir 800 €.
La tasa de ahorro de los hogares españoles se sitúa en torno al 13,6%, según datos recientes. Si consigues aplicar la regla 50/30/20, estarás por encima de la media.
Tu situación económica podría volverse vulnerable si aún no has establecido un presupuesto personal.
Contar con uno te brinda la libertad financiera necesaria para afrontar imprevistos sin recurrir a empresas de créditos rápidos.
Gestionar el dinero no es fácil, y llevar las cuentas de memoria no funciona.
La mejor manera para ver dónde se va tu dinero es viéndolo escrito.
Al elaborar tu propio presupuesto lograrás ahorrar dinero, reducir gastos y, en definitiva, alcanzar tus metas financieras.
Ya sea que estés en pareja, soltero o tengas una familia, el presupuesto personal es tu gran aliado.
Si prefieres algo más práctico que una hoja de cálculo, existen aplicaciones que automatizan el seguimiento de tus gastos:
Los gastos hormiga (cafés, snacks, suscripciones olvidadas) pueden sumar más de 150 € al mes. Registrarlos todos es el primer paso para reducirlos.
Para hacer un presupuesto personal sigue estos pasos:
Para un presupuesto mensual personal, apunta todos los ingresos que recibirás ese mes y haz una previsión de los gastos. Estima los gastos un poco al alza para no quedarte corto, y los ingresos de forma conservadora. Al final de mes, anota los importes reales y compáralos con tu estimación para ir ajustando cada mes.
Lo más efectivo es hacer primero un presupuesto mensual detallado y luego sumar los 12 meses para obtener el presupuesto anual. Recuerda incluir gastos que solo se pagan una vez al año (seguros, IBI, matrícula del coche) dividiéndolos entre 12 meses para tener un reparto más equilibrado.
No necesitas crear uno desde cero. En Financer hemos preparado una plantilla Excel gratuita de presupuesto personal que puedes copiar directamente desde Google Sheets. Solo tienes que rellenar tus ingresos y gastos. Si prefieres hacerlo tú, crea una hoja con columnas para categoría, importe estimado e importe real, y añade fórmulas de suma.
La regla 50/30/20 es un método de distribución de ingresos:
Es una referencia útil, aunque en España muchos hogares necesitan ajustar estos porcentajes por el alto coste de la vivienda.
Un buen presupuesto se basa en: ser realista con las estimaciones, registrar todos los gastos (incluidos los pequeños), revisar y ajustar regularmente, separar gastos necesarios de innecesarios, y destinar siempre una parte al ahorro antes de gastar. La constancia es clave: un presupuesto solo funciona si lo revisas cada mes.
Las mejores apps gratuitas para presupuestos en España son Fintonic (conecta tus cuentas bancarias y categoriza gastos automáticamente), Money Manager (sencilla, sin vincular cuentas) y las herramientas de tu propia banca online (la mayoría de bancos españoles ya incluyen funciones de categorización de gastos).
¿Tienes alguna pregunta sobre este tema? Pregunta a la comunidad.
Correo confirmado. Tu comentario aparecerá tras la revisión.
Ese enlace ha caducado. Publica tu comentario otra vez.
Anónimo
Experto financiero · Financer
Comparar los mejores prestamistas
desde 3 % TAE
26 opciones
Gratis · Sin compromiso
Ver mi tipo de interésComparar los mejores prestamistas
desde 3 % TAE
26 opciones
Únete a *Financer* - Tu guía semanal para dominar los conceptos básicos del dinero, acumular ingresos extra y crear una vida donde el dinero trabaje para ti.