A
Anónimo
Experto financiero · Financer
25.000 €préstamo→
483 €/ mes
Intereses totales: 3.999 € | Comisiones totales: 0 € | Coste total: 28.999 €
Total de pagos por año (capital + intereses + comisiones)
| Mes | Pago | Capital | Intereses | Comisión | Saldo (€) |
|---|---|---|---|---|---|
| 1 | 483 € | 358 € | 125 € | 0 € | 24.642 € |
| 2 | 483 € | 360 € | 123 € | 0 € | 24.282 € |
| 3 | 483 € | 362 € | 121 € | 0 € | 23.920 € |
| 4 | 483 € | 364 € | 120 € | 0 € | 23.556 € |
| 5 | 483 € | 366 € | 118 € | 0 € | 23.190 € |
| 6 | 483 € | 367 € | 116 € | 0 € | 22.823 € |
| 7 | 483 € | 369 € | 114 € | 0 € | 22.454 € |
| 8 | 483 € | 371 € | 112 € | 0 € | 22.083 € |
| 9 | 483 € | 373 € | 110 € | 0 € | 21.710 € |
| 10 | 483 € | 375 € | 109 € | 0 € | 21.335 € |
| 11 | 483 € | 377 € | 107 € | 0 € | 20.958 € |
| 12 | 483 € | 379 € | 105 € | 0 € | 20.580 € |
Préstamo de anualidad: cuota mensual fija con intereses decrecientes a lo largo del tiempo.
Analiza detalladamente los gastos de tu préstamo con la tabla de amortización que ofrecemos en esta página.
A través de esta calculadora de préstamos, podrás ver el cuadro completo de amortización del préstamo con sistema francés o alemán.
Analiza de manera fácil y rápida lo que tendrás que pagar cada mes, el importe pendiente por pagar tras cada cuota y, además, el coste total al vencimiento.
¿Has echado un vistazo a nuestro Buscador de Préstamos?
Si lo haces, te sorprenderá la cantidad de ofertas que hay en España. Pero claro, la pregunta del millón es: ¿cuáles son realmente los mejores?
La verdad es que no hay una respuesta única y mágica. Como cada persona es un mundo, lo que es ideal para uno puede no serlo para otro.
Pero no te preocupes, estamos aquí para echarte una mano. Hemos hecho el trabajo duro por ti y hemos seleccionado tres prestamistas que destacan ya sea por sus condiciones, su flexibilidad o sus servicios únicos.
CashperPlus es una entidad financiera con licencia bancaria en España que ofrece préstamos a plazos de hasta 2.000 €.
Destaca su rápida tramitación 100% online y la posibilidad de recibir el dinero en 24 horas, incluso para clientes que puedan estar en ASNEF.
Una de las ventajas más notables de CashperPlus es su flexibilidad, ya que no exige cambiar de banco y ofrece la opción de abrir una línea de crédito.
Cetelem, es una institución financiera establecida en España, ofrece préstamos online que van desde 6.000 € hasta 60.000 €.
Destaca su proceso 100% digital que no requiere cambiar de banco ni contratar productos adicionales, y no cobra comisiones de apertura.
Una de las principales ventajas de Banco Cetelem es su rapidez y flexibilidad.
Sin embargo no acepta clientes que figuren en listas de morosidad como ASNEF.
Ibancar destaca por ofrecer préstamos con garantía hasta 6.000 €, utilizando el vehículo del cliente como garantía.
Sin necesidad de cambiar la titularidad del coche y evidentemente permite seguir utilizando el coche.
Esta alternativa resulta especialmente atractiva para quienes necesitan liquidez rápida, poseen un vehículo y están en ASNEF.
Y es que Ibancar no realiza comprobaciones crediticias y el proceso puede estar completado en 24 horas.
No exige una antigüedad mínima del vehículo, y todo el proceso 100% online.
Muchos usuarios no han sabido determinar el tipo de amortización de los préstamos personales.
Generalmente, el aplicado en España es la amortización constante también conocida como amortización francesa.
Podemos encontrar otros tipos de amortización de préstamos como el alemán y el americano que explicaremos más adelante en este artículo.
Es importante saber el tipo de amortización porque determinará lo que pagarás en cada cuota: intereses y capital
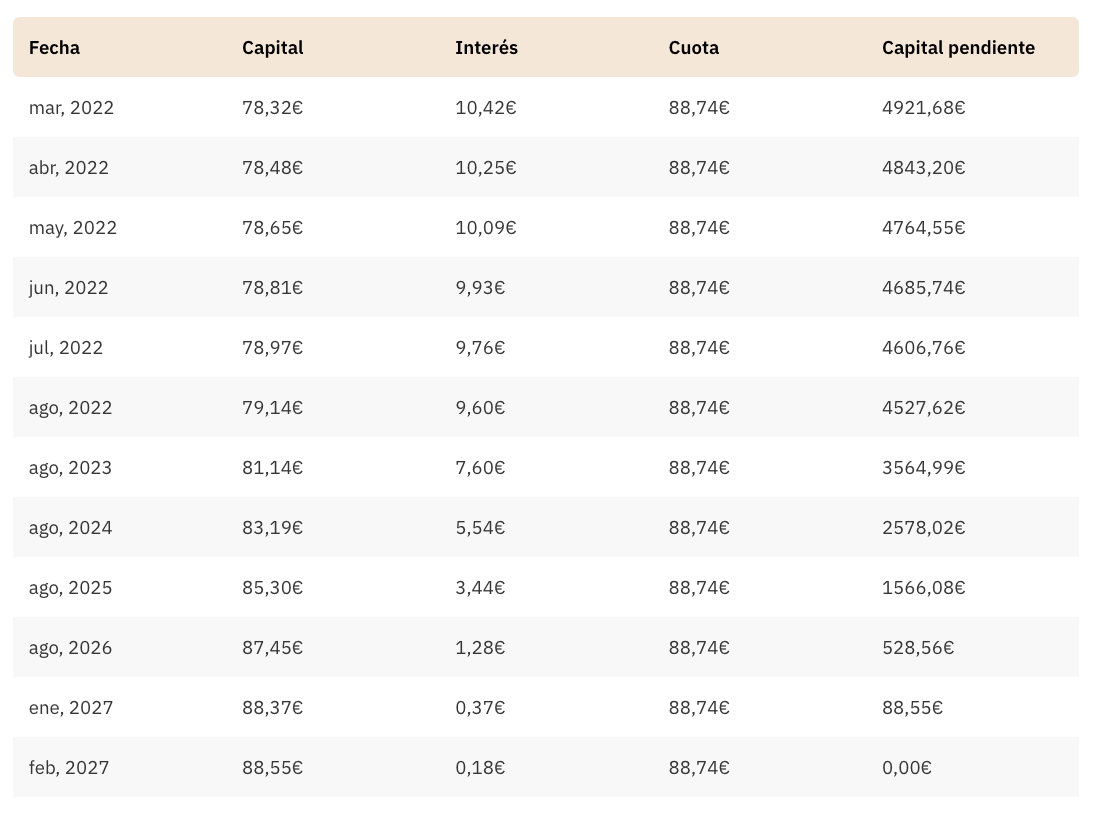
También conocida como lineal o francesa, las cuotas son fijas y, por tanto, no varían durante la vida de la operación financiera.
Al inicio pagarás más intereses y al final del cuadro de amortización, pagarás muy pocos intereses y más capital.
Ejemplo de amortización constante:
En este ejemplo de un préstamo de 5.000 € a devolver en 5 años, con un interés del 4,9% (similar al TIN medio de préstamos personales en España).
El primer mes la cuota es de 94,04 € de los cuales 20,42 € son intereses y 73,62 € capital.
El último mes la cuota es 94,04 € de los cuales 0,38 € son intereses y 93,66 € capital.
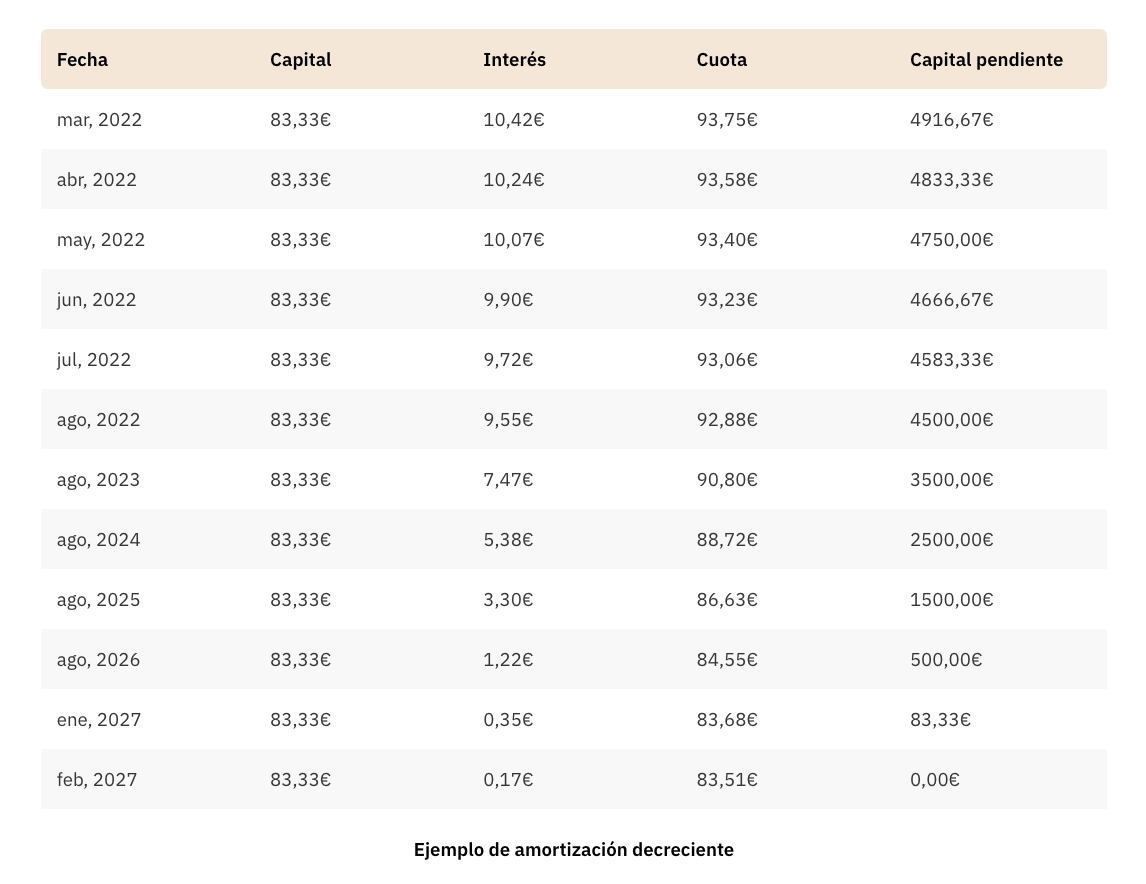
También conocida como sistema alemán, las cuotas son decrecientes.
De la misma manera que en el sistema anterior, al inicio del periodo pagarás más intereses en cada cuota; sin embargo, el capital a amortizar del préstamo en cada cuota es siempre el mismo.
Ejemplo de amortización decreciente:
En esta tabla podrás ver el mismo ejemplo anterior pero con amortización decreciente (5.000 € a 5 años al 4,9%).
El primer mes la cuota es de 103,75 € de los cuales 20,42 € son intereses y 83,33 € capital.
El último mes la cuota es 83,67 € de los cuales 0,34 € son intereses y 83,33 € capital.
Existe otro sistema de amortización conocido como el americano.
El americano se basa en pagar solo intereses durante las primeras cuotas y el capital del préstamo se amortiza todo de golpe en la última cuota.
En Financer no lo hemos incluido en el cuadro de amortización de más arriba, pues en España las entidades bancarias no lo aplican.
La tabla de amortización del préstamo permite calcular la cuota y el plazo del préstamo con un tipo de interés y a un plazo determinado.
En el caso de querer ver la tabla de amortización de hipotecas variables, esta calculadora servirá solo como guía, pues el interés al ser variable podrá cambiar con los años.
Con esta calculadora de amortización del préstamo podrás ver la evolución del préstamo, analizando el importe que quedaría pendiente por pagar cada mes.
Si la entidad financiera ofrece la posibilidad de una devolución anticipada sin variar la cuota o sin intereses extras, entonces pagarás menos intereses, ya que la vida del préstamo será más corta.
Cuanto antes liquides la deuda, menos intereses pagarás y, por tanto, es más barato el préstamo.
Las comisiones de los préstamos son fijas y suelen pagarse por separado con respecto a la cuota mensual.
Sin embargo, para realizar una mejor comparación recomendamos que tengas en cuenta el TAE (Tasa Anual Equivalente).
El TAE incluye todos los costes del préstamo, como la tasa de interés nominal, las comisiones de apertura, los cargos por servicios, las tarifas de facturación y las tarifas de administración.
El TAE es la forma más fácil de comparar los costos reales de los préstamos, ya que incluye todos los costes.
Si quieres encontrar el préstamo más barato o el mejor crédito al consumo, entonces deberás comparar siempre el TAE.
Por otro lado, el TAE no es un buen punto de referencia para los créditos rápidos.
En los préstamos rápidos la Tasa Anual Equivalente puede subir fácilmente hasta un 200%.
El TAE puede distorsionar el coste real del préstamo, pues la devolución de este tipo de créditos se ejecuta en menos de un año.
Utiliza la calculadora gratuita de Financer para obtener el cuadro de amortización del préstamo.
El proceso es muy sencillo, solo tienes que seguir estos pasos:
Especifica las cuotas: Indica las cuotas que generalmente son mensuales
Si estás pensando en solicitar un préstamo, no dejes de utilizar el comparador de préstamos de Financer.
Nuestro principal objetivo es ayudarte a encontrar el mejor producto financiero, y para refinar aún más tu búsqueda, ofrecemos una amplia gama de filtros que puedes aplicar según tus preferencias y necesidades específicas.
Además, incluimos información detallada sobre cada entidad y sus productos, junto con las opiniones y valoraciones de otros usuarios.
Es importante saber el tipo de amortización porque determinará lo que pagarás en cada cuota: intereses y capital. En España, el sistema más habitual es el francés (cuotas constantes), pero conocer las diferencias con el alemán te ayudará a elegir la opción que mejor se adapte a tu presupuesto.
La tabla de amortización sirve para que puedas calcular el coste que tendrás que pagar mensualmente y ver el desglose de los intereses a pagar cada mes.
Te ayudará para que puedas hacer un seguimiento económico del préstamo.
El cuadro de amortización es una tabla donde se muestran todos los pagos que deben afrontarse al cerrar la operación de un préstamo. Es decir, podrás ver todos los pagos que tendrás que realizar durante la vida del préstamo, incluyendo cuánto se destina a intereses y cuánto a devolver el capital.
La principal diferencia entre el sistema de amortización constante (o francés) y el sistema de amortización decreciente (o alemán) radica en la estructura de las cuotas.
En el sistema francés, las cuotas son fijas durante toda la vida del préstamo, aunque la proporción de intereses y capital varía en cada cuota.
En cambio, en el sistema alemán, las cuotas son decrecientes a lo largo del tiempo. El capital a amortizar en cada cuota es siempre el mismo, mientras que los intereses van disminuyendo.
El sistema de amortización americano se basa en pagar solo intereses durante las primeras cuotas del préstamo, mientras que el capital se amortiza en su totalidad en la última cuota.
Este sistema no es común en España porque las entidades bancarias españolas generalmente no lo aplican. La razón principal es que este método concentra todo el riesgo al final del préstamo, lo que puede resultar menos atractivo para los prestamistas y más arriesgado para los prestatarios.
El TAE (Tasa Anual Equivalente) es importante al comparar préstamos porque incluye todos los costes asociados: la tasa de interés nominal (TIN), comisiones de apertura, cargos por servicios y tarifas de administración. Esto permite una comparación más precisa de los costos reales.
Sin embargo, el TAE puede no ser un buen punto de referencia para los créditos rápidos, ya que su cálculo se basa en un periodo anual y estos préstamos suelen tener una duración mucho menor.
Para usar nuestro simulador de cuadro de amortización, introduce el importe del préstamo, el tipo de interés (TIN), el plazo de devolución y las comisiones si las hubiera. Selecciona el tipo de amortización (francés o alemán) y la frecuencia de pago. La calculadora generará automáticamente la tabla completa con el desglose de cada cuota.
¿Tienes alguna pregunta sobre este tema? Pregunta a la comunidad.
Correo confirmado. Tu comentario aparecerá tras la revisión.
Ese enlace ha caducado. Publica tu comentario otra vez.
Anónimo
Experto financiero · Financer
Comparar los mejores prestamistas
desde 3 % TAE
26 opciones
Gratis · Sin compromiso
Ver mi tipo de interésComparar los mejores prestamistas
desde 3 % TAE
26 opciones
6 min de lecturaFinanzas Personales
6 min de lecturaFinanzas Personales
9 min de lecturaFinanzas Personales
8 min de lecturaFinanzas Personales
11 min de lecturaFinanzas Personales
Únete a *Financer* - Tu guía semanal para dominar los conceptos básicos del dinero, acumular ingresos extra y crear una vida donde el dinero trabaje para ti.