A
Anónimo
Experto financiero · Financer
¿Tienes un préstamo personal, una línea de crédito o compras a plazos?
La nueva directiva de crédito al consumo, de 2023, actualiza las reglas de 2008. España tramita el Anteproyecto de Ley de contratos de crédito al consumo, con dictamen del Consejo Económico y Social del 6 de octubre de 2026.
La UE exige aplicar las medidas desde el 20 de noviembre de 2026; esa fecha no convierte el anteproyecto en ley.
Abarcarán préstamos pequeños, créditos rápidos y compras financiadas por otra entidad, incluso sin intereses. Las hipotecas tienen normativa propia. Algunos aplazamientos de la tienda quedan fuera bajo determinadas condiciones.
España propone topes de TAE según importe y plazo en un desarrollo reglamentario pendiente de aprobación.
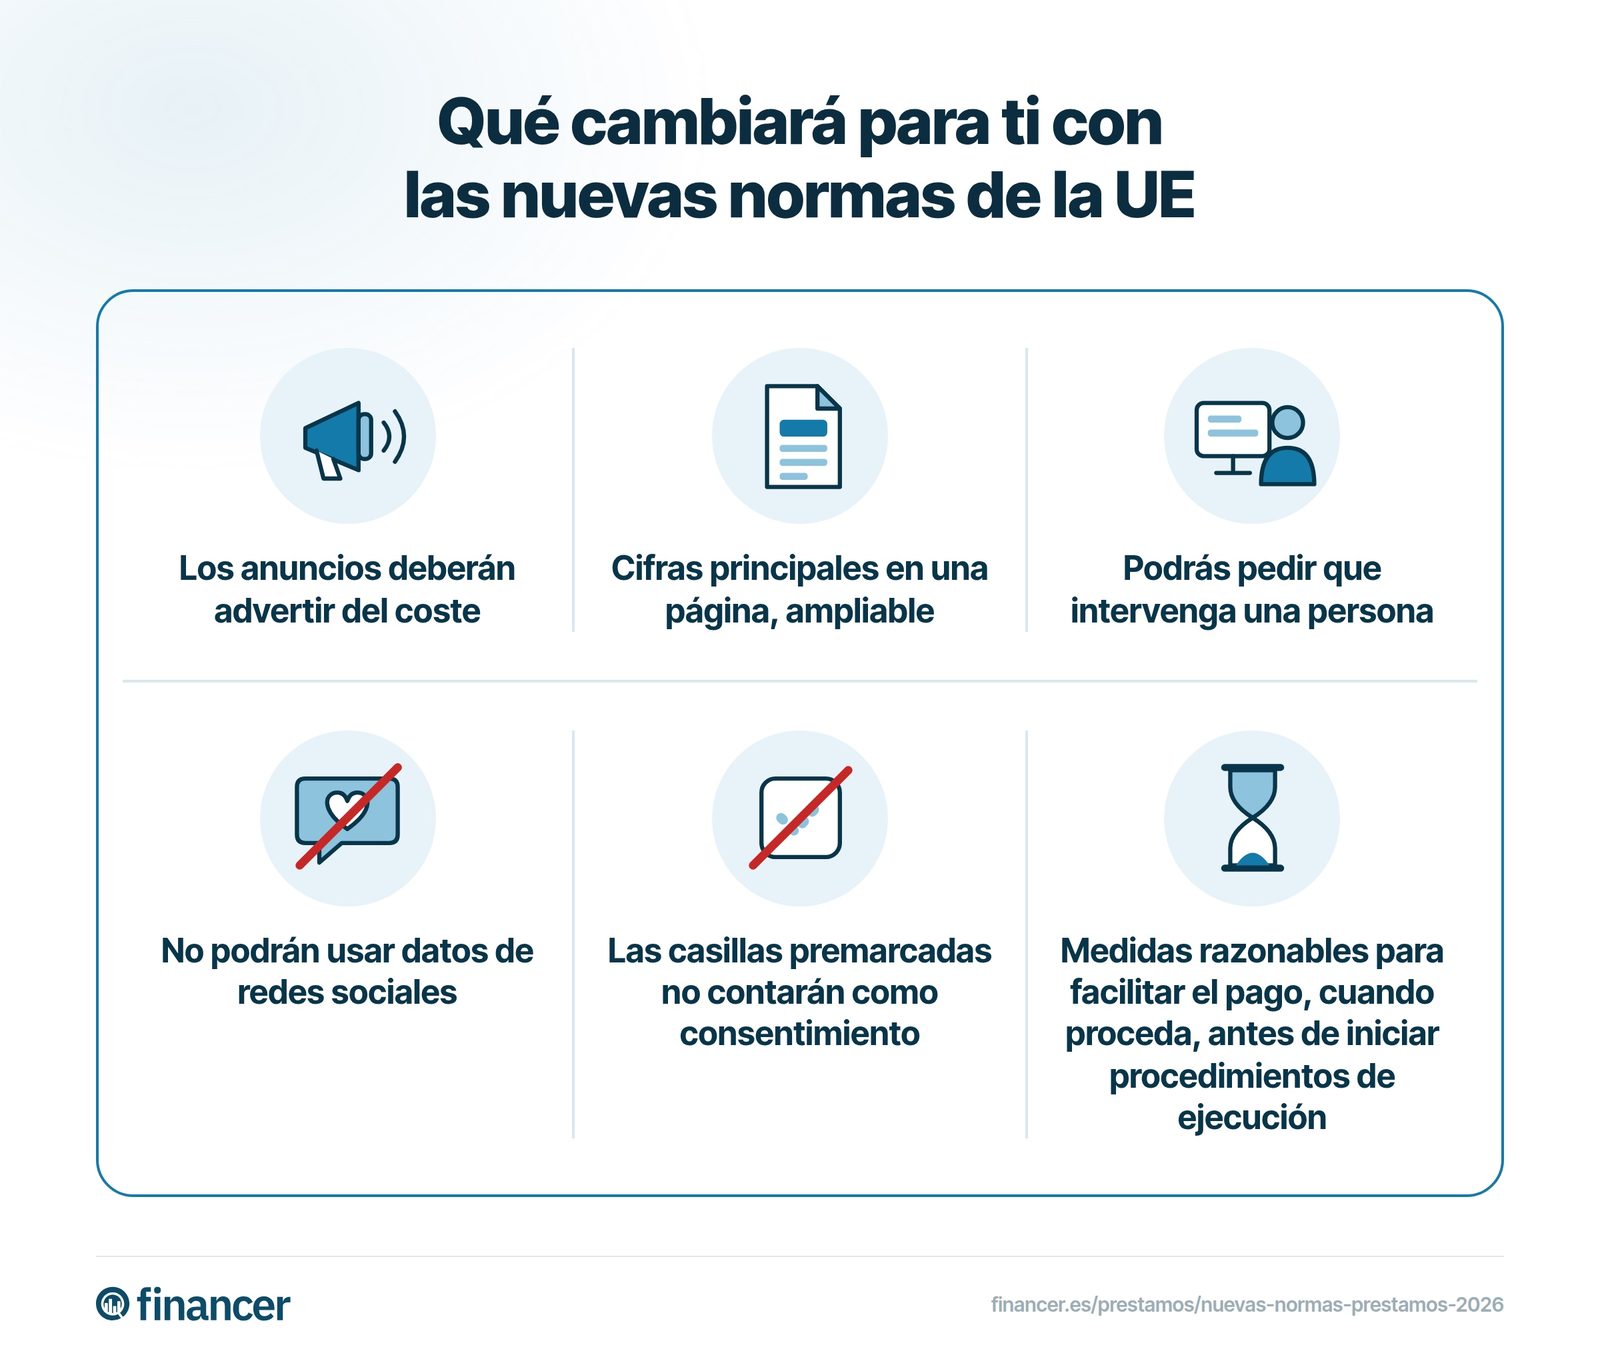
Deberán advertir del coste de endeudarse. El borrador español de enero propone este aviso, aún sin redacción definitiva: «Atención, un crédito es vinculante para usted y debe ser devuelto. Compruebe el coste del préstamo y su capacidad de reembolso antes de comprometerse».
La directiva obliga a prohibir anuncios que:
España propone además impedir que la publicidad de créditos de alto coste destaque la facilidad o rapidez sobre las demás características esenciales, una opción nacional permitida.
Los datos principales deberán encabezar un formulario normalizado, en una página o, si hace falta, dos.
Compara y encuentra el mejor préstamo entre las principales plataformas del mercado para este mes de octubre de 2026
Ver los mejores préstamosComprobarán si puedes devolverlo según tus ingresos y gastos, sin datos de redes sociales. Con sistemas automatizados, podrás pedir intervención humana, explicación y revisión.
Si te rechazan, deberán avisarte sin demora. Si es por consultar una base de datos, te comunicarán cuál y el resultado gratuitamente.
La directiva exige detectar pronto las dificultades y derivarte a asesoramiento sobre deudas. Los prestamistas deberán adoptar, cuando proceda, medidas razonables para facilitar el pago antes de iniciar procedimientos de ejecución. Ampliar el plazo o reducir intereses son posibles medidas. Deberá haber asesoramiento independiente con coste limitado.
El plazo para aprobar las leyes nacionales terminó el 20 de noviembre de 2025. La tabla muestra los 27 países a 29 de octubre de 2026.
| País | Ley | Estado | Advertencia en los anuncios |
|---|---|---|---|
España | Anteproyecto de ley | Sin aprobar | Sin redacción definitiva |
Dinamarca | Lov nr. 1322/2025 | Aprobada | Advarsel! Det koster penge at låne penge |
Suecia | SFS 2026:1011 | Aprobada | Att låna kostar pengar! |
Finlandia | 31/2026 | Aprobada | Huomio! Luoton ottaminen maksaa. |
Alemania | BGBl. 2026 I Nr. 139 | Aprobada | Achtung! Kreditaufnahme kostet Geld |
Austria | BGBl. I Nr. 36/2026 | Aprobada | Achtung! Kreditaufnahme kostet Geld |
Bélgica | Wet/Loi 20.07.2026 | Aprobada | Let op, geld lenen kost ook geld / Attention, emprunter de l'argent coûte aussi de l'argent |
Francia | Ordonnance 2025-880 | Aprobada, pero la Comisión Europea considera que no es suficiente | Attention ! Un crédit coûte de l'argent et doit être remboursé |
Italia | D.lgs. 212/2025 | Aprobada, podría aplicarse después del 20 de noviembre | Attenzione! Prendere in prestito denaro costa denaro |
Grecia | Ν. 5317/2026 | Aprobada | Προσοχή! Ο δανεισμός χρημάτων κοστίζει χρήματα |
Malta | L.N. 177 of 2026 | Aprobada | Caution! Borrowing money costs money |
Croacia | NN 86/2026 | Aprobada | Oprez! Zaduživanje nije besplatno. |
Eslovenia | ZPotK-3 | Aprobada, podría aplicarse después del 20 de noviembre | Sin confirmar |
Eslovaquia | 312/2025 Z. z. | Aprobada | Pozor! Požičanie peňazí stojí peniaze. |
Hungría |
| Aprobada | A hitelfelvétel nem ingyenes |
Lituania | XV-822 | Aprobada | Dėmesio! Skolintis pinigus kainuoja. |
Letonia | Latvijas Vēstnesis 167/2026 | Aprobada | Brīdinām! Aizņemšanās maksā naudu |
Países Bajos | Wetsvoorstel 36.924 | En el Senado neerlandés | Let op! Geld lenen kost geld |
Chequia | Sněmovní tisk 145 | Pendiente de la firma del presidente | Pozor! Půjčit si peníze stojí peníze (propuesta) |
Luxemburgo | Projet de loi 8708 | En una comisión parlamentaria | Attention ! Emprunter de l'argent coûte de l'argent (propuesta) |
Estonia | 947 SE | Superada la primera lectura | Hoiatus! Laenuvõtmise eest tuleb maksta. (propuesta) |
Bulgaria | 52-602-01-41 | Superada la primera lectura | Внимание! Вземането на кредит струва пари (propuesta) |
Chipre | Νομοσχέδιο 2025 | Sin aprobar | Προσοχή! Ο δανεισμός χρημάτων κοστίζει χρήματα (propuesta) |
Polonia | UC82 | Sin aprobar | Sin determinar |
Rumanía | Proiect de ordonanță | Sin aprobar | Sin determinar |
Irlanda | - | Sin información sobre la ley | No encontrada |
Portugal | - | Sin información sobre la ley | No encontrada |
Por lo general, si sigue vigente el 20 de noviembre de 2026, conservará las reglas anteriores. Hay excepciones para créditos de duración indefinida; su aplicación en España sigue pendiente.
No contarán como consentimiento para contratar el préstamo ni servicios adicionales.
Sí, la directiva exige avisarte si la personalizan mediante tratamiento automatizado de tus datos. Su incorporación a la ley española sigue pendiente.
La directiva exige tu solicitud previa y consentimiento expreso.
¿Tienes alguna pregunta sobre este tema? Pregunta a la comunidad.
Correo confirmado. Tu comentario aparecerá tras la revisión.
Ese enlace ha caducado. Publica tu comentario otra vez.
Anónimo
Experto financiero · Financer
Comparar los mejores prestamistas
desde 3 % TAE
26 opciones
Gratis · Sin compromiso
Ver mi tipo de interésComparar los mejores prestamistas
desde 3 % TAE
26 opciones
Únete a *Financer* - Tu guía semanal para dominar los conceptos básicos del dinero, acumular ingresos extra y crear una vida donde el dinero trabaje para ti.