A
Anónimo
Experto financiero · Financer
Atención, un crédito es vinculante para usted y debe ser devuelto. Compruebe el coste del préstamo y su capacidad de reembolso antes de comprometerse.
25.000 €préstamo→
483 €/ mes
Intereses totales: 3.999 € | Comisiones totales: 0 € | Coste total: 28.999 €
Total de pagos por año (capital + intereses + comisiones)
| Mes | Pago | Capital | Intereses | Comisión | Saldo (€) |
|---|---|---|---|---|---|
| 1 | 483 € | 358 € | 125 € | 0 € | 24.642 € |
| 2 | 483 € | 360 € | 123 € | 0 € | 24.282 € |
| 3 | 483 € | 362 € | 121 € | 0 € | 23.920 € |
| 4 | 483 € | 364 € | 120 € | 0 € | 23.556 € |
| 5 | 483 € | 366 € | 118 € | 0 € | 23.190 € |
| 6 | 483 € | 367 € | 116 € | 0 € | 22.823 € |
| 7 | 483 € | 369 € | 114 € | 0 € | 22.454 € |
| 8 | 483 € | 371 € | 112 € | 0 € | 22.083 € |
| 9 | 483 € | 373 € | 110 € | 0 € | 21.710 € |
| 10 | 483 € | 375 € | 109 € | 0 € | 21.335 € |
| 11 | 483 € | 377 € | 107 € | 0 € | 20.958 € |
| 12 | 483 € | 379 € | 105 € | 0 € | 20.580 € |
Préstamo de anualidad: cuota mensual fija con intereses decrecientes a lo largo del tiempo.
Con el simulador de préstamos ves en segundos cuánto pagarías de cuota cada mes según el dinero que pidas, el interés y el plazo. Solo tienes que cambiar las cifras de arriba y el resultado se actualiza al momento. Así sabes si la cuota te encaja en el presupuesto antes de firmar nada, y puedes comparar varias combinaciones para quedarte con la que más te conviene.
Escribe el importe
Indica cuánto dinero necesitas, por ejemplo 10.000 €. Prueba con cantidades distintas para ver cómo cambia la cuota.
Pon el tipo de interés
Introduce el TIN que te ofrece la entidad (el tipo de interés nominal anual). Si todavía no lo tienes, usa un valor aproximado para hacerte una idea.
Elige el plazo
Selecciona en cuántos meses o años quieres devolver el préstamo. Más plazo baja la cuota mensual, pero sube el interés total que pagas.
Revisa el resultado
El simulador te muestra la cuota mensual, los intereses y el coste total. Ajusta las cifras hasta encontrar un equilibrio que puedas asumir cada mes.
La mayoría de préstamos personales en España se calculan con el sistema francés: pagas la misma cuota todos los meses durante todo el plazo. Cada cuota lleva una parte de intereses y otra que amortiza (devuelve) el capital. Al principio pesan más los intereses y, según avanzas, vas pagando más capital. Para sacar la cuota, el simulador reparte el préstamo entre el número de meses y le suma el interés mensual, que es el TIN anual dividido entre 12.
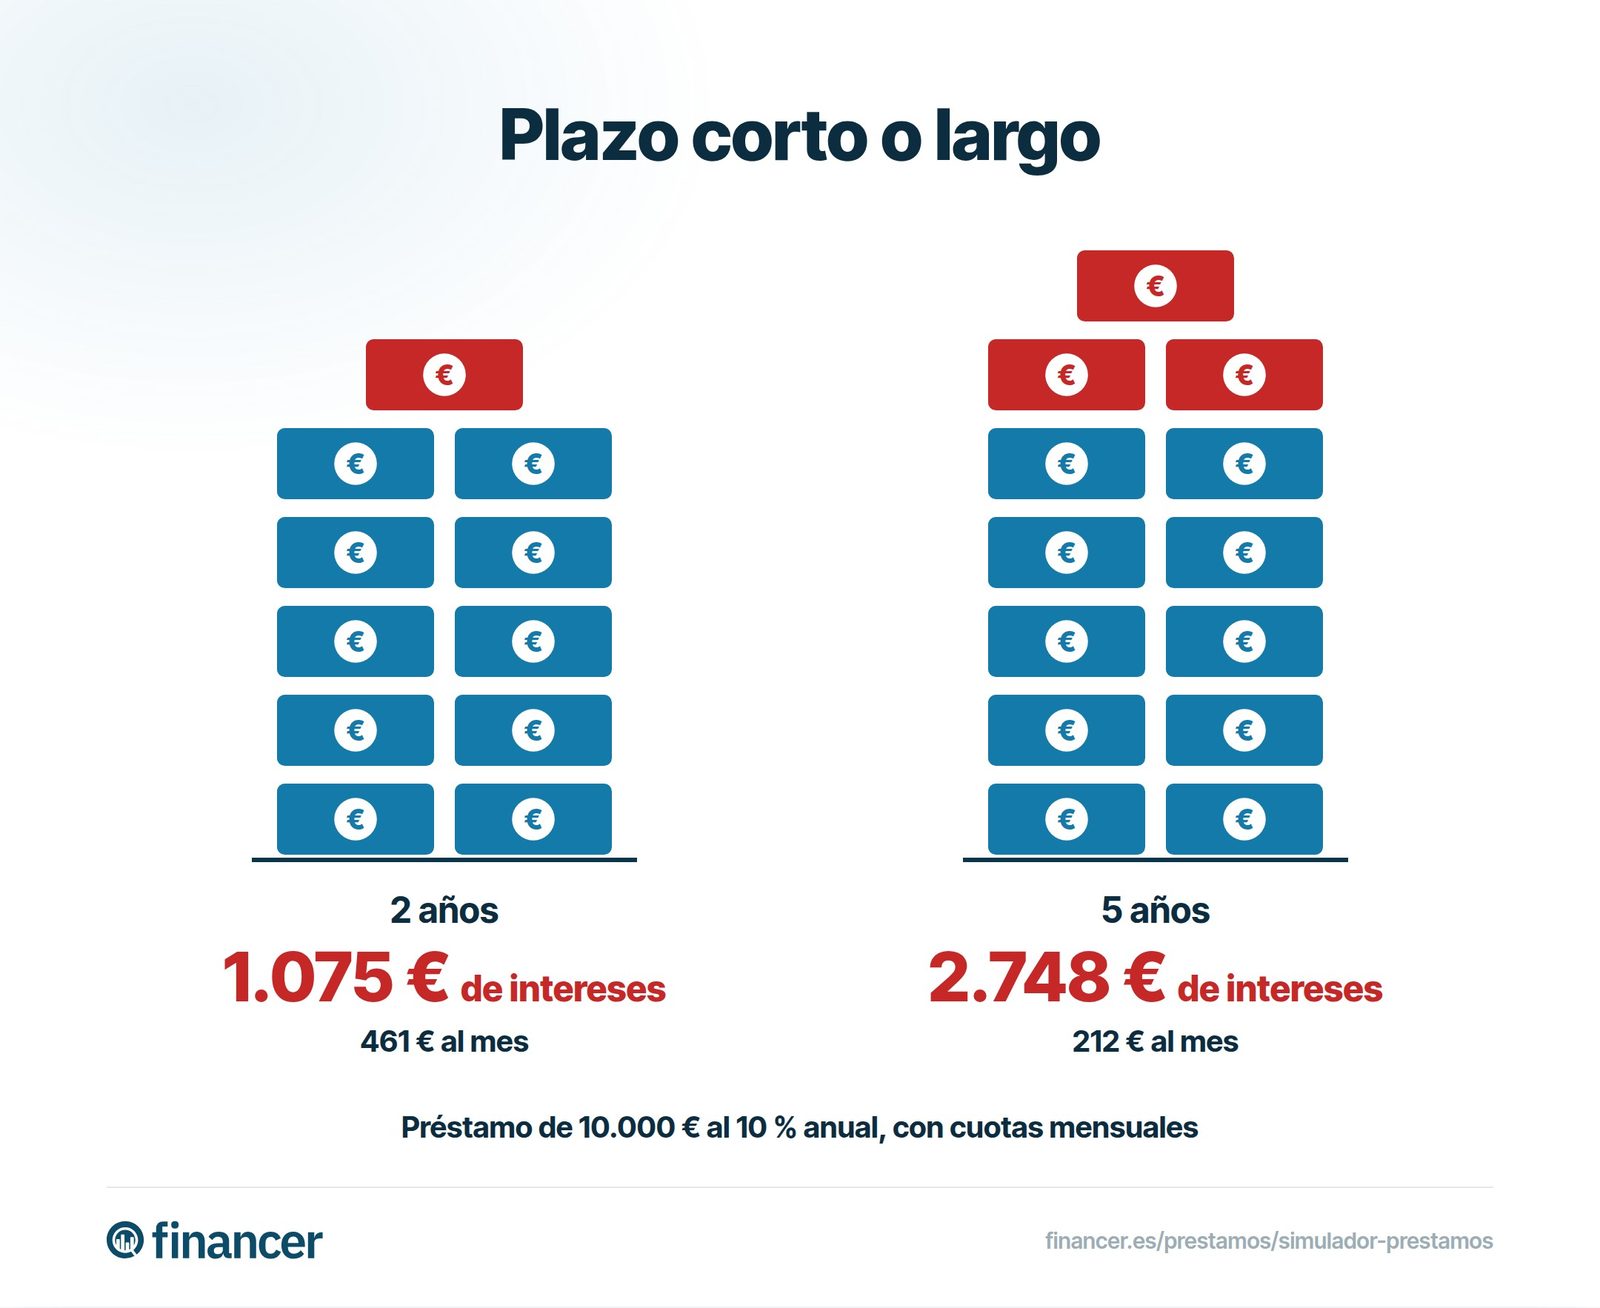
Imagina que pides 10.000 € a un TIN del 8 % y los devuelves en 5 años (60 meses). El interés mensual sería 8 % ÷ 12 = 0,667 %. Con esos datos, la cuota te sale en torno a 202,76 € al mes. En total devolverías unos 12.165,60 €, de los cuales 2.165,60 € son intereses. Si alargas el plazo a 8 años, la cuota baja, pero el interés total que pagas sube de forma clara. Por eso conviene probar varias opciones en el simulador.
El TIN solo recoge el interés, así que sirve para calcular la cuota, pero no refleja todo lo que cuesta el préstamo. La TAE sí incluye el interés y la mayoría de gastos y comisiones, por eso es la cifra que de verdad te permite comparar entre entidades. Antes de decidirte, fíjate también en la comisión de apertura, la de estudio y en si hay penalización por amortizar antes de tiempo. Dos préstamos con el mismo TIN pueden tener un coste final muy distinto.
El importe y el plazo son los que más mueven el resultado, pero no los únicos. Un plazo largo te deja una cuota cómoda cada mes a cambio de pagar más intereses en total. Tu perfil también cuenta: los ingresos, la estabilidad laboral y el historial de pagos influyen en el tipo que te ofrecen. Si domicilias la nómina o contratas algún producto vinculado, algunas entidades te bajan el interés, aunque conviene revisar qué te exigen a cambio.
Es una herramienta gratuita que calcula la cuota mensual, los intereses y el coste total de un préstamo a partir del importe, el tipo de interés y el plazo. Te da una estimación al momento para que sepas qué esperar antes de pedir el dinero. No es una solicitud ni te compromete a nada.
No. El simulador trabaja con los datos que tú introduces y te da una cifra aproximada. El tipo de interés y la cuota definitivos los fija cada entidad según tu perfil, y los verás en la oferta en firme cuando hagas la solicitud.
El TIN es solo el interés del préstamo y se usa para calcular la cuota. La TAE incluye además las comisiones y gastos, así que refleja mejor lo que cuesta de verdad. Para comparar entre entidades, fíjate siempre en la TAE.
No. Simular un préstamo es solo un cálculo y no deja ningún rastro en tu historial. Tu situación crediticia solo se consulta cuando presentas una solicitud formal a una entidad.
Como norma general, te interesa que el conjunto de tus cuotas mensuales no suponga una carga excesiva sobre tus ingresos, para tener margen ante cualquier imprevisto. Cada situación es distinta, así que ajusta el plazo en el simulador hasta dar con una cuota que puedas pagar con holgura. Si dudas, consulta tu caso con la entidad.
¿Tienes alguna pregunta sobre este tema? Pregunta a la comunidad.
Correo confirmado. Tu comentario aparecerá tras la revisión.
Ese enlace ha caducado. Publica tu comentario otra vez.
Anónimo
Experto financiero · Financer
Comparar los mejores prestamistas
desde 3 % TAE
26 opciones
Gratis · Sin compromiso
Ver mi tipo de interésComparar los mejores prestamistas
desde 3 % TAE
26 opciones
Únete a *Financer* - Tu guía semanal para dominar los conceptos básicos del dinero, acumular ingresos extra y crear una vida donde el dinero trabaje para ti.