Préstamos
167.067 clientes eligieron esta opción
TAE0 %
Importe del préstamo50 € - 300 €
Plazo de devolución7 - 30 días
Acepta historial crediticio maloNo
Intermediario de créditosNo
Edad mínima18
Puntuación Financer™Valorado por 107 usuarios
Atención, un crédito es vinculante para usted y debe ser devuelto. Compruebe el coste del préstamo y su capacidad de reembolso antes de comprometerse.
Préstamos
167.067 clientes eligieron esta opción
Préstamos
12.807 clientes eligieron esta opción
Préstamos
46.512 clientes eligieron esta opción
Préstamos
31.516 clientes eligieron esta opción
TIN del 8,50% al 12,97% (TAE del 8,84% al 13,77%) para préstamos de 6.000 € a 60.000 €, según importe y plazo. Sin comisión de apertura. Condiciones de Cetelem a 19/10/2026.
Préstamos
12.949 clientes eligieron esta opción
Préstamos
752 clientes eligieron esta opción
No podemos garantizar que los datos sean totalmente exactos todos los día.
Importe del préstamo
Requisitos de acceso
Finalidad del préstamo
Un desglose completo de todos los datos de los productos en esta comparativa para ayudarte a tomar la decisión correcta.
Estadísticas basadas en 8 productos de Préstamos en nuestra base de datos.
Compara los tipos de todos los proveedores. Las barras muestran el rango entre el tipo más bajo y el más alto que ofrece cada empresa.
Obtén condiciones exclusivas de las mejores empresas financieras
Las finanzas personales son, simplemente, la forma en que gestionas tu dinero. Ingresos, gastos, ahorro, deuda e inversión: todo lo que entra y sale de tu bolsillo.
No necesitas un máster en economía para llevarlas bien. Con un poco de método y constancia puedes pasar de llegar justo a fin de mes a tener un colchón financiero que te dé tranquilidad.
En esta guía encontrarás los conceptos clave y los pasos prácticos para tomar el control de tu economía personal.
Las finanzas personales abarcan todas las decisiones económicas que tomas en tu día a día: desde decidir cuánto gastar en la compra semanal hasta planificar la jubilación.
El objetivo es claro: que tus gastos no superen tus ingresos y que, además, consigas ahorrar e invertir una parte.
Para ello necesitas conocer tres cifras básicas:
Con esos tres datos ya puedes empezar a tomar mejores decisiones. El resto es ir puliendo el método.
En España, el 46 % de la población reconoce tener un nivel bajo de conocimientos financieros, según el Banco de España. La consecuencia es directa: muchas personas contratan productos caros, no ahorran lo suficiente o acumulan deudas evitables.
La buena noticia es que mejorar tus finanzas personales no es complicado. Basta con dedicar algo de tiempo cada semana y aplicar unas reglas sencillas.
Los beneficios son tangibles:
El presupuesto es la herramienta número uno de las finanzas personales. Sin él, estás navegando a ciegas.
Un método sencillo que funciona es la regla 50/30/20:
Si cobras 1.800 € netos al mes, eso significa destinar 900 € a necesidades, 540 € a deseos y 360 € a ahorro.
Puedes llevar tu presupuesto en una hoja de cálculo, una app o incluso en papel. Lo importante es que lo hagas y lo revises cada mes.
Para un presupuesto más detallado, consulta nuestra guía sobre cómo hacer un presupuesto personal.
| Categoría | Porcentaje | Importe |
|---|---|---|
Necesidades (alquiler, facturas, transporte, comida) | 50 % | 900 € |
Deseos (ocio, suscripciones, caprichos) | 30 % | 540 € |
Ahorro e inversión | 20 % | 360 € |
Reducir gastos no significa vivir como un monje. Se trata de eliminar lo que no te aporta valor real.
Empieza por revisar tus gastos recurrentes. Muchas personas pagan suscripciones que apenas usan o tarifas de móvil e internet que podrían renegociar.
Acciones rápidas que funcionan:
Los hogares españoles ahorran de media un 13 % de su renta disponible. Si consigues recortar un 5-10 % de tus gastos innecesarios, ya estarás por encima de esa media.
Para más ideas, lee nuestros consejos para ahorrar dinero.
Antes de invertir un solo euro, necesitas un colchón de seguridad. Un fondo de emergencia cubre imprevistos como una avería del coche, una factura médica inesperada o una pérdida temporal de empleo.
¿Cuánto necesitas? Entre 3 y 6 meses de tus gastos fijos. Si tus gastos fijos mensuales son 1.200 €, tu objetivo está entre 3.600 € y 7.200 €.
No hace falta conseguirlo de golpe. Empieza ahorrando 50 € o 100 € al mes y configura una transferencia automática a una cuenta de ahorros separada.
El Fondo de Garantía de Depósitos en España cubre hasta 100.000 € por titular y entidad, así que tu dinero estará protegido.
Las deudas no son necesariamente malas. Una hipoteca a buen tipo de interés puede ser una decisión financiera acertada. Lo peligroso es acumular deudas de consumo con intereses altos.
Como regla general, tus deudas mensuales (hipoteca incluida) no deberían superar el 30-35 % de tus ingresos netos.
Si tienes varias deudas pendientes, hay dos métodos populares para liquidarlas:
Si estás en una situación complicada, puedes valorar la reunificación de deudas para unificar todos tus pagos en una sola cuota.
En España no existe una puntuación crediticia como en Estados Unidos. Los bancos evalúan tu solvencia revisando la CIRBE (el registro del Banco de España), tus ingresos y si apareces en ficheros de morosos como ASNEF. Lo más importante es no tener impagos registrados.
Una vez que tienes tu fondo de emergencia y tus deudas bajo control, es momento de invertir.
Invertir no es solo para ricos. Con cantidades pequeñas ya puedes empezar a hacer que tu dinero crezca y, sobre todo, protegerlo frente a la inflación.
Algunas opciones accesibles para empezar:
El salario medio bruto en España ronda los 31.600 € anuales. Si destinas un 10 % a inversión, estás hablando de algo más de 250 € al mes. A largo plazo, con el interés compuesto, esa cantidad marca una diferencia enorme.
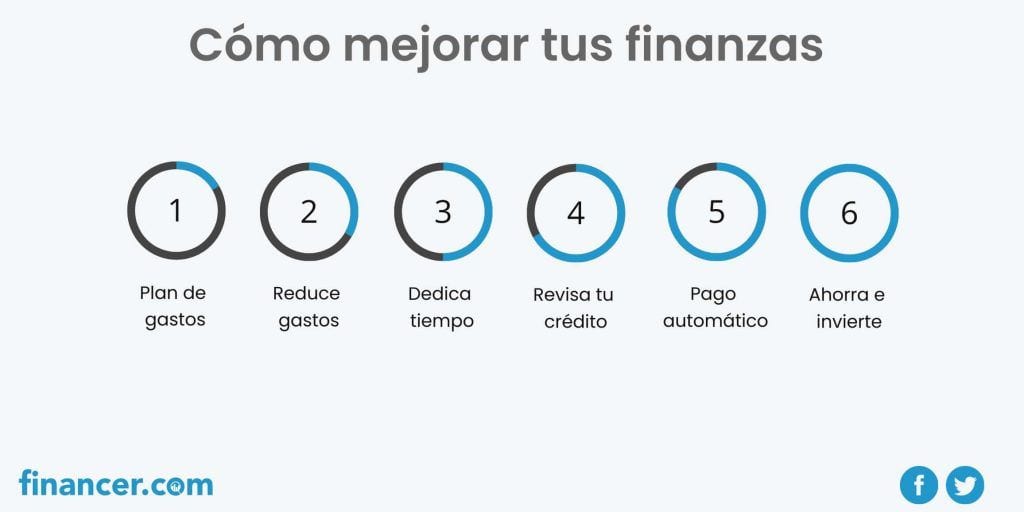
La disciplina tiene un límite. Lo mejor es configurar tu dinero para que se mueva solo a donde debe ir.
El día que cobres, establece transferencias automáticas:
De esta forma, lo que quede en tu cuenta corriente es lo que realmente puedes gastar. No hay tentación de saltarte el ahorro porque el dinero ya no está a la vista.
Si prefieres tener más control, puedes usar apps de gestión financiera. Muchas se conectan directamente a tu cuenta bancaria y categorizan tus gastos de forma automática.
Las finanzas personales no son un tema que aprendas una vez y ya. Los productos financieros cambian, las condiciones del mercado evolucionan y tus necesidades también.
Dedica 15-20 minutos a la semana a leer sobre finanzas. No hace falta más.
Algunos recursos útiles:
También puedes consultar nuestros mejores blogs de finanzas personales para mantenerte al día.
La relación entre dinero y bienestar es directa. Tener las finanzas ordenadas reduce la ansiedad, mejora el sueño y permite tomar decisiones con más calma.
No se trata de obsesionarse con cada euro, sino de tener un plan y saber que puedes cubrir tus necesidades y las de tu familia.
El desempleo juvenil en España ronda el 25 %, y los precios del alquiler han subido más de un 11 % en el último año. En este contexto, saber gestionar bien el dinero disponible es más importante que nunca.
Si en algún momento necesitas financiación, compara siempre antes de decidir. En Financer puedes comparar préstamos personales, hipotecas, criptomonedas, opciones de inversión y tarjetas para encontrar la opción que mejor se adapte a ti.
Las finanzas personales son la gestión de tu dinero a nivel individual o familiar. Incluyen todo lo relacionado con ingresos, gastos, ahorro, deuda e inversión. El objetivo es organizar tu economía para que tus gastos no superen tus ingresos y puedas ahorrar.
Es un método para organizar tu presupuesto:
Es un punto de partida sencillo que puedes ajustar según tu situación.
Empieza por revisar tus gastos y eliminar los que no te aporten valor (suscripciones sin usar, tarifas sin comparar). Automatiza una transferencia pequeña (10-50 €) el día que cobres. Lo importante es empezar, aunque la cantidad sea pequeña.
Lo recomendable es entre 3 y 6 meses de tus gastos fijos. Si tus gastos fijos son 1.200 € al mes, apunta a tener entre 3.600 € y 7.200 € guardados en una cuenta separada.
ASNEF es un fichero de morosos en España. Si apareces en él, la mayoría de entidades te denegarán préstamos, tarjetas e incluso contratos de móvil.
Cualquier deuda impagada, por pequeña que sea, puede provocar tu inclusión. La mejor forma de proteger tus finanzas es pagar siempre a tiempo.
¿Tienes alguna pregunta sobre este tema? Pregunta a la comunidad.
Correo confirmado. Tu comentario aparecerá tras la revisión.
Ese enlace ha caducado. Publica tu comentario otra vez.
Anónimo
Experto financiero · Financer
10 min de lecturaFinanzas Personales
6 min de lecturaFinanzas Personales
12 min de lecturaFinanzas Personales
7 min de lecturaFinanzas Personales
7 min de lecturaFinanzas Personales
Únete a *Financer* - Tu guía semanal para dominar los conceptos básicos del dinero, acumular ingresos extra y crear una vida donde el dinero trabaje para ti.