A
Anónimo
Experto financiero · Financer
Si buscas rentabilizar tu dinero en un plazo inferior a 12 meses, las inversiones a corto plazo son tu mejor aliado. En esta guía te explicamos las 7 mejores opciones disponibles en España, con ejemplos reales y rentabilidades actualizadas.
Aprenderás a elegir el producto que mejor encaja con tu perfil, ya prefieras seguridad (renta fija) o mayor rentabilidad a cambio de algo más de riesgo (renta variable).
Toda la información que necesitas para saber dónde invertir a corto plazo, cuánto puedes ganar y qué riesgos debes tener en cuenta.
Una inversión a corto plazo es aquella cuyo horizonte temporal es inferior a un año. El objetivo es obtener rentabilidad de forma rápida, ya sea a través de intereses fijos o de la variación de precios en los mercados financieros.
La característica principal es la liquidez: puedes recuperar tu dinero con relativa facilidad, lo que las hace ideales para objetivos financieros cercanos o para aparcar capital mientras decides una estrategia a más largo plazo.
Antes de elegir un producto, es importante que tengas claras estas cinco variables. Te ayudarán a tomar mejores decisiones y a evitar sorpresas:
Vamos con las opciones concretas. Las hemos dividido en dos bloques: las de renta fija (más seguras, rentabilidad conocida) y las de renta variable (mayor potencial, pero sin garantías).
Las Letras del Tesoro son títulos de deuda emitidos por el Estado español. Compras un título a un precio inferior a su valor nominal y al vencimiento recibes el nominal completo. La diferencia es tu ganancia.
Datos actualizados en 2026:
Son una de las opciones más seguras porque están respaldadas por el Estado. La contrapartida es que la rentabilidad es modesta, especialmente tras las bajadas de tipos del BCE.
Un depósito bancario a plazo fijo te permite ingresar una cantidad durante un periodo determinado a cambio de un interés fijo. Tu dinero queda "bloqueado" durante ese plazo, aunque algunos permiten cancelación anticipada con penalización.
Rentabilidades en 2026:
Todos los depósitos están protegidos por el Fondo de Garantía de Depósitos europeo hasta 100.000 € por titular y entidad.
Las cuentas remuneradas funcionan como una cuenta corriente que genera intereses sobre tu saldo. La gran ventaja frente a un depósito es que tu dinero está siempre disponible.
Rentabilidades en 2026:
Es la opción perfecta si quieres ganar algo de rentabilidad sin perder acceso a tu dinero. Ideal para tu fondo de emergencia o como paso previo a una inversión mayor.
Los fondos monetarios invierten en activos de renta fija a muy corto plazo: Letras del Tesoro, pagarés, deuda corporativa a menos de 12 meses. Son una forma cómoda de acceder a estos productos sin tener que comprarlos tú directamente.
Ventajas:
Son una alternativa cada vez más popular a las Letras del Tesoro, especialmente para cantidades superiores a 10.000 €.
Invertir en bolsa a corto plazo se basa en comprar y vender acciones o ETFs aprovechando movimientos de precio. Existen dos estrategias principales:
La rentabilidad puede ser elevada, pero también el riesgo. Requiere conocimientos de análisis técnico y dedicación. Si estás empezando, las aplicaciones de inversión simplifican bastante el proceso.
El mercado de divisas (Forex) permite especular con el cambio de valor entre monedas. Está abierto 24 horas, 5 días a la semana, y ofrece alta liquidez.
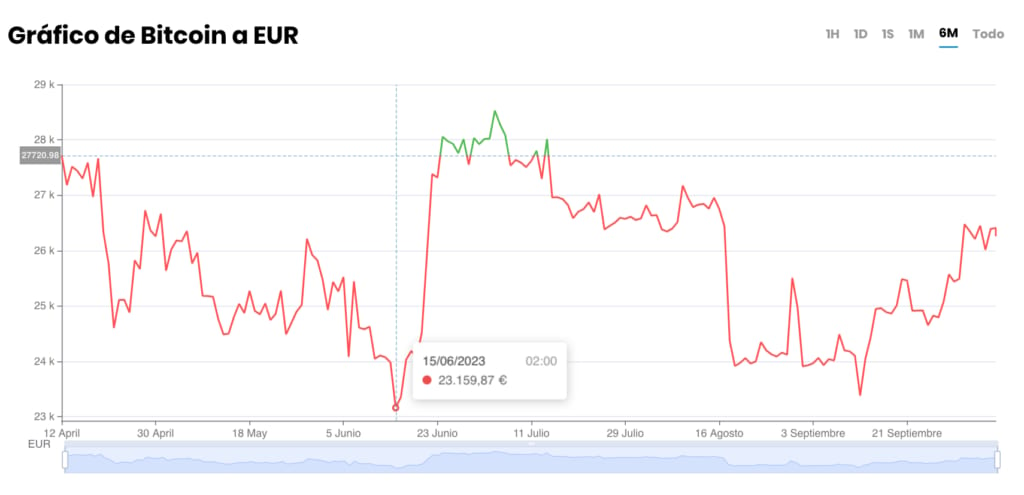
Las criptomonedas funcionan de forma similar pero con mayor volatilidad. Bitcoin cotiza actualmente en torno a los 59.000 € y el mercado cripto opera las 24 horas, los 365 días del año.
Ambos mercados ofrecen oportunidades de beneficio rápido, pero las estadísticas son claras: la mayoría de traders particulares pierden dinero. Invierte solo capital que puedas permitirte perder.
El crowdlending consiste en prestar tu dinero a empresas o particulares a través de plataformas especializadas. Tú haces de prestamista y obtienes beneficios a través de los intereses.
Características:
Plataformas como Mintos o EstateGuru permiten empezar con cantidades reducidas y elegir el nivel de riesgo que prefieras.
Veamos dos ejemplos concretos para que entiendas cómo funcionan en la práctica.
Supongamos que compras una Letra del Tesoro de 1.000 € a 12 meses con una rentabilidad del 2,02 %.
| Concepto | Importe |
|---|---|
Inversión nominal | 1.000 € |
Producto | Letra del Tesoro a 12 meses |
Rentabilidad | 2,02 % |
Precio de compra | 980,20 € |
Ganancia bruta a vencimiento | 19,80 € |
Comisión transferencia (aprox.) | 1,50 € |
Ganancia neta (antes de impuestos) | 18,30 € |
La ganancia es modesta, pero el riesgo es prácticamente nulo. Es una opción ideal para conservar el poder adquisitivo de tu dinero frente a la inflación.
Si depositas 5.000 € en un depósito al 2,45 % TAE durante 6 meses:
| Concepto | Importe |
|---|---|
Capital depositado | 5.000 € |
Producto | Depósito a 6 meses |
TAE | 2,45 % |
Intereses brutos (6 meses) | 61,25 € |
Retención fiscal (19 %) | 11,64 € |
Intereses netos | 49,61 € |
Tu dinero está protegido por el Fondo de Garantía de Depósitos europeo hasta 100.000 € por titular y entidad. Es una forma sencilla y segura de obtener algo de rentabilidad.
Compara y encuentra el mejor préstamo entre las principales plataformas del mercado para este mes de octubre de 2026
Ver los mejores préstamosLa diferencia principal entre invertir a corto o largo plazo está en tu estrategia de inversión y en tus objetivos financieros.
A largo plazo, la economía tiende a crecer, lo que beneficia a los inversores pacientes. A corto plazo, la ventaja es poder disponer del capital rápidamente ante cualquier imprevisto.
| Corto plazo | Largo plazo | |
|---|---|---|
Horizonte | Inferior a 1 año | Superior a 5 años |
Riesgo | Variable (bajo en renta fija) | Menor a largo plazo |
Rentabilidad | 1,5 % - 12 % según producto | 7 % - 10 % histórico en bolsa |
Liquidez | Alta | Baja o media |
Conocimientos | Medios (renta variable) | Básicos (fondos indexados) |
Ideal para | Objetivos concretos y cercanos | Jubilación, patrimonio |
Lo más recomendable es combinar ambas estrategias. Mantén una parte de tu capital en inversiones a corto plazo para tener liquidez y destina otra parte a largo plazo, donde el interés compuesto trabaja a tu favor.
Tu estrategia irá cambiando con el tiempo. En edades más jóvenes se suele asumir más riesgo, y a medida que te acercas a la jubilación conviene ir migrando hacia productos más conservadores como los fondos de inversión indexados o los planes de pensiones.
| Corto plazo | Largo plazo |
|---|---|
Letras del Tesoro | Fondos indexados |
Fondos monetarios | Plan de pensiones |
Cuentas remuneradas | ETFs |
Depósitos a plazo fijo | Acciones (buy & hold) |
Crowdlending | Inmobiliario |
Forex, criptomonedas | Bitcoin (holding) |
Antes de lanzarte, ten en cuenta estos consejos que te evitarán errores comunes:
Depende de tu perfil. Si priorizas seguridad, las Letras del Tesoro y los depósitos a plazo fijo son la mejor opción, con rentabilidades entre el 1,91 % y el 2,69 % TAE.
Si buscas algo de más rentabilidad sin perder liquidez, las cuentas remuneradas ofrecen hasta un 3,33 % TAE. Para perfiles con más tolerancia al riesgo, el crowdlending o la inversión en bolsa pueden generar mayores beneficios.
El proceso es sencillo. Para Letras del Tesoro, puedes comprarlas en el Tesoro Público o a través de tu banco (mínimo 1.000 €).
Para depósitos y cuentas remuneradas, basta con abrir una cuenta en la entidad que ofrezca mejor TAE.
Para fondos monetarios, necesitas una cuenta en un bróker o banco que los comercialice. En todos los casos, compara opciones antes de decidir.
No hay una definición universal, pero la clasificación más habitual es:
Tu horizonte temporal determinará qué productos son más adecuados para ti.
Tradicionalmente, los depósitos a plazo fijo y las cuentas de ahorro han sido las opciones más populares entre los españoles.
En los últimos años, las Letras del Tesoro ganaron mucha tracción (el Tesoro recibió solicitudes récord en 2023-2024), aunque su atractivo ha disminuido ligeramente con la bajada de tipos.
Los fondos monetarios están ganando popularidad como alternativa a las Letras.
Con un depósito a 12 meses al 2,69 % TAE (una de las mejores ofertas disponibles en 2026), ganarías 269 € brutos. Tras la retención fiscal del 19 %, quedarían unos 217,89 € netos. La rentabilidad varía según la entidad y el plazo, así que conviene comparar ofertas.
Invertir en corto (short selling) es una estrategia de bolsa por la cual especulas que el precio de un activo bajará. Vendes acciones que no tienes (prestadas) y las recompras más tarde a menor precio. La diferencia es tu beneficio. A pesar del nombre, no tiene relación directa con las inversiones a corto plazo. Es una estrategia avanzada con alto riesgo.
En contabilidad, las inversiones financieras a corto plazo se clasifican como activo corriente (o activo circulante). Se incluyen en el balance dentro de las inversiones financieras temporales. Representan recursos que la empresa espera convertir en efectivo o vender en un plazo inferior a un año.
Los principales riesgos son:
En productos de renta fija como Letras del Tesoro o depósitos, el riesgo es mínimo.
¿Tienes alguna pregunta sobre este tema? Pregunta a la comunidad.
Correo confirmado. Tu comentario aparecerá tras la revisión.
Ese enlace ha caducado. Publica tu comentario otra vez.
Anónimo
Experto financiero · Financer
Comparar los mejores prestamistas
desde 3 % TAE
26 opciones
Gratis · Sin compromiso
Ver mi tipo de interésComparar los mejores prestamistas
desde 3 % TAE
26 opciones
16 min de lecturaInvertir
10 min de lecturaInvertir
9 min de lecturaInvertir
9 min de lecturaInvertir
10 min de lecturaInvertir
Únete a *Financer* - Tu guía semanal para dominar los conceptos básicos del dinero, acumular ingresos extra y crear una vida donde el dinero trabaje para ti.