A
Anónimo
Experto financiero · Financer
Atención, un crédito es vinculante para usted y debe ser devuelto. Compruebe el coste del préstamo y su capacidad de reembolso antes de comprometerse.
La entidad aprueba un límite
El banco o emisor analiza tus ingresos, deudas, historial con la entidad y posibles registros como ASNEF o CIRBE. En España no existe una puntuación crediticia formal como en Estados Unidos.
Haces compras o retiradas
Cada operación reduce el crédito disponible. Las retiradas de efectivo con tarjeta de crédito suelen tener comisiones e intereses desde el primer día, así que conviene evitarlas salvo necesidad.
Se cierra el periodo
En la fecha de cierre, la entidad suma las operaciones del ciclo. El extracto debe mostrar compras, comisiones, intereses si los hay y el importe que se cargará.
Pagas el recibo
Si eliges pago total, se carga todo el gasto del periodo en la cuenta asociada. Si eliges pago aplazado, pagas una cuota y el resto queda financiado.
El límite se repone
La parte de capital que devuelves vuelve a estar disponible. Este mecanismo es cómodo, pero en modalidad revolving puede hacer que la deuda se alargue si la cuota es demasiado baja.
Si te preguntas cómo funciona una tarjeta de crédito, la idea básica es sencilla: el banco te deja usar una línea de crédito para pagar compras ahora y devolver ese dinero más tarde.
La parte importante está en cómo lo devuelves. Si pagas todo a final de mes, normalmente no hay intereses. Si aplazas el pago, la tarjeta se convierte en financiación y puede salir cara.
En esta guía explicamos cómo funciona una tarjeta de crédito en España, qué significa el límite, cuándo se paga, qué comisiones revisar y por qué conviene tener cuidado con las tarjetas revolving. Si ya estás comparando opciones, puedes ver nuestra selección de mejores tarjetas de crédito.
Una tarjeta de crédito no usa directamente el saldo de tu cuenta en cada compra. Usa un límite aprobado por la entidad, por ejemplo 1.000 € o 3.000 €, y después liquida lo que hayas gastado según la modalidad de pago contratada.
El Banco de España distingue varias formas de pago en tarjetas de crédito: cargo inmediato, pago total a final de mes y pago aplazado mediante cuota fija o porcentaje de la deuda.
En la práctica, la tarjeta funciona como un pequeño crédito reutilizable. Compras, el crédito disponible baja, pagas el recibo y el límite vuelve a estar disponible. Esa comodidad es útil, pero también exige control.
Dicho de otra forma: si la pregunta es cómo funciona la tarjeta de crédito, la respuesta depende de la modalidad de pago. Y si buscas "tarjeta de crédito cómo funciona" porque vas a contratar una, céntrate primero en fecha de pago, TAE y límite.
| Concepto | Qué significa | Qué revisar |
|---|---|---|
Límite de crédito | Importe máximo que puedes usar | Que encaje con tus ingresos |
Fecha de cierre | Día en que se calcula el gasto del periodo | Qué compras entran en cada recibo |
Fecha de pago | Día en que se carga el recibo | Saldo suficiente en la cuenta |
TAE | Coste anual equivalente si financias | Intereses, comisiones y gastos |
Revolving | Pago aplazado con cuota periódica | Que la cuota amortice deuda real |
La diferencia entre una tarjeta de crédito y una de débito está en el origen del dinero.
Con una tarjeta de débito, el cargo se registra casi al momento en tu cuenta. Si no tienes saldo, la operación puede rechazarse.
Con una tarjeta de crédito, compras usando el límite concedido por la entidad. Después devuelves el dinero en la fecha pactada o en cuotas. Por eso una tarjeta de crédito tiene las mismas consecuencias que cualquier financiación: si aplazas, puedes pagar intereses.
Si solo quieres controlar el gasto diario, una tarjeta de débito suele ser más simple. Si necesitas flexibilidad puntual, la tarjeta de crédito puede encajar, siempre que pagues el total a tiempo.
Para entender cómo funciona la tarjeta de crédito cómo funciona el ciclo mensual es lo más importante. Estos son los pasos habituales:
El pago total es la opción más limpia: gastas durante el mes y pagas todo el recibo en la fecha pactada. Si hay saldo suficiente en la cuenta, la tarjeta te da flexibilidad sin convertir tus compras en deuda cara.
El pago aplazado funciona de otra manera. Puedes pagar una cuota fija, por ejemplo 50 € al mes, o un porcentaje del saldo dispuesto. La entidad cobra intereses por financiar el importe pendiente.
En las tarjetas revolving, el crédito se reconstituye con cada cuota. Esto significa que la parte de capital que devuelves vuelve a estar disponible. El problema aparece cuando la cuota es baja: puedes seguir usando la tarjeta, pagar intereses y reducir muy poco la deuda.
Antes de activar el pago aplazado, pide una simulación con cuota, plazo estimado, intereses totales y TAE. Si no entiendes cuánto terminarás pagando, no lo actives.
La TAE (Tasa Anual Equivalente) permite comparar el coste del crédito porque incorpora el tipo de interés y determinados gastos. La Ley 16/2011 regula su cálculo para contratos de crédito al consumo.
No confundas TAE con TIN. El TIN es el tipo nominal, mientras que la TAE intenta reflejar el coste anual equivalente. Si una tarjeta anuncia una cuota pequeña pero tiene una TAE alta, el coste real puede ser elevado.
También revisa estas comisiones:
Para profundizar, consulta nuestra guía sobre qué es la TAE.
| Forma de pago | Intereses | Cuándo usarla |
|---|---|---|
Pago total a fin de mes | Normalmente no | Compras habituales que puedes pagar completas |
Pago aplazado puntual | Sí, salvo promociones reales | Compra concreta y plazo corto |
Revolving | Sí | Solo con cuota suficiente y control estricto |
Retirada en cajero | Habitualmente sí | Evitar salvo urgencia |
Compara y encuentra la mejor tarjeta entre las principales plataformas del mercado para este mes de noviembre de 2026
Ver las mejores tarjetasSolicitar una tarjeta de crédito en España suele ser rápido, pero no es automático. La entidad necesita comprobar que puedes devolver el crédito.
Lo habitual es que revise tu identidad, ingresos, antigüedad laboral, otras deudas y comportamiento previo como cliente. También puede consultar ficheros de morosidad y la CIRBE cuando corresponda.
Recuerda: España no funciona con credit score. No tienes que mejorar una puntuación. Lo que pesa es no figurar en ficheros de impago como ASNEF, tener ingresos estables y no acumular demasiadas cuotas respecto a tus ingresos.
Una tarjeta de crédito puede ser útil si la usas como herramienta de pago, no como extensión permanente de tus ingresos.
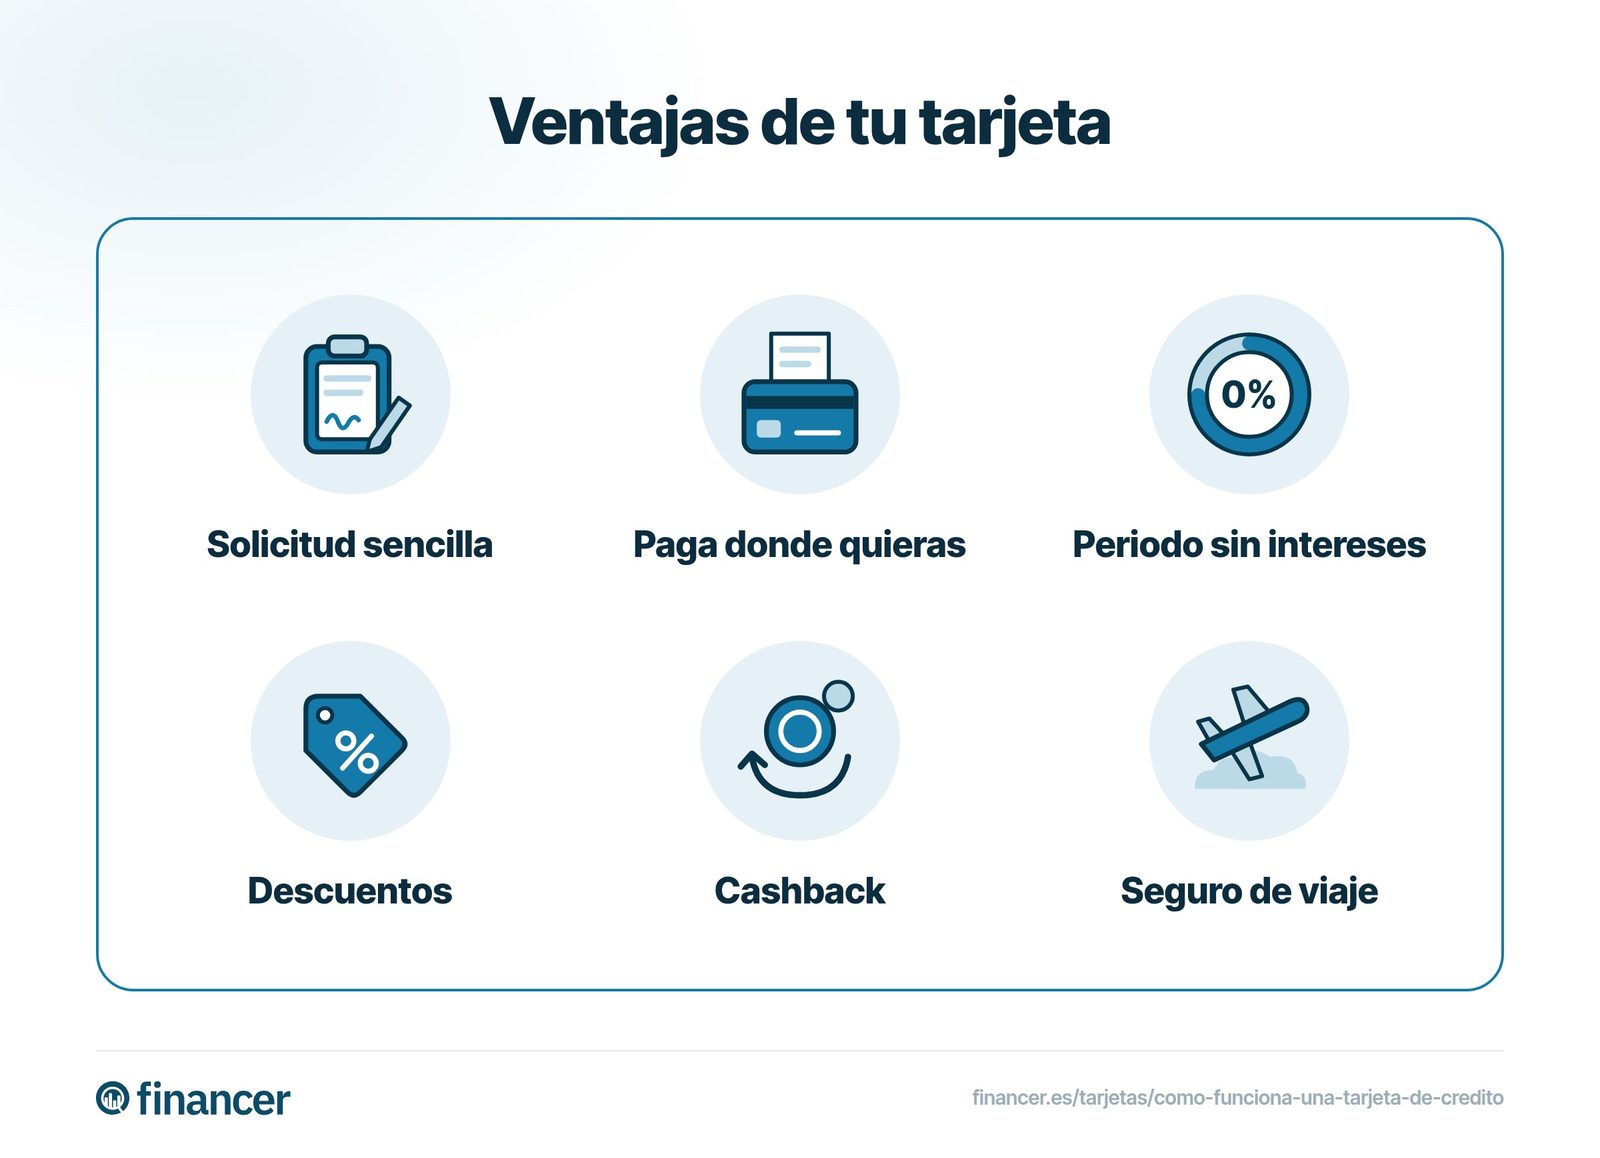
La ventaja principal es la flexibilidad. Puedes reservar hoteles, alquilar coches, cubrir una compra antes de cobrar la nómina o separar gastos del mes. Algunas tarjetas incluyen seguros, protección de compras o programas de puntos.
El riesgo aparece cuando el límite se confunde con dinero propio. Si financias gastos corrientes porque no llegas a fin de mes, la tarjeta puede tapar el problema durante unas semanas y hacerlo mayor después.
La mejor tarjeta no siempre es la que ofrece más límite. Para la mayoría de usuarios, una buena tarjeta de crédito es la que permite pago total sin intereses, tiene comisiones claras y no empuja al pago aplazado por defecto.
Comprueba también si la tarjeta encaja con tu uso real. Si viajas, revisa comisiones por divisa y retirada de efectivo. Si compras mucho online, mira seguros y protección de compras. Si solo necesitas controlar gastos, quizá te baste una tarjeta prepago o una tarjeta de débito.
Puedes empezar por la categoría general de tarjetas y comparar después productos concretos según tu perfil.
Funciona como una línea de crédito asociada a una tarjeta. Puedes pagar compras hasta el límite aprobado y después devuelves el dinero en la fecha pactada. Si pagas todo a final de mes, normalmente no hay intereses. Si aplazas el pago, se aplican intereses y debes revisar la TAE.
En la modalidad de pago total, el gasto del periodo se carga en tu cuenta en la fecha de pago. Es la forma más recomendable si tienes saldo suficiente, porque suele evitar intereses y mantiene la tarjeta como herramienta de pago, no como deuda permanente.
Es una modalidad de pago aplazado en la que devuelves la deuda mediante cuotas periódicas. Cada cuota repone parte del crédito disponible. Si la cuota es baja, puedes pagar intereses durante mucho tiempo y reducir muy poco capital.
En España no existe un credit score formal como en Estados Unidos. Las entidades analizan ingresos, deudas, relación con el banco, CIRBE y ficheros de morosidad como ASNEF o BADEXCUG. Lo importante es pagar a tiempo y no sobreendeudarte.
Depende de la entidad y de la modalidad. El pago total a fin de mes puede no generar intereses, pero el pago aplazado suele tener una TAE elevada. Antes de financiar, compara la TAE, las comisiones y el coste total que pagarás.
La entidad puede cobrar intereses de demora, bloquear la tarjeta, reclamar la deuda y comunicar el impago a ficheros de morosidad si se cumplen los requisitos legales. Si prevés que no podrás pagar, contacta con la entidad antes del vencimiento.
¿Tienes alguna pregunta sobre este tema? Pregunta a la comunidad.
Correo confirmado. Tu comentario aparecerá tras la revisión.
Ese enlace ha caducado. Publica tu comentario otra vez.
Anónimo
Experto financiero · Financer
Comparar las mejores tarjetas
desde 21,59 % TAE
11 opciones
Gratis · No afecta a tu historial
Encontrar mi tarjetaComparar las mejores tarjetas
desde 21,59 % TAE
11 opciones
7 min de lecturaTarjetas
8 min de lecturaTarjetas
7 min de lecturaTarjetas
8 min de lecturaTarjetas
8 min de lecturaTarjetas
Únete a *Financer* - Tu guía semanal para dominar los conceptos básicos del dinero, acumular ingresos extra y crear una vida donde el dinero trabaje para ti.