Este es un cálculo realizado por Financer y no refleja el coste real de CashperPlus. La empresa realizará una evaluación crediticia individual.Calculando
Los servicios de Moneezy son gratuitos. El porcentaje y la cantidad del reembolso pueden variar después de completar la evaluación. El servicio no cobra comisión por la selección del préstamo. Ejemplo representativo: Importe del préstamo: 5.000€. Plazo de amortización: 24 meses. Tipo de interés nominal (TIN) anual: 59,88% (fijo). Tasa Anual Equivalente (TAE): 79,38%. Cuota mensual: 372,40€. Coste total del crédito: 3.937,61€. Importe total a devolver: 8.937,61€. Todos los préstamos están
Este es un cálculo realizado por Financer y no refleja el coste real de SolCredito. La empresa realizará una evaluación crediticia individual.Calculando
Este es un cálculo realizado por Financer y no refleja el coste real de Smartcredito. La empresa realizará una evaluación crediticia individual.Calculando
A modo de ejemplo, para un préstamo de 500€ a devolver en 30 días, los intereses serían de 225,00€, lo que equivale a una TAE del 8538.05% y un TIN del 540.00%. En caso de impago, la penalización por mora será del 1,5% diario sobre el principal impagado, con un máximo del 200% sobre el principal del préstamo impagado. Comisión por impago: 20€. Importe total a devolver en un único pago: 725,00 € (500 € más 225,00 € de intereses). La TAE para el primer micro préstamo desde el 0% siempre estará
Condiciones y comisiones
TAE
8.538,05 % - 15.215,18 %
Importe del préstamo
50 € - 1.200 €
Período del préstamo
7 - 30 días
Comisión de originación
Sin comisión de apertura
Comisiones mensuales
Sin comisión mensual
Requisitos
Edad mínima
21
Ingresos mínimos
0 €
Requiere banco nacional
No
Requiere número de teléfono nacional
Sí
Requiere ciudadanía
No
Identificación electrónica
Sí
Características
Cofirmante posible
No
Período de revocación
Sí
Acepta historial crediticio malo
No
Pago en fin de semana
No
Extensiones de préstamos
Sí
Devolución anticipada
Sí
Pago en 24 horas
Sí
Bróker de préstamos
No
Interés
Sí
Campos adicionales
Horas de pago
Solicitudes 24/7; transferencia estándar hasta 24 h hábiles
Aunque hacemos nuestro mejor esfuerzo para mantener los datos actualizados, no podemos garantizar la precisión completa en una base diaria
Filtros
Importe del préstamo
Requisitos de acceso
Etiquetas
Estadísticas del producto
Un desglose completo de todos los datos de los productos en esta comparativa para ayudarte a tomar la decisión correcta.
Importe del préstamo
50 € - 15.000 € (2.118,18 €)
Período del préstamo
2 días - 60 meses (9 meses)
TAE
0 % - 15.215,18 % (1.618,63 %)
Edad mínima
18 - 25 (19,18)
Ingresos mínimos
0 € - 600 € (109,09 €)
Requiere banco nacional
10 (90,9 %)
Requiere número de teléfono nacional
9 (81,8 %)
Requiere ciudadanía
6 (54,5 %)
Identificación electrónica
8 (72,7 %)
Acepta historial crediticio malo
8 (72,7 %)
Pago en 24 horas
11 (100 %)
Pago en fin de semana
3 (27,3 %)
Extensiones de préstamos
5 (45,5 %)
Devolución anticipada
7 (63,6 %)
Bróker de préstamos
6 (54,5 %)
Interés
6 (54,5 %)
Cofirmante posible
0 (0 %)
Período de revocación
5 (45,5 %)
Alta tasa de aprobación
1 (9,1 %)
Estadísticas basadas en 11 productos de Préstamos en nuestra base de datos.
EmpresaMínimoMáximo
Vivus0 %0 %
Ibancar16,06 %16,07 %
CashperPlus213,5 %1.221,48 %
QuéBueno1.342,33 %1.598,47 %
MyKredit12 %13 %
Credy0 %203,72 %
Moneezy79,38 %79,38 %
Crezu0 %36 %
SolCredito0 %3.752 %
Smartcredito8.538,05 %15.215,18 %
HolaDinero0 %36 %
Tipos de interés
Compara los tipos de todos los proveedores. Las barras muestran el rango entre el tipo más bajo y el más alto que ofrece cada empresa.
Elección de Financer
Mejor valorado
Ibancar
TIN del 15% y TAE del 16,07%. Comisión de apertura incluida en cuotas. Penalización del 1% por cancelación anticipada. Precio elevado pero competitivo dentro del segmento de préstamos con garantía vehicular.
Gestor personalizado durante todo el proceso. Atención telefónica en el 952 864 645, de lunes a viernes de 9:00 a 20:00 y sábados hasta las 14:00. Los clientes destacan la amabilidad y claridad.
Plazos de 12 a 36 meses con cuotas fijas mensuales. El cliente elige el día de pago. Hasta 5 días de prórroga sin coste. Condiciones claras y transparentes sin letra pequeña.
Proceso rápido y 100% online. Los usuarios valoran la rapidez de aprobación, la transparencia en las condiciones y que no sea necesario acudir a un notario.
Obtén condiciones exclusivas de las mejores empresas financieras
Línea de crédito para particulares y empresas
La línea de crédito es una de las opciones de financiación más flexibles del mercado. A diferencia de un préstamo tradicional, solo pagas intereses por el dinero que utilizas, y puedes disponer de él tantas veces como necesites.
En esta guía te explicamos qué es una línea de crédito, cómo funciona una línea de crédito, qué ventajas y desventajas tiene y comparamos las entidades que las ofrecen en España.
La mayoría de entidades permiten solicitar la línea de crédito online de forma rápida y sencilla. Algunas incluso ofrecen una línea de crédito inmediata, con respuesta en minutos. Compara condiciones y elige la que mejor se adapte a tu situación.
Línea de crédito en Plazo
Plazo Credit ofrece una línea de crédito a través de su cuenta y tarjeta. La cuenta incluye IBAN español y tarjetas tanto de débito como de crédito Mastercard.
Plazo no cobra comisiones de mantenimiento ni por emisión de tarjeta. Además, ofrece un reembolso del 3 % en compras de supermercados durante los primeros seis meses, con un límite de 10 € al mes.
La tarjeta de crédito incluye una línea que puede ir desde 300 € hasta 5.000 €, ajustándose al perfil financiero del cliente. Permite aplazar compras sin intereses hasta tres meses.
Si financias compras más allá de ese periodo, se convierten en crédito revolving con un 23,99 % TAE. Tenlo en cuenta antes de aplazar pagos a largo plazo.
MyKredit
MyKredit ofrece líneas de crédito con importes entre 600 € y 2.500 €, dependiendo del perfil del cliente.
Una de sus ventajas más destacadas es que se compromete a ingresar el dinero el mismo día de la aprobación. No exige tener nómina para la solicitud, aunque es necesario tener al menos 24 años.
CashperPlus
CashperPlus es una entidad financiera del grupo NovumBank, un banco regulado por el Banco Central de Malta.
Ofrece préstamos de hasta 2.000 € a plazos de hasta 24 meses. Para clientes recurrentes que han devuelto puntualmente, ofrece una línea de crédito de hasta 600 € con plazo de devolución de hasta 6 meses.
Para solicitar un préstamo necesitas tener al menos 21 años, DNI o NIE, residencia en España y una cuenta bancaria activa.
¿Qué es una línea de crédito?
Una línea de crédito es un tipo de financiación que pone a tu disposición un límite de dinero para que lo utilices cuando quieras, ya sea total o parcialmente.
Este producto también se conoce como crédito permanente (no confundir con crédito revolving, que funciona de forma diferente).
A medida que usas el dinero, lo vas devolviendo. Una vez devuelto, vuelves a disponer de ese importe. Es un ciclo que se repite durante toda la vigencia del contrato.
¿Cómo funciona la línea de crédito?
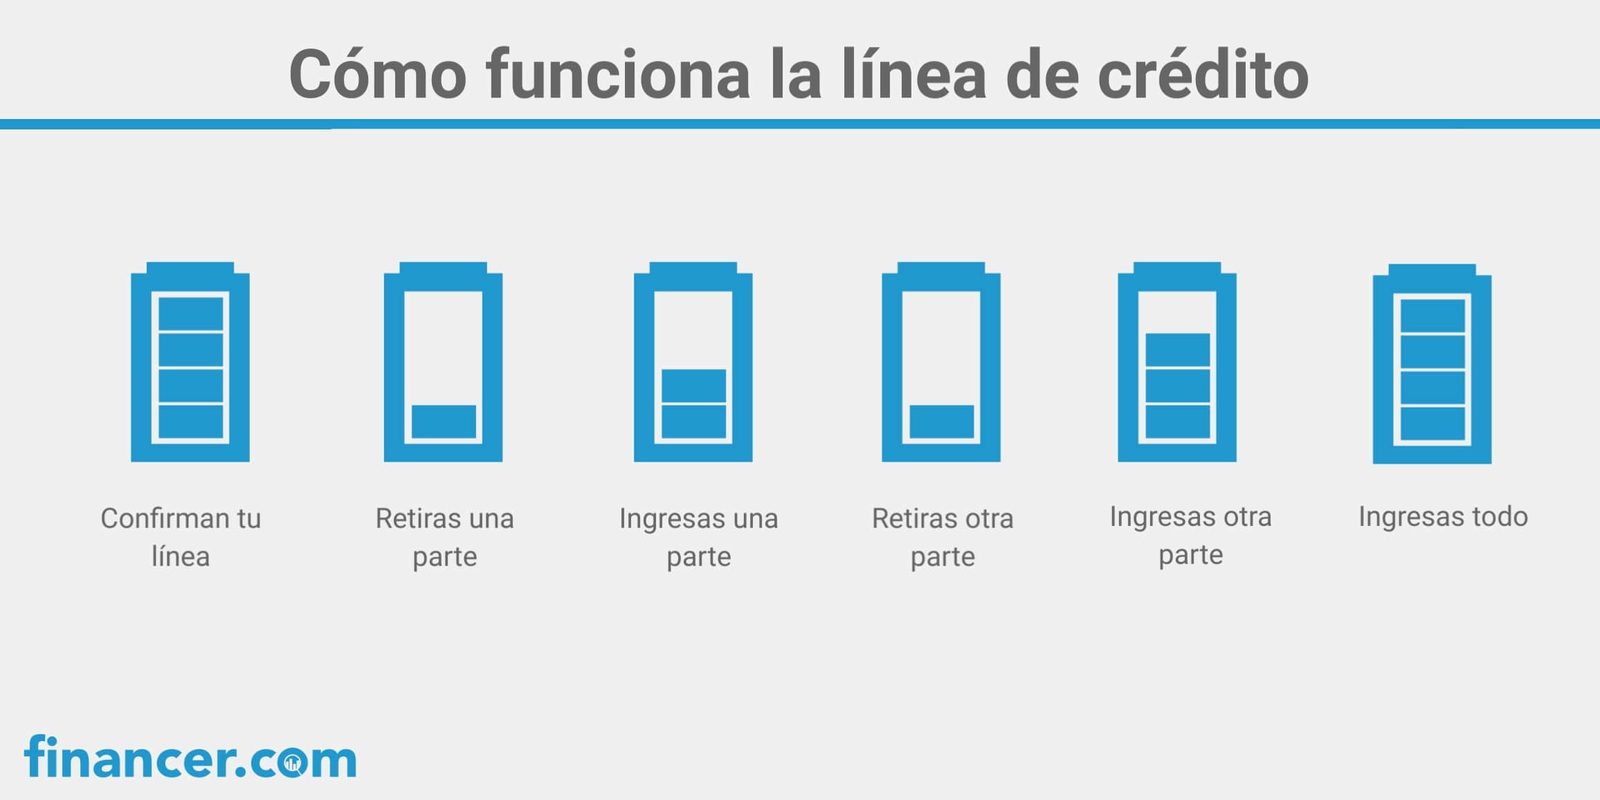
El funcionamiento de una línea de crédito es sencillo:
Completas el formulario de solicitud online
La entidad evalúa tu perfil y confirma el importe máximo del que podrás disponer
Ese dinero queda disponible en tu cuenta para que lo uses cuando lo necesites
Solo pagas intereses del dinero que utilices. Si no lo usas, no pagas nada
La devolución se hace en cuotas mensuales flexibles, tú eliges el importe
Es un tipo de financiación muy flexible, lo que explica su creciente demanda entre personas que buscan un colchón financiero sin compromisos fijos.
Se parece en cierto modo a una tarjeta de crédito, pero con la posibilidad de transferir el dinero directamente a tu cuenta bancaria.
Devolución flexible con la línea de crédito
Una de las grandes ventajas de la línea de crédito es su flexibilidad en la devolución.
Tras la aprobación, la entidad te asigna un límite máximo y un plazo de devolución, que suele ser de hasta 5 años según la entidad.
Durante ese periodo puedes hacer pagos en cuotas flexibles e incluso realizar pagos adicionales para reducir los intereses acumulados.
Esta flexibilidad te permite gestionar tu deuda de forma eficiente y reducir el coste total de la línea de crédito.
Ejemplo de cómo funciona la línea de crédito
Imagina que te conceden una línea de crédito de 1.000 €:
Retiras 300 € el 1 de enero para pagar una multa. Te quedan disponibles 700 € (1.000 € - 300 €)
El 15 de enero se estropea la lavadora y retiras 500 €. Te quedan 200 € disponibles (700 € - 500 €)
El 25 de enero recibes tu nómina y devuelves 600 €. Ahora tienes disponibles 800 € (200 € + 600 €)
El 29 de enero necesitas pagar un regalo y retiras 400 €. Te quedan 400 € (800 € - 400 €)
Al mes siguiente devuelves los 600 € restantes. Vuelves a tener los 1.000 € disponibles
Puedes amortizar la línea de crédito total o parcialmente según te convenga.
Ten en cuenta que en este ejemplo no hemos incluido los intereses. Los intereses se calculan a diario, así que cuanto antes devuelvas el dinero, menos pagarás.
Ventajas de la línea de crédito
Flexibilidad: solo pagas intereses cuando utilizas el dinero
Comodidad: tú eliges el importe de la cuota y el plazo de devolución
Disponibilidad permanente: el dinero está siempre a tu alcance, sin nueva solicitud
Desventajas de las líneas de crédito
Intereses más elevados que los préstamos tradicionales
Comisión por retiro en algunas entidades, entre el 3 % y el 20 % del importe
Riesgo de sobreendeudamiento si no se controla el uso del crédito disponible
Requisitos para solicitar una línea de crédito
Tener al menos 18 años (algunas entidades exigen 21 o 24 años)
Documento de identidad en vigor: DNI, NIE o pasaporte
Cuenta bancaria a tu nombre en un banco español
Acceso a tu banca online
Recibir ingresos regulares (nómina, pensión o similar)
La línea de crédito funciona como un colchón financiero permanente. Te da la tranquilidad de saber que tienes dinero disponible ante cualquier imprevisto, sin tener que solicitar un nuevo préstamo personal cada vez.
Puedes usarla para financiar emergencias, compras inesperadas o cualquier pago que necesites, sin dar explicaciones sobre el destino del dinero.
Muchas personas solicitan la línea de crédito como medida preventiva, aunque no necesiten dinero en ese momento. Si no la usas, no pagas nada.
Aunque "préstamo" y "crédito" se usan a menudo como sinónimos, funcionan de manera diferente.
Préstamo personal
El préstamo personal tiene un plazo de devolución fijo. Recibes el dinero al firmar el contrato y lo devuelves en cuotas fijas con intereses desde el primer día. Si necesitas más dinero, debes solicitar otro préstamo.
Línea de crédito permanente
La línea de crédito no tiene fecha fija de devolución (aunque sí un plazo máximo, normalmente hasta 5 años). Tú gestionas la amortización y retiras solo lo que necesitas sin sobrepasar el límite.
A medida que devuelves el dinero, vuelves a disponer de él. Es un método de financiación permanente, flexible y adaptado a quien necesita liquidez de forma recurrente.
Característica
Préstamo personal
Línea de crédito
Tipo
Préstamo al consumo
Crédito permanente
Importe
Recibes un importe fijo
Dispones de un límite y usas lo que quieras
Disponibilidad
Al firmar el contrato
Retiras cuando lo necesites
Intereses
Sobre el total del préstamo
Solo sobre el dinero utilizado
Inicio del pago
Desde el primer día
Solo al usar el dinero
Devolución
Plazo fijo determinado
Cuotas flexibles
Renovación
Sin renovación
Permite renovación
Coste habitual
Intereses más bajos
Intereses más elevados
Intereses y comisiones de la línea de crédito
Los intereses de la línea de crédito se aplican solo al importe que retiras, no a la totalidad del límite disponible.
Por ejemplo, si tienes una línea de 1.000 € y retiras 300 €, solo pagas intereses por esos 300 €.
El interés diario varía según la entidad y suele oscilar entre el 0,30 % y el 1,5 % diario. Expresado en TAE, esto puede suponer entre un 15 % y un 24 % TAE o más, dependiendo del producto.
Otras comisiones a tener en cuenta:
Comisión por retiro: entre el 3 % y el 20 % sobre el importe retirado, según la entidad
Comisión de apertura: algunas entidades bancarias la cobran
Sin comisión de mantenimiento: en la mayoría de entidades online
Compara siempre el TAE (Tasa Anual Equivalente), que incluye todos los costes, para saber cuánto te costará realmente la línea de crédito.
¿Quién puede solicitar la línea de crédito?
La línea de crédito está disponible tanto para particulares como para empresas y autónomos.
Las condiciones son similares en ambos casos. Este producto es especialmente útil para:
Personas que buscan una devolución flexible del préstamo
Quienes quieren la tranquilidad de tener dinero siempre disponible
Autónomos y empresas que necesitan gestionar flujos de caja
Línea de crédito para empresas y autónomos
Empresas y autónomos recurren a las líneas de crédito para disponer de liquidez inmediata y poder hacer frente a facturas, impuestos, Seguridad Social o IVA.
Es un método habitual para cubrir el desfase entre los pagos a proveedores y el cobro de facturas, lo que ayuda a mantener la actividad sin interrupciones.
Antes de contratar una línea de crédito, ten en cuenta estos puntos:
Compara siempre la TAE, no solo el TIN. La TAE incluye todos los costes y es la forma más fiable de comparar productos
Calcula cuánto necesitas realmente. No solicites más de lo que vas a usar
Revisa las comisiones por retiro. En algunos casos pueden encarecer mucho el producto
Devuelve cuanto antes. Los intereses son diarios: cuanto más tiempo tardes en devolver, más pagarás
Asegúrate de no estar en ASNEF. La mayoría de entidades comprueban los ficheros de morosidad antes de aprobar la solicitud
Preguntas frecuentes sobre la línea de crédito
¿Qué es una línea de crédito?
Una línea de crédito es un tipo de financiación que pone a tu disposición un límite de dinero que puedes utilizar total o parcialmente cuando lo necesites. Solo pagas intereses por el dinero que utilizas, y a medida que lo devuelves vuelves a tener ese importe disponible.
¿Cuál es el importe máximo de la línea de crédito?
Depende de la entidad. Normalmente oscila entre 300 € y 5.000 €. Plazo ofrece hasta 5.000 €, MyKredit hasta 2.500 € y CashperPlus hasta 600 € para clientes recurrentes.
¿Cómo funciona la devolución de la línea de crédito?
La devolución es flexible. Tú eliges el importe de la cuota mensual. El plazo máximo suele ser de hasta 5 años según la entidad.
Los intereses se calculan diariamente, así que cuanto antes devuelvas, menos pagas.
¿Puedo solicitar una línea de crédito estando en ASNEF?
La mayoría de entidades no conceden líneas de crédito a personas en ASNEF. Sin embargo, algunas ofrecen opciones para clientes en esta situación. Consulta nuestra página de créditos con ASNEF para más información.
¿Cuánto tardo en recibir el dinero de la línea de crédito?
La aprobación suele ser en 15 minutos. El dinero queda disponible en tu cuenta de usuario de forma inmediata. Cuando lo transfieras a tu cuenta bancaria, puede tardar entre 24 y 48 horas por el proceso de transferencia bancaria.
¿Qué diferencia hay entre una línea de crédito y un préstamo personal?
El préstamo personal tiene un importe fijo y cuotas determinadas desde el primer día. La línea de crédito te da acceso a un límite de dinero que usas cuando quieras y solo pagas intereses por lo que utilizas. La devolución es flexible y puedes reutilizar el dinero al devolverlo.
Únete a *Financer* - Tu guía semanal para dominar los conceptos básicos del dinero, acumular ingresos extra y crear una vida donde el dinero trabaje para ti.