A
Anónimo
Experto financiero · Financer
Los ingresos pasivos son la clave para dejar de cambiar tu tiempo por dinero. Mientras la mayoría de los españoles depende exclusivamente de su sueldo, quienes generan ingresos pasivos tienen una fuente de dinero que trabaja para ellos.
No hace falta ser millonario para empezar. Hay opciones de ingresos pasivos con baja inversión, desde 1.000 €, y otras que solo requieren tu tiempo y conocimientos.
En esta guía encontrarás ingresos pasivos ejemplos reales con datos actualizados, ventajas y desventajas de cada opción para que elijas la que mejor se adapta a tu situación.
Hay dos grandes vías para generar ingresos pasivos: invertir dinero en activos que produzcan rendimientos, o invertir tiempo creando algo que genere ingresos a largo plazo.
Si buscas ingresos pasivos ideas y ejemplos concretos, a continuación encontrarás 10 opciones ordenadas de menor a mayor riesgo. Para entender bien qué son ingresos pasivos, recuerda que son ganancias que no dependen de tu tiempo activo.
La mayoría de opciones con inversión financiera son más "pasivas" en el sentido estricto: una vez hecha la inversión, el dinero trabaja solo. Las opciones basadas en tiempo (negocios online, contenido digital) requieren más esfuerzo inicial pero menos capital.
Las cuentas de ahorro son la forma más segura de obtener ingresos pasivos. Tu dinero está disponible en cualquier momento y genera una pequeña rentabilidad.
En 2026, las mejores cuentas remuneradas en España ofrecen entre el 2 % y el 3,33 % TAE. Por ejemplo, Raisin ofrece un 3,33 % TAE los tres primeros meses para nuevos clientes.
El Fondo de Garantía de Depósitos protege hasta 100.000 € por titular y entidad.
Los depósitos bancarios ofrecen mayor rentabilidad a cambio de bloquear tu dinero durante un periodo determinado (3, 6, 12 o más meses).
En 2026, los mejores depósitos a plazo fijo en España se mueven entre el 2 % y el 2,80 % TAE. A través de plataformas como Raisin puedes acceder a depósitos de bancos europeos con rentabilidades más altas.
La mayoría requieren un importe mínimo de entre 1.000 € y 10.000 €. También están protegidos por el Fondo de Garantía de Depósitos (hasta 100.000 € por titular de cuenta).
Las Letras del Tesoro son títulos de deuda pública emitidos por el Gobierno de España. Se compran a descuento y al vencimiento recibes el valor nominal completo. La diferencia es tu beneficio.
En las últimas subastas de 2026, la rentabilidad de las Letras se sitúa alrededor del 2 % para plazos de 6 y 12 meses. Se pueden comprar desde 1.000 € directamente en el Tesoro Público (tesoro.es).
Los bonos del Estado tienen plazos más largos (3-5 años) y pagan cupones anuales, lo que los convierte en una fuente de ingresos pasivos periódicos.
Los fondos de inversión indexados replican un índice bursátil (como el IBEX 35 o el S&P 500) y no requieren que tú tomes decisiones de compra y venta.
Históricamente, los fondos indexados al S&P 500 han dado una rentabilidad media cercana al 9 % anual a largo plazo. Puedes empezar con cantidades pequeñas a través de plataformas como MyInvestor o Indexa Capital.
Son ideales para quien quiere invertir a largo plazo (5-10 años o más) sin dedicar tiempo a gestionar su cartera.
Los roboadvisors son plataformas de inversión automatizada. Un algoritmo gestiona tu cartera de fondos en función de tu perfil de riesgo.
La inversión mínima suele ser baja (desde 150 € en Indexa Capital, 1 € en MyInvestor). Las comisiones totales rondan el 0,4-0,65 % anual, mucho menos que un gestor tradicional.
Son una opción cómoda para quien quiere invertir de forma diversificada sin tener que elegir ni gestionar los fondos.
Comprar acciones de empresas que reparten dividendos te permite cobrar una parte de sus beneficios sin vender las acciones. En España, empresas como Iberdrola, Enagás o Red Eléctrica son conocidas por sus dividendos.
El pago suele ser trimestral o semestral. Una estrategia habitual es combinar empresas que paguen en meses distintos para tener ingresos cada mes.
Si quieres empezar, consulta nuestra guía para invertir en bolsa.
El crowdlending consiste en prestar dinero a particulares o empresas a través de plataformas especializadas como Mintos o EstateGuru. Recibes intereses periódicos como si fueras un banco.
También existen plataformas de inversión inmobiliaria participativa (crowdfunding inmobiliario) donde puedes invertir en proyectos de vivienda desde cantidades reducidas.
La rentabilidad varía entre el 5 % y el 12 % según la plataforma y el nivel de riesgo. Puedes configurar la inversión en modo automático para que el sistema reinvierta por ti.
El alquiler de viviendas sigue siendo una de las formas más populares de generar ingresos pasivos en España. La rentabilidad bruta por alquiler de larga estancia oscila entre el 5 % y el 8 %, aunque en zonas turísticas con alquiler vacacional puede superar el 10 %.
El inconveniente principal es que necesitas un capital importante para comprar el inmueble (o pedir una hipoteca). También hay que dedicar tiempo a la gestión: buscar inquilinos, reparaciones, trámites.
Si prefieres no gestionar nada, puedes contratar una empresa de administración de fincas o invertir en inmobiliario participativo sin comprar un piso entero.
Invertir en criptomonedas también puede generar ingresos pasivos. Con el staking bloqueas tus criptomonedas en una red blockchain y recibes recompensas periódicas, similar a los intereses de un depósito.
El holding consiste simplemente en comprar y mantener una criptomoneda esperando que suba de valor a largo plazo.
Con la regulación europea MiCA en vigor desde 2026, el mercado cripto es más seguro que hace unos años, pero sigue siendo muy volátil. No inviertas dinero que no puedas permitirte perder.
Consulta nuestra guía sobre cómo invertir en criptomonedas.
No todas las fuentes de ingresos pasivos requieren invertir dinero. Crear un negocio online o contenido digital implica invertir tiempo al principio, pero puede generar ingresos durante años.
Ideas de negocios con ingresos pasivos por internet:
Ideas de ingresos pasivos fuera de internet:
Cada una requiere una inversión inicial diferente. Por ejemplo, montar un blog con dominio y hosting cuesta desde unos 50 € al año. Un curso online puede crearse gratis si ya tienes los conocimientos.
Si te interesa, lee nuestra guía sobre cómo ganar dinero desde casa.
Antes de lanzarte, conviene tener claros algunos errores habituales:
No necesitas tener mucho dinero para empezar. Lo importante es dar el primer paso y ser constante.
En Financer hemos preparado guías que pueden ayudarte: aprende a hacer un presupuesto personal para controlar tus gastos, consulta nuestros consejos para ahorrar y explora las opciones de inversión disponibles en España.
La libertad financiera no se consigue de la noche a la mañana, pero cada euro que pones a trabajar te acerca un poco más a vivir de ingresos pasivos. Analiza tu situación, elige las opciones que encajen con tu perfil y empieza hoy.
Los ingresos pasivos son ganancias que recibes de forma recurrente sin dedicar tu tiempo de manera activa.
Ejemplos: intereses de cuentas de ahorro, dividendos de acciones, alquiler de inmuebles, royalties de un libro o rendimientos de fondos de inversión.
Depende de tu perfil y capital disponible. Para perfiles conservadores, las cuentas remuneradas (hasta 3,33 % TAE) y las Letras del Tesoro (~2 %) son las opciones más seguras. Para quien busca mayor rentabilidad, los fondos indexados (media histórica del 9 % anual) y el alquiler de inmuebles (5-8 % bruto) son los más populares.
Puedes empezar con muy poco. Las cuentas de ahorro no tienen mínimo, los fondos indexados permiten invertir desde 1 €, y las Letras del Tesoro desde 1.000 €. Para inversión inmobiliaria necesitarás un capital más elevado, aunque el crowdfunding inmobiliario permite participar desde cantidades reducidas.
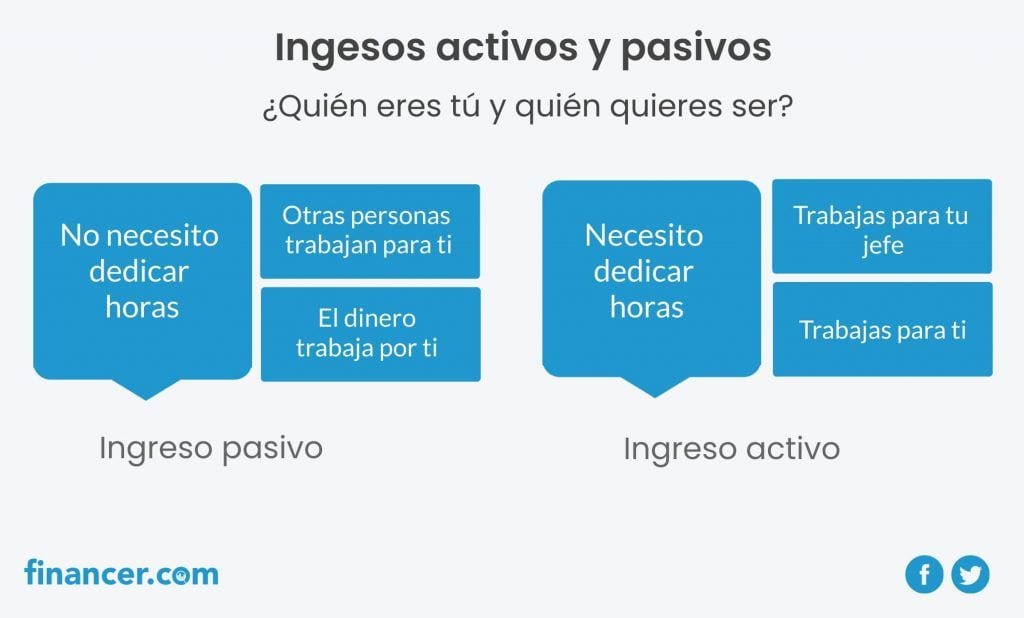
Un ingreso activo es el que recibes a cambio de tu tiempo y trabajo (sueldo, honorarios de autónomo). Un ingreso pasivo se genera sin que tengas que estar presente: los intereses de un depósito, los dividendos de acciones o el alquiler de un piso llegan aunque no estés trabajando.
Sí, pero requiere tiempo, constancia y una cantidad de capital significativa. La regla del 4 % sugiere que necesitas un patrimonio invertido de 25 veces tus gastos anuales. Si gastas 24.000 € al año, necesitarías unos 600.000 € invertidos. La clave es empezar cuanto antes y reinvertir los beneficios.
Sí. En España, los rendimientos de inversión tributan como rentas del ahorro en el IRPF:
Los alquileres tributan como rendimientos del capital inmobiliario con una reducción del 50-60 % en vivienda habitual.
Las fuentes de ingreso más habituales son: salario (trabajo activo), beneficios de un negocio propio, intereses de ahorro y depósitos, dividendos de acciones, rentas de alquiler, royalties (derechos de autor) y ganancias de capital por la venta de activos.
No todas son pasivas; el salario y los beneficios de negocio suelen ser activos.
¿Tienes alguna pregunta sobre este tema? Pregunta a la comunidad.
Correo confirmado. Tu comentario aparecerá tras la revisión.
Ese enlace ha caducado. Publica tu comentario otra vez.
Anónimo
Experto financiero · Financer
Comparar los mejores prestamistas
desde 3 % TAE
26 opciones
Gratis · Sin compromiso
Ver mi tipo de interésComparar los mejores prestamistas
desde 3 % TAE
26 opciones
10 min de lecturaInvertir
9 min de lecturaInvertir
10 min de lecturaInvertir
11 min de lecturaInvertir
10 min de lecturaInvertir
Únete a *Financer* - Tu guía semanal para dominar los conceptos básicos del dinero, acumular ingresos extra y crear una vida donde el dinero trabaje para ti.