A
Anónimo
Experto financiero · Financer
Los mejores ETFs para un inversor en España no son los más llamativos, sino los que combinan diversificación, costes bajos, liquidez suficiente y una fiscalidad que entiendes antes de comprar.
Si quieres una cartera sencilla, el punto de partida suele ser un ETF global amplio. Después puedes añadir S&P 500, emergentes, dividendos o bonos si encajan con tu horizonte y tu tolerancia al riesgo.
Esta selección no es una recomendación personalizada. Es una lista editorial para ayudarte a comparar opciones UCITS habituales, entender sus costes y evitar errores frecuentes al comprar ETF desde España.
Un ETF, o fondo cotizado, es una institución de inversión colectiva que se compra y vende en bolsa durante la sesión, de forma parecida a una acción. La CNMV explica que su objetivo habitual es replicar un índice, como el MSCI World, el S&P 500, un índice de bonos o una cesta sectorial.
La ventaja principal es la diversificación. Con una sola operación puedes acceder a cientos o miles de empresas, algo difícil de replicar comprando acciones una a una. También suelen tener costes de gestión más bajos que muchos fondos activos.
La parte menos cómoda es que cotizan en mercado. Pagas comisión de compraventa si tu bróker la cobra, compras a precio de mercado y puedes tener un pequeño diferencial entre compra y venta. Por eso no conviene tratarlos como productos de trading si tu plan es invertir a largo plazo.
Para esta lista hemos priorizado cinco criterios sencillos.
El primero es el TER, la comisión anual interna del fondo. Una diferencia de 0,30 % anual parece pequeña, pero pesa mucho cuando inviertes durante 15 o 20 años.
El segundo es el índice. Un ETF MSCI World no es lo mismo que un ETF global total. El MSCI World cubre mercados desarrollados; el FTSE All-World añade también emergentes. Un ETF S&P 500 concentra la cartera en grandes empresas estadounidenses.
El tercero es la réplica. Los ETFs físicos compran las acciones o bonos del índice, aunque a veces lo hacen por muestreo. Los sintéticos usan derivados. No son malos por definición, pero requieren leer más.
El cuarto es la liquidez: volumen negociado, tamaño del fondo y spread. Un producto barato puede salir caro si compras y vendes con un diferencial amplio.
El quinto es la distribución. Los ETFs de acumulación reinvierten dividendos dentro del fondo. Los de distribución los pagan al inversor. Para largo plazo, muchos inversores prefieren acumulación por simplicidad.
Si buscas el mejor ETF España, la respuesta honesta es que no existe una opción única para todo el mundo. Depende de si buscas una cartera global, más peso en Estados Unidos, renta variable emergente, ingresos por dividendos o una parte defensiva con bonos.
La tabla resume opciones UCITS conocidas y fáciles de encontrar en brókers europeos. Comprueba siempre el ISIN, la divisa de cotización y la clase exacta antes de enviar una orden.
| Categoría | ETF de referencia | Índice | Coste anual aprox. | Cuándo tiene sentido |
|---|---|---|---|---|
Global desarrollado | iShares Core MSCI World UCITS ETF (Acc) | MSCI World | 0,20 % TER | Base sencilla para renta variable de países desarrollados |
Global todo el mundo | Vanguard FTSE All-World UCITS ETF (Acc) | FTSE All-World | 0,19 % OCF | Un solo ETF para desarrollados y emergentes |
Estados Unidos | iShares Core S&P 500 UCITS ETF | S&P 500 | 0,07 % TER | Mayor peso en grandes empresas estadounidenses |
Emergentes | iShares Core MSCI EM IMI UCITS ETF | MSCI Emerging Markets IMI | 0,18 % TER | Complemento con más riesgo y potencial de crecimiento |
Dividendos | SPDR S&P Global Dividend Aristocrats UCITS ETF | S&P Global Dividend Aristocrats Quality Income | 0,45 % TER | Ingresos por dividendos, aceptando mayor coste |
Bonos globales | iShares Core Global Aggregate Bond UCITS ETF EUR Hedged | Bloomberg Global Aggregate Bond | 0,10 % TER aprox. | Reducir volatilidad con bonos de grado de inversión |
Compara los mejores brokers online y empieza a invertir con bajas comisiones hoy
Ver los mejores brokersUn ETF MSCI World da exposición a grandes y medianas empresas de mercados desarrollados. Suele incluir Estados Unidos, Europa, Japón, Canadá y otros países avanzados. No incluye mercados emergentes de forma relevante.
El iShares Core MSCI World UCITS ETF es una opción popular porque combina tamaño, liquidez y un TER del 0,20 %. Para un inversor que empieza, puede funcionar como núcleo de cartera si acepta que tendrá mucho peso en Estados Unidos y en grandes tecnológicas.
Si prefieres una cartera aún más simple, un ETF All-World puede ser más completo porque añade emergentes. No necesitas tener los dos si no quieres duplicar exposición.
El S&P 500 sigue siendo uno de los índices más usados del mundo. El iShares Core S&P 500 UCITS ETF tiene un TER del 0,07 %, replica físicamente el índice y permite comprar una cesta de unas 500 grandes empresas estadounidenses.
Su punto fuerte es el coste. Su punto débil es la concentración. Si ya tienes un ETF global, probablemente ya tienes mucho S&P 500 dentro. Añadir otro ETF de este índice aumenta el peso de Estados Unidos, no diversifica tanto como parece.
Puede tener sentido si quieres sobreponderar ese mercado. Si buscas equilibrio global, conviene revisarlo dos veces.
Los mercados emergentes pueden mejorar la diversificación, pero también elevan la volatilidad. Un ETF amplio como iShares Core MSCI EM IMI UCITS ETF incluye grandes, medianas y pequeñas empresas emergentes, con un TER del 0,18 %. Úsalo como satélite, no como sustituto de una cartera global.
Los ETFs de dividendos atraen porque pagan rentas periódicas. El problema es que suelen ser más caros y pueden concentrarse en sectores maduros. Si inviertes a largo plazo, un ETF de acumulación global puede ser más eficiente que perseguir dividendos.
Los ETFs de bonos ayudan a suavizar caídas, pero tienen riesgo de tipos de interés, crédito y divisa. Para un residente en España, una clase cubierta a euros puede reducir el riesgo de cambio, aunque la cobertura también tiene coste.
La diferencia práctica más importante en España no está solo en el coste. Está en la fiscalidad.
Los fondos de inversión tradicionales registrados para traspasos permiten mover el dinero de un fondo a otro sin tributar en ese momento. Los ETFs, según la CNMV, no tienen ese mismo régimen de traspaso fiscal cuando cotizan como fondos cotizados.
Esto hace que un fondo indexado pueda ser más cómodo si prevés cambiar de cartera varias veces. Un ETF puede ser mejor si priorizas cotización intradía, variedad, bajo coste y acceso desde tu bróker.
Si todavía estás construyendo una estrategia, revisa también nuestra guía para invertir en bolsa desde cero y la comparación de fondos de inversión.
Cuando vendes un ETF con ganancia, esa plusvalía se integra en la base del ahorro del IRPF. La escala estatal publicada por la Agencia Tributaria para la base del ahorro en Renta 2025, actualizada el 17 de marzo de 2026, aplica el 19 % hasta 6.000 €, el 21 % hasta 50.000 €, el 23 % hasta 200.000 €, el 27 % hasta 300.000 € y el 30 % a partir de esa cifra.
Si el ETF reparte dividendos, esos importes también tributan como rentas del ahorro. Si es de acumulación, los dividendos se reinvierten dentro del fondo, pero tributarás cuando vendas con ganancia.
La clave es no confundir ETF con fondo indexado traspasable. En un ETF, cada venta puede generar una ganancia o pérdida patrimonial que tendrás que declarar. Guarda justificantes de compras, ventas, divisa y comisiones.
Para comprar ETF necesitas una cuenta de valores en un bróker que permita operar en bolsas europeas. En España verás opciones como DEGIRO, Interactive Brokers o XTB, además de bancos tradicionales.
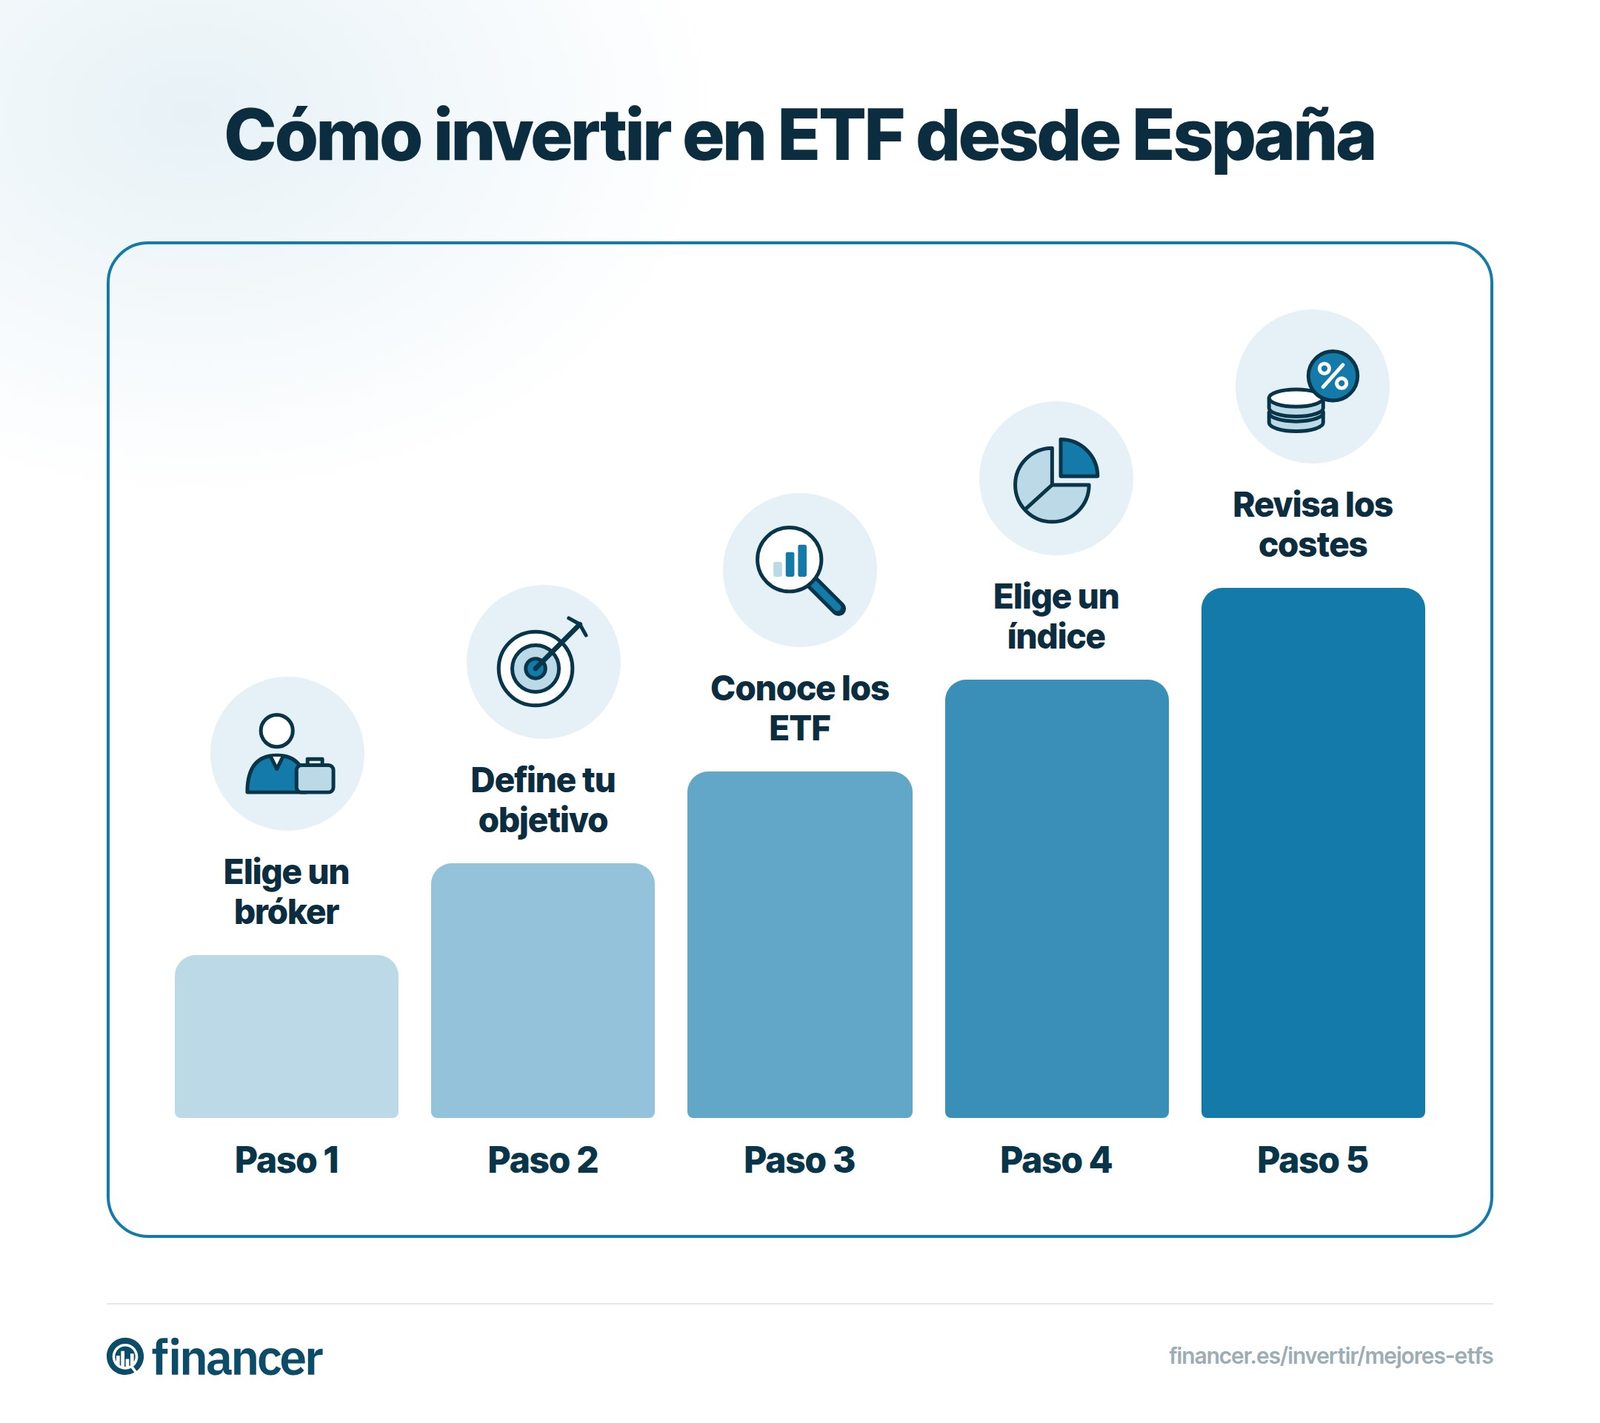
Antes de abrir cuenta, mira cuatro cosas: comisiones de compra y venta, comisión de cambio de divisa, custodia o inactividad y si el bróker ofrece los ETFs UCITS que quieres comprar.
También importa la operativa. Si compras cada mes 100 € o 200 €, una comisión fija de 2 € pesa mucho. Si compras una vez al trimestre, puede ser menos relevante. Calcula el coste sobre tu importe real, no sobre una cartera teórica.
Si prefieres delegar la cartera y los rebalanceos, puedes comparar robo-advisors. Si aún no tienes claro dónde encajan los ETFs, empieza por nuestra guía sobre dónde invertir dinero.
El primer error es mirar solo la rentabilidad reciente. Un ETF que ha subido mucho puede estar concentrado en pocos sectores o en un país concreto. Comprar después de una subida fuerte no elimina el riesgo de caída.
El segundo es duplicar índices sin saberlo. Un All-World, un MSCI World y un S&P 500 comparten muchas empresas. Puedes terminar con una cartera mucho más concentrada de lo que parece.
El tercero es ignorar la divisa. Aunque compres en euros, muchos ETFs invierten en activos denominados en dólares. La divisa puede ayudar o perjudicar la rentabilidad final.
El cuarto es operar demasiado. Los ETFs son líquidos, pero eso no significa que debas comprar y vender cada semana. Las comisiones, los spreads y los impuestos erosionan el resultado.
El quinto es no tener un plan. Define cuánto invertirás, con qué frecuencia, qué porcentaje quieres en renta variable y cuándo rebalancear. Después elige los ETFs que encajan con ese plan, no al revés.
Para la mayoría de inversores particulares, los mejores ETFs son los que permiten construir una cartera simple y mantenerla durante años: globales, baratos, líquidos y fáciles de entender.
Un ETF global puede ser suficiente para empezar. Añadir S&P 500, emergentes, dividendos o bonos solo tiene sentido si mejora tu plan, no si complica la cartera.
La parte decisiva no es encontrar el ETF perfecto. Es invertir con regularidad, mantener costes bajos, evitar ventas innecesarias y saber de antemano cómo actuar cuando el mercado caiga.
Para muchos principiantes, un ETF global amplio de acumulación es la opción más sencilla. Un MSCI World cubre mercados desarrollados; un FTSE All-World añade emergentes. La elección depende de si quieres una cartera de un solo ETF o prefieres combinar varios.
El ETF MSCI World invierte en empresas de varios mercados desarrollados. El S&P 500 se centra en grandes empresas estadounidenses. Si ya tienes un ETF global, probablemente ya tienes una parte importante de S&P 500 dentro.
No siempre. En España, los fondos tradicionales pueden beneficiarse del traspaso fiscal si cumplen los requisitos. Los ETFs cotizados no suelen permitir ese diferimiento, por lo que una venta con ganancia puede obligarte a tributar en ese ejercicio.
Para largo plazo, muchos inversores prefieren acumulación porque los dividendos se reinvierten automáticamente. Los ETFs de distribución pueden ser útiles si buscas ingresos periódicos, pero esos pagos tributan cuando se reciben.
Puedes comprar ETFs en brókers con acceso a bolsas europeas, como DEGIRO, XTB, Interactive Brokers o bancos con cuenta de valores. Antes de elegir, compara comisión de compra, cambio de divisa, custodia, inactividad y disponibilidad del ISIN que quieres.
Sí. Un ETF puede bajar si cae el índice que replica, si suben los tipos en ETFs de bonos, si hay riesgo de divisa o si el mercado pierde liquidez. No hay garantía de capital.
¿Tienes alguna pregunta sobre este tema? Pregunta a la comunidad.
Correo confirmado. Tu comentario aparecerá tras la revisión.
Ese enlace ha caducado. Publica tu comentario otra vez.
Anónimo
Experto financiero · Financer
Comparar brókeres de bolsa
desde 0 € depósito mín.
11 opciones
Brókers verificados y regulados
Comparar brókeresComparar brókeres de bolsa
desde 0 € depósito mín.
11 opciones
10 min de lecturaInvertir
9 min de lecturaInvertir
11 min de lecturaInvertir
9 min de lecturaInvertir
8 min de lecturaInvertir
Únete a *Financer* - Tu guía semanal para dominar los conceptos básicos del dinero, acumular ingresos extra y crear una vida donde el dinero trabaje para ti.