A
Anónimo
Experto financiero · Financer
39.292 €Saldo final
Total invertido: 29.000 € | Intereses generados: 10.292 €
Saldo final por año
| Año | Saldo inicial | Aportaciones | Intereses | Saldo final |
|---|---|---|---|---|
| Año 1 | 5.000 € | 2.400 € | 312 € | 7.712 € |
| Año 2 | 7.712 € | 2.400 € | 450 € | 10.562 € |
| Año 3 | 10.562 € | 2.400 € | 596 € | 13.558 € |
| Año 4 | 13.558 € | 2.400 € | 749 € | 16.707 € |
| Año 5 | 16.707 € | 2.400 € | 911 € | 20.018 € |
| Año 6 | 20.018 € | 2.400 € | 1.080 € | 23.498 € |
| Año 7 | 23.498 € | 2.400 € | 1.258 € | 27.156 € |
| Año 8 | 27.156 € | 2.400 € | 1.445 € | 31.001 € |
| Año 9 | 31.001 € | 2.400 € | 1.642 € | 35.043 € |
| Año 10 | 35.043 € | 2.400 € | 1.849 € | 39.292 € |
Capitalización mensual a un tipo de interés anual del 5% con aportaciones de 200 €/mes.
Si estás considerando la posibilidad de invertir, entonces conocer el concepto del interés compuesto marcará una gran diferencia en tus inversiones y en tu manera de invertir.
El interés compuesto significa que los intereses generados se suman al capital inicial, lo que genera nuevos intereses sobre la totalidad del importe.
Este mecanismo es fundamental para maximizar los rendimientos en tus operaciones financieras. Utiliza nuestra calculadora de interés compuesto gratuita para simular el crecimiento de tu dinero a lo largo del tiempo.
Los fondos de inversión son uno de los productos más populares que aplican esta fórmula, aunque existen otros productos financieros que también la utilizan.
Utilizado sabiamente, el interés compuesto toma un papel importante en las inversiones a largo plazo.
No es de extrañar que Albert Einstein dijera que el interés compuesto es la octava maravilla del mundo.
Antes de explorar las mejores formas de invertir y ahorrar (especialmente si quieres hacer crecer tus inversiones con el interés compuesto), es relevante aclarar un punto: ninguna inversión está completamente segura ni garantizada.
A continuación, te presentamos plataformas reconocidas que puedes considerar para invertir aplicando el interés compuesto.
Si buscas una entidad para invertir que aplique el interés compuesto, InbestMe puede interesarte.
En esta plataforma, las inversiones se realizan en fondos indexados y ETFs a largo plazo. El capital mínimo para invertir es de 1.000 € y es uno de los robo advisors con las comisiones más bajas del mercado: un coste total de gestión desde el 0,25% al 0,41%.
Revolut es una entidad bancaria que ofrece una cuenta remunerada con intereses diarios.
El pago de los intereses es diario, por lo que cada día acumulas las ganancias obtenidas y se vuelven a reinvertir. El tipo de interés varía según el plan: desde un 1,25% TAE con el plan Estándar hasta un 2,27% TAE con el plan Ultra.
Permite retirar el dinero en cualquier momento sin penalizaciones. Los depósitos están cubiertos por el Fondo de Garantía de Depósitos de hasta 100.000 € por cliente.
Estos son los productos de inversión que utilizan el interés compuesto y, por tanto, multiplicarán tus ganancias:
Por tanto, las inversiones en fondos de inversión, ETFs y cuentas de ahorro suman la rentabilidad al capital inicial aportado.
Las inversiones en acciones individuales no aplican el interés compuesto de forma automática. Si deseas invertir en Bolsa, la única manera de reinvertir las ganancias sería invirtiendo en empresas que pagan dividendos y posteriormente reinvirtiendo ese capital.
El interés compuesto es un tipo de interés que se capitaliza sobre sí mismo.
En otras palabras, representa un interés sobre el interés, también conocido como interés acumulado.
Este proceso implica que los intereses generados en cada periodo se suman al capital principal, y posteriormente, los nuevos intereses se calculan sobre la totalidad del importe, generando así un crecimiento exponencial a lo largo del tiempo.
Por ejemplo, si estás invirtiendo en un fondo de inversión a través de un robo advisor, recibirás ganancias del dinero aportado, pero además el interés también se aplicará sobre las ganancias que vayas acumulando año tras año.
Pongamos un ejemplo para verlo más claro. (En este ejemplo no descontamos los impuestos a pagar a Hacienda).
Supongamos que inviertes 10.000 € con un interés anual del 5%, capitalizado anualmente.
1.º año: recibes 500 € de ganancias:
10.000 € × 5% = 500 €
Total acumulado: 10.500 €
2.º año: aplican el 5% sobre los 10.500 € (capital + ganancias del primer año):
10.500 € × 5% = 525 €
Total acumulado: 11.025 €
3.º año: aplican el 5% sobre los 11.025 €:
11.025 € × 5% = 551,25 €
Total acumulado: 11.576,25 €
Así pues, empezaste con un capital de 10.000 € y después de 3 años tienes 11.576,25 €.
Con interés compuesto has ganado 1.576,25 €, frente a los 1.500 € que habrías ganado con interés simple (500 € × 3 años). La diferencia de 76,25 € viene del efecto de capitalizar los intereses. Cuanto más tiempo pase, mayor será esta diferencia.
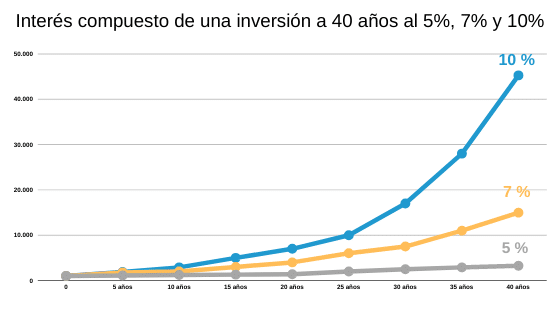
Los resultados al calcular el interés compuesto varían considerablemente en comparación con el cálculo del interés simple.
En el siguiente gráfico, puedes observar la marcada diferencia entre aplicar uno u otro en tus inversiones.
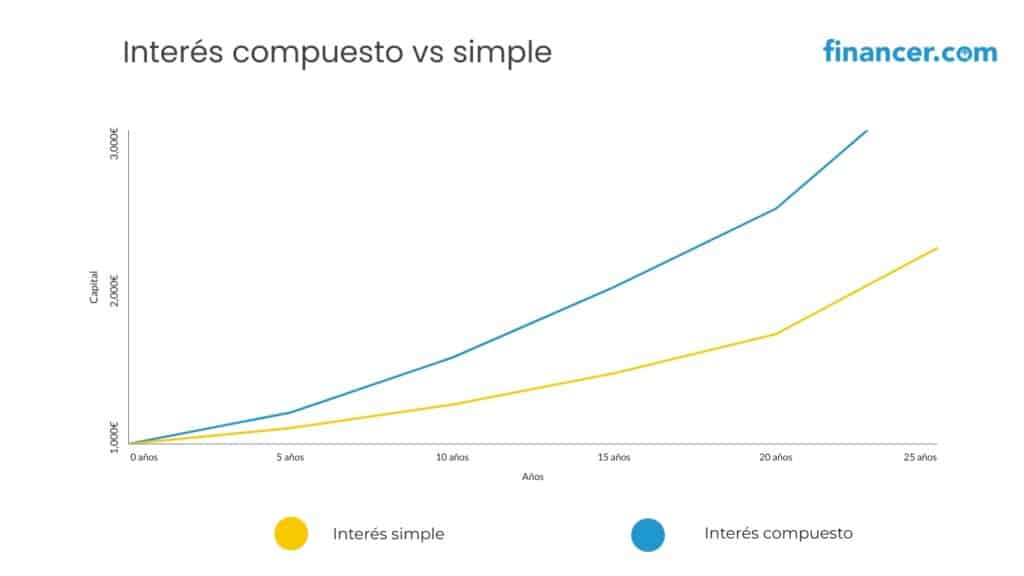
Como puedes apreciar, existe una notoria disparidad al optar por un interés simple en comparación con un interés compuesto.
Este último, al capitalizar sobre sí mismo, tiene un impacto significativamente mayor en el crecimiento de tus inversiones a lo largo del tiempo.
El tiempo es el ingrediente más importante del interés compuesto. Cuanto antes empieces a invertir, más tiempo tendrá tu dinero para multiplicarse.
Un ejemplo práctico: si empiezas a invertir 200 € al mes a los 25 años con un rendimiento del 8% anual, a los 65 años tendrás unos 700.000 €. Si empiezas a los 35 con 400 € al mes (el doble), solo acumularás unos 590.000 €. Empezar 10 años antes con la mitad de aportación genera más riqueza.
Por eso los expertos financieros insisten en que lo más importante no es cuánto inviertes, sino cuándo empiezas. El interés compuesto necesita tiempo para desplegar todo su potencial.
Para calcular el interés compuesto se utiliza la siguiente fórmula matemática. La fórmula del interés compuesto es:
A=P x (1 + r/n)nt
Supongamos que has contratado un fondo de inversión a través de una plataforma de robo advisor:
El cálculo del interés compuesto sería:
1.000 x (1 + 0,05/12) (12x2)= 1.105€
Así invirtiendo en producto que aplica el interés compuesto ganas 105€, mientras que si aplicarán el interés simple solo ganas 50€.
Si quieres calcular el interés compuesto puedes usar la calculadora gratuita de Financer al inicio de esta página.
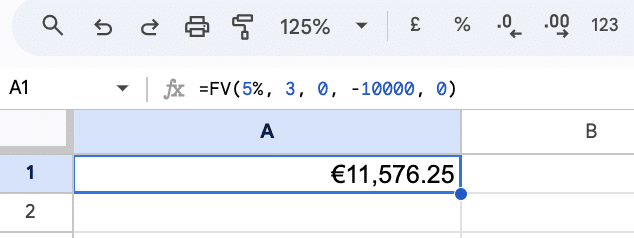
También puedes usar Excel para este cálculo.
Para ello solo tienes que entrar la segunda fórmula de más arriba con la función Valor Futuro (VF) de Excel.
VF(tasa,núm_per,pago,[va],[tipo])
Así que, según el ejemplo anterior, para una inversión de 10.000€ con un interés del 5%, la fórmula sería:
=FV(5%, 3, 0, -10000, 0)
En Financer.es hemos diseñado un simulador de interés compuesto gratuito que te permitirá conocer en un abrir y cerrar de ojos la rentabilidad que puede generar tu inversión.
Introduce el balance inicial, la tasa de interés, el periodo de ahorro y la aportación mensual. Puedes elegir entre capitalización anual, trimestral, mensual o diaria para ver cómo funciona la calculadora de interés compuesto diario frente a otros intervalos.
El simulador te mostrará gráficos con el crecimiento de tu inversión y un desglose detallado periodo a periodo. También puedes usarlo como calculadora de interés compuesto por meses para planificar tus aportaciones periódicas.
La principal diferencia es cómo se calculan los intereses:
El interés simple suele utilizarse en operaciones de financiación a corto plazo, mientras que el compuesto es habitual en productos de inversión a largo plazo como fondos indexados, ETFs y cuentas de ahorro.
Sí, algunas tarjetas de crédito revolving aplican el interés compuesto, pero en tu contra: la entidad cobra intereses sobre los intereses pendientes. Esto provoca que la deuda crezca rápidamente.
Las tarjetas revolving con tipos superiores al 25% TAE han sido consideradas abusivas por los tribunales españoles. Si tienes una tarjeta de este tipo, revisa las condiciones.
El interés compuesto mensual significa que cada mes la entidad capitaliza los intereses generados y los suma a tu saldo.
Por ejemplo, con las cuentas de ahorro se aplica el interés compuesto mensual o diario: cada periodo ingresan en la cuenta las ganancias obtenidas y estas se reinvierten automáticamente.
Si tienes 1.000 € al 5% de interés compuesto mensualmente durante un año, la fórmula sería: 1.000 × (1 + 0,05/12)^12 = 1.051,16 €
No, nuestra calculadora de interés compuesto no descuenta la inflación. Los resultados muestran el valor nominal de tu inversión. Para conocer el poder adquisitivo real, tendrías que restar la tasa de inflación media anual (en España ronda el 2-3% en 2026) al rendimiento obtenido.
Los principales productos que aplican el interés compuesto en España son:
La clave es elegir productos con reinversión automática de beneficios y comisiones bajas.
El interés compuesto necesita tiempo para mostrar su efecto real. En los primeros años la diferencia con el interés simple es pequeña, pero a partir de los 10-15 años el crecimiento se acelera de forma notable.
Con una inversión inicial de 5.000 €, aportaciones de 200 €/mes y un rendimiento del 7% anual, tras 20 años tendrías aproximadamente 109.000 € (de los cuales solo 53.000 € serían aportaciones tuyas). El resto es interés compuesto.
¿Tienes alguna pregunta sobre este tema? Pregunta a la comunidad.
Correo confirmado. Tu comentario aparecerá tras la revisión.
Ese enlace ha caducado. Publica tu comentario otra vez.
Anónimo
Experto financiero · Financer
Comparar brókeres de bolsa
desde 0,01 € depósito mín.
11 opciones
Brókers verificados y regulados
Comparar brókeresComparar brókeres de bolsa
desde 0,01 € depósito mín.
11 opciones
9 min de lecturaInvertir
1 min de lecturaInvertir
9 min de lecturaInvertir
1 min de lecturaInvertir
8 min de lecturaInvertir
Únete a *Financer* - Tu guía semanal para dominar los conceptos básicos del dinero, acumular ingresos extra y crear una vida donde el dinero trabaje para ti.