Préstamos
167.027 clientes eligieron esta opción
TAE0 % - 0 %
Importe del préstamo50 € - 300 €
Período del préstamo7 - 30 días
Acepta historial crediticio maloNo
Puntuación Financer™Valorado por 107 usuarios
Préstamos
167.027 clientes eligieron esta opción
Préstamos
12.779 clientes eligieron esta opción
Préstamos
12.088 clientes eligieron esta opción
Préstamos
46.489 clientes eligieron esta opción
Préstamos
99.451 clientes eligieron esta opción
Préstamos
65.521 clientes eligieron esta opción
Aunque hacemos nuestro mejor esfuerzo para mantener los datos actualizados, no podemos garantizar la precisión completa en una base diaria
Importe del préstamo
Requisitos de acceso
Etiquetas
Un desglose completo de todos los datos de los productos en esta comparativa para ayudarte a tomar la decisión correcta.
Estadísticas basadas en 13 productos de Préstamos en nuestra base de datos.
Compara los tipos de todos los proveedores. Las barras muestran el rango entre el tipo más bajo y el más alto que ofrece cada empresa.
Obtén condiciones exclusivas de las mejores empresas financieras
Si trabajas por cuenta propia, acceder a financiación puede ser más complicado que para un asalariado. Los bancos piden más documentación, los ingresos son irregulares y las condiciones no siempre se ajustan a tu realidad.
En esta guía repasamos los tipos de préstamos para autónomos disponibles en España, los requisitos que piden las entidades y cómo elegir la opción que mejor encaje con tu negocio.
Con el comparador de Financer puedes ver las ofertas disponibles sin registro y sin compromiso.
Un préstamo para autónomos es un producto de financiación dirigido a personas que trabajan por cuenta propia y necesitan capital para su actividad profesional.
A diferencia de un préstamo personal convencional, las entidades adaptan los requisitos a la situación del autónomo: en lugar de pedir una nómina, valoran las declaraciones trimestrales de IVA/IRPF, la facturación anual y la antigüedad en el RETA.
Los importes van desde los 500 € hasta los 100.000 € en la mayoría de entidades online, aunque los bancos tradicionales pueden ofrecer cantidades superiores con garantías adicionales. Los plazos de devolución oscilan entre los 6 meses y los 10 años, dependiendo del importe y la entidad.
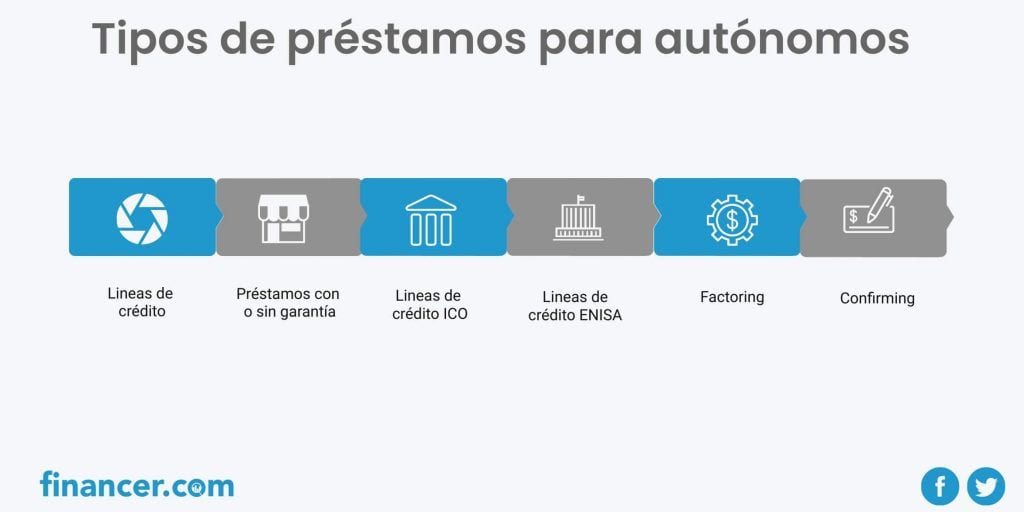
Existen varias formas de financiación adaptadas a las necesidades de los autónomos. Cada una tiene sus propias condiciones, plazos y finalidades. Estos son los principales tipos:
Son la opción más habitual. Funcionan igual que un préstamo personal convencional, pero adaptado a la documentación del autónomo.
La TAE suele situarse entre el 5 % y el 15 %, dependiendo de la entidad y el perfil de riesgo del solicitante. El plazo de devolución va de 1 a 8 años, con importes que pueden alcanzar los 50.000 € sin necesidad de aportar garantías.
Son una buena opción si necesitas capital para invertir en equipamiento, ampliar tu local o cubrir un gasto puntual.
Una línea de crédito te permite disponer de una cantidad de dinero que puedes usar y devolver de forma flexible. Solo pagas intereses por el dinero que utilizas.
Es una herramienta muy útil para autónomos que necesitan cubrir desfases de tesorería, pagar facturas a proveedores o afrontar periodos de menor facturación.
Las entidades online ofrecen líneas de crédito desde 1.000 € hasta 30.000 €, con una TAE que varía según el uso que hagas del crédito disponible.
Las líneas del Instituto de Crédito Oficial (ICO) son una de las opciones más atractivas para autónomos en España. Son créditos para autónomos del gobierno que se tramitan a través de los bancos colaboradores, pero con condiciones respaldadas por el Estado.
En 2026, la línea ICO Empresas y Emprendedores permite financiar inversiones y necesidades de liquidez sin importe mínimo ni máximo por operación. Los plazos de amortización van de 1 a 20 años, con hasta 3 años de carencia del principal.
El plazo para solicitar las líneas ICO MRR finaliza el 1 de junio de 2026, aunque la formalización se puede extender hasta agosto. La dotación se ha reducido a 600 millones de euros, por lo que conviene solicitarlas con antelación.
La TAE la fija cada banco dentro de los máximos que el ICO actualiza quincenalmente, por lo que merece la pena comparar entre varias entidades colaboradoras.
Si apareces en los ficheros de morosos como ASNEF, las opciones de financiación se reducen, pero no desaparecen del todo.
Algunas entidades especializadas ofrecen préstamos con ASNEF a cambio de una garantía: un inmueble, un vehículo o maquinaria de tu negocio. Es lo que se conoce como préstamos con garantía hipotecaria.
Las condiciones son más exigentes (intereses más altos, plazos más cortos), pero es una alternativa real si necesitas liquidez y tienes activos que puedan respaldar la operación.
Antes de recurrir a esta opción, valora si puedes saldar la deuda que te tiene en ASNEF. En muchos casos, la cantidad es pequeña y liquidarla te abre acceso a financiación con mejores condiciones.
Si acabas de darte de alta como autónomo y no tienes historial de facturación, conseguir un préstamo puede parecer difícil. Sin embargo, existen entidades que ofrecen préstamos para nuevos autónomos sin necesidad de aval.
Estas opciones suelen ser microcréditos o créditos rápidos por importes más reducidos (hasta 5.000 €), con plazos de devolución cortos y una TAE más elevada.
Para compensar la falta de historial, las entidades suelen valorar:
Además de los préstamos tradicionales, existen instrumentos financieros diseñados para situaciones específicas del autónomo:
Los requisitos varían entre entidades, pero estos son los que suelen pedir la mayoría:
Las entidades bancarias tradicionales son más estrictas: suelen exigir una antigüedad mínima como autónomo (entre 1 y 2 años) y una facturación anual demostrable. Algunas también piden vinculaciones como la contratación de un seguro o la domiciliación de ingresos.
Las fintech y entidades online son más flexibles con los requisitos de antigüedad, aunque compensan el mayor riesgo con tipos de interés más elevados.
Prepara esta documentación antes de solicitar tu préstamo:
Algunas entidades online simplifican el proceso y solo piden acceso a tu banca online para verificar tus ingresos y movimientos. Esto agiliza la aprobación, que puede ser en cuestión de horas.
No existe un préstamo perfecto para todos los autónomos. La mejor opción depende de para qué necesitas el dinero, cuánto necesitas y en cuánto tiempo puedes devolverlo. Puedes usar un simulador de préstamos para autónomos o nuestro comparador para calcular las cuotas antes de comprometerte.
Estos son los factores clave en los que fijarte:
En Financer puedes evaluar las opciones de financiación disponibles de forma gratuita.
El comparador te muestra las condiciones de cada entidad (TAE, plazos, importes, comisiones) sin necesidad de rellenar formularios ni registrarte. Puedes filtrar por importe y ver qué entidades aceptan autónomos.
No enviamos correos de spam ni realizamos llamadas comerciales. Si encuentras una oferta interesante, puedes ir directamente a la web del prestamista y solicitarla.
También puedes consultar nuestras comparativas de préstamos personales, préstamos para empresas y cuentas bancarias para autónomos para completar tu búsqueda.
Depende de tu situación. Si tienes antigüedad y buena facturación, los bancos tradicionales ofrecen las mejores TAE (desde el 5 %). Si eres nuevo autónomo o necesitas rapidez, las fintech online aprueban en 24-48 horas con menos requisitos. Compara siempre la TAE, las comisiones y el plazo antes de decidir.
Los documentos básicos que piden las entidades son: DNI o NIE en vigor, certificado de alta en el RETA, recibos de pago de la cuota de autónomos, declaraciones trimestrales de IVA (modelo 303) y/o IRPF (modelo 130), última declaración de la renta y un informe de vida laboral. Algunas entidades online simplifican el proceso pidiendo solo acceso a tu banca online.
Sí, muchas entidades ofrecen préstamos sin aval para autónomos. Los importes disponibles sin garantías suelen estar entre 500 € y 50.000 €. Las condiciones (TAE, plazo) dependerán de tu facturación, antigüedad como autónomo y si estás o no en ficheros de morosos.
En la mayoría de entidades online, los importes van de 500 € a 100.000 €. Los bancos tradicionales pueden ofrecer más si aportas garantías. Para líneas ICO no hay importe mínimo ni máximo. Lo que determines que puedes pedir dependerá de tu facturación anual y tu nivel de endeudamiento actual, que no debería superar el 35-40 % de tus ingresos.
Las entidades evalúan tu capacidad de pago revisando tus ingresos (declaraciones de IVA/IRPF), tu antigüedad como autónomo, si apareces en ficheros de morosos como ASNEF y tu nivel de endeudamiento actual. Los bancos tradicionales son más estrictos y suelen pedir al menos 1-2 años de antigüedad. Las fintech son más flexibles con estos requisitos.
El renting es un alquiler de bienes muebles (equipos, vehículos) sin opción de compra, con mantenimiento incluido y plazo máximo de 5 años. El leasing incluye opción de compra al finalizar el contrato, puede aplicarse a bienes inmuebles y muebles, el mantenimiento corre a cargo del arrendatario y el plazo puede ser de hasta 10 años. El leasing ofrece ventajas fiscales porque los bienes quedan registrados como activo en tu balance.
Antes de solicitar, ten claras estas cuatro cosas: qué importe necesitas exactamente, en qué plazo puedes devolverlo, qué TAE máxima puedes asumir y para qué necesitas el dinero. Comparar entre varias entidades no afecta a tu historial crediticio en España, así que pide varias ofertas antes de decidir.
¿Tienes alguna pregunta sobre este tema? Pregunta a la comunidad.
Correo confirmado. Tu comentario aparecerá tras la revisión.
Ese enlace ha caducado. Publica tu comentario otra vez.
Anónimo
Experto financiero · Financer
14 min de lecturaPréstamos
10 min de lecturaPréstamos
7 min de lecturaPréstamos
6 min de lecturaPréstamos
7 min de lecturaPréstamos
Únete a *Financer* - Tu guía semanal para dominar los conceptos básicos del dinero, acumular ingresos extra y crear una vida donde el dinero trabaje para ti.