A
Anónimo
Experto financiero · Financer
Atención, un crédito es vinculante para usted y debe ser devuelto. Compruebe el coste del préstamo y su capacidad de reembolso antes de comprometerse.
La insolvencia es la incapacidad de una persona o empresa para pagar sus deudas cuando estas vencen. No se trata de tener poco dinero: se trata de que las obligaciones de pago superan los recursos disponibles.
Cuando alguien se encuentra en situación de insolvencia, no puede hacer frente a préstamos, facturas, nóminas u otras obligaciones financieras. En España, esta situación tiene consecuencias legales importantes y está regulada por la Ley Concursal (Texto Refundido aprobado por Real Decreto Legislativo 1/2020).
La insolvencia puede afectar tanto a personas físicas como a empresas. En el caso de las empresas, declararse insolvente significa iniciar un concurso de acreedores. Para las personas físicas, la Ley de Segunda Oportunidad ofrece un mecanismo para cancelar deudas y empezar de cero.
La insolvencia rara vez llega de un día para otro. Suele ser el resultado de varios factores combinados:
La legislación española distingue varios tipos de insolvencia según su gravedad y momento:
La persona o empresa no dispone de dinero líquido en este momento para pagar, pero tiene patrimonio (inmuebles, vehículos, inversiones) que, de venderse, cubriría las deudas.
Por ejemplo: no puedes pagar la cuota del préstamo este mes, pero tienes una segunda vivienda cuyo valor supera tu deuda total. Es la forma "menos grave" de insolvencia, aunque genera costes por demora e intereses de impago que empeoran la situación si no se actúa rápido.
Aquí la situación es más grave: ni siquiera vendiendo todos tus bienes podrías saldar las deudas. El pasivo supera al activo. Esta es la insolvencia real que suele llevar a un concurso de acreedores o a solicitar la Ley de Segunda Oportunidad.
Se produce cuando el deudor actúa de forma fraudulenta para evitar pagar: ocultar bienes, falsificar documentos, vender activos por debajo de su valor o realizar transferencias sospechosas a familiares. La insolvencia punible es un delito tipificado en el Código Penal español (artículos 257 a 261 bis) y puede acarrear penas de prisión de 1 a 6 años.
El deudor ya no puede pagar sus obligaciones vencidas. Los impagos ya se están produciendo.
Todavía no hay impagos, pero el deudor prevé que en los próximos 3 meses no podrá hacer frente a los pagos. Desde la reforma de la Ley Concursal de 2022, esta situación permite solicitar directamente el concurso sin necesidad de mediación previa.
Existen señales claras de que la situación financiera se deteriora y probablemente no se podrán cumplir las obligaciones, aunque no hay una fecha concreta. Tanto la insolvencia inminente como la probable permiten acogerse a la Ley de Segunda Oportunidad.
Declararse insolvente tiene implicaciones importantes que conviene conocer antes de dar el paso:
Consecuencias inmediatas:
Consecuencias a medio plazo:
Lo que NO pasa:
Compara y encuentra el mejor préstamo entre las principales plataformas del mercado para este mes de noviembre de 2026
Ver los mejores préstamosLa mejor forma de no llegar a una situación de insolvencia es la prevención. Estas son las medidas más efectivas:
La insolvencia casi nunca llega de golpe. Si detectas que cada mes te cuesta más llegar a fin de mes o estás usando un crédito para pagar otro, es el momento de actuar.
Si ya te encuentras en situación de insolvencia, existen varias opciones legales para salir de ella:
Consiste en unificar todos los préstamos en uno solo con una cuota mensual más baja. Esto se consigue extendiendo el plazo de devolución. La ventaja es que pasas de tener varios pagos mensuales a uno solo más manejable.
Ojo: al alargar el plazo, acabarás pagando más intereses en total. Pero si la alternativa es no pagar y caer en impagos, puede merecer la pena. Más información en nuestra guía de reunificación de deudas.
La mayoría de entidades financieras prefieren negociar antes que ir a juicio. Puedes solicitar:
Si la negociación es compleja, un abogado especializado o una reparadora de crédito puede ayudarte a conseguir mejores condiciones.
Vender bienes que no sean imprescindibles (un segundo coche, objetos de valor, inversiones) puede generar liquidez suficiente para saldar deudas y evitar el concurso.
Si ninguna de las opciones anteriores funciona, la Ley de Segunda Oportunidad permite a personas físicas y autónomos cancelar hasta el 100% de sus deudas que no puedan pagar. Los requisitos principales son:
Desde la reforma de 2022, ya no es necesario pasar por un mediador concursal antes de solicitar el concurso. Puedes acudir directamente al juzgado.
Si quieres más opciones prácticas, consulta nuestra guía sobre cómo salir de deudas.
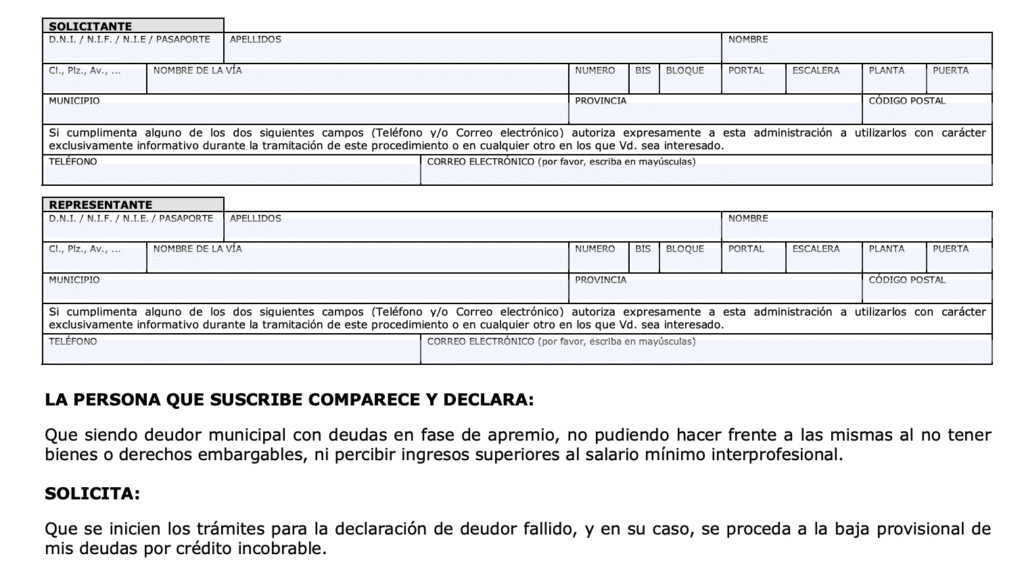
Para declararte insolvente necesitas presentar una solicitud ante el Juzgado de lo Mercantil de tu domicilio. El documento debe incluir:
Junto con la solicitud, deberás adjuntar documentación que acredite tu situación:
Es una de las preguntas más frecuentes. La respuesta corta: depende del momento.
Si todavía no has iniciado el concurso de acreedores, tus acreedores pueden solicitar embargos sobre tus bienes, cuentas bancarias e incluso parte de tu nómina (la parte que exceda el Salario Mínimo Interprofesional, que en 2026 es de 1.134 € mensuales en 14 pagas).
Sin embargo, una vez que se admite el concurso de acreedores o la solicitud de la Ley de Segunda Oportunidad, se paralizan todos los embargos. Este es uno de los principales beneficios de formalizar la insolvencia legalmente.
Lo que no se puede embargar en ningún caso:
Si no puedes pagar un préstamo, es mejor actuar rápido que esperar a que te embarguen.
La insolvencia financiera es la situación en la que una persona o empresa no puede hacer frente al pago de sus deudas cuando estas vencen.
Sus obligaciones económicas superan sus recursos disponibles, lo que impide cumplir con préstamos, facturas u otras obligaciones de pago.
Al declararte insolvente, se paralizan los embargos y dejan de acumularse intereses de demora. Un administrador concursal pasa a gestionar tu patrimonio.
No pierdes tu empleo ni tu capacidad de trabajar. A cambio, aparecerás en ficheros de morosos y perderás temporalmente el control sobre tus bienes.
Debes presentar una solicitud ante el Juzgado de lo Mercantil de tu domicilio con documentación que acredite tu incapacidad de pago: nóminas, declaración del IRPF, listado de deudas y relación de bienes. Es recomendable contar con un abogado especializado que te guíe en el proceso.
El sobreendeudamiento significa tener un nivel de deudas alto pero todavía poder hacer frente a los pagos mensuales. La insolvencia es el paso siguiente: directamente no puedes pagar. El sobreendeudamiento puede llevar a la insolvencia si no se toman medidas a tiempo.
Antes de formalizar la insolvencia legalmente, sí pueden embargarte bienes y parte de tu nómina (lo que exceda el SMI). Sin embargo, una vez admitido el concurso de acreedores o la solicitud de la Ley de Segunda Oportunidad, se paralizan todos los embargos.
No, declararse insolvente no es un delito. Lo que sí es delito es la insolvencia punible, que ocurre cuando el deudor actúa de forma fraudulenta para evitar pagar: ocultar bienes, falsificar documentos o realizar ventas a precio irrisorio. Esto puede acarrear penas de prisión de 1 a 6 años.
¿Tienes alguna pregunta sobre este tema? Pregunta a la comunidad.
Correo confirmado. Tu comentario aparecerá tras la revisión.
Ese enlace ha caducado. Publica tu comentario otra vez.
Anónimo
Experto financiero · Financer
Comparar los mejores prestamistas
desde 3 % TAE
26 opciones
Gratis · No afecta a tu historial
Ver mi tipo de interésComparar los mejores prestamistas
desde 3 % TAE
26 opciones
14 min de lecturaPréstamos
7 min de lecturaPréstamos
13 min de lecturaPréstamos
9 min de lecturaPréstamos
11 min de lecturaPréstamos
Únete a *Financer* - Tu guía semanal para dominar los conceptos básicos del dinero, acumular ingresos extra y crear una vida donde el dinero trabaje para ti.