A
Anónimo
Experto financiero · Financer
Atención, un crédito es vinculante para usted y debe ser devuelto. Compruebe el coste del préstamo y su capacidad de reembolso antes de comprometerse.
Haz un inventario de todas tus deudas
Anota cada deuda: entidad, importe pendiente, cuota mensual, plazo restante, tipo de interés (TAE) y comisiones por mora. Sin esta foto completa es imposible priorizar.
Elige tu método de pago
Bola de nieve si necesitas motivación rápida. Avalancha si quieres ahorrar en intereses. Reunificación si necesitas una cuota más baja. No hay un método universalmente mejor: elige el que puedas mantener en el tiempo.
Negocia con tus acreedores
Contacta con cada entidad antes de dejar de pagar. Explica tu situación y solicita una reestructuración: extensión de plazo, reducción de interés o periodo de carencia. Las entidades prefieren cobrar algo a iniciar un proceso de impago.
Reduce gastos innecesarios
Revisa suscripciones (streaming, gimnasio, apps), comisiones bancarias, gastos en ocio y comidas fuera de casa. Cada euro que liberes va directamente a liquidar deudas. Según datos del INE, los hogares españoles destinan un 10% de su presupuesto mensual a ocio.
Aplica la regla 50/30/20
Distribuye tus ingresos: 50% para gastos esenciales (vivienda, alimentación, transporte), 30% para gastos personales y 20% para ahorro y pago de deudas. Si estás endeudado, intenta destinar más del 20% a deudas reduciendo el 30% de gastos personales.
Busca ingresos extra
Vende lo que no uses, ofrece servicios freelance, busca un segundo empleo parcial. En España, más de 593.000 trabajadores compaginan varios empleos según la Encuesta de Población Activa. Cada ingreso adicional acelera la liquidación de deudas.
Elimina las tarjetas de crédito
Las tarjetas de crédito son el método de financiación con los intereses más altos del mercado. Cancela las que puedas y usa efectivo o tarjetas prepago para controlar mejor los gastos.
Crea un fondo de emergencia (aunque sea pequeño)
Reserva entre 500 y 1.000 € para imprevistos. Sin este colchón, cualquier gasto inesperado (avería, factura médica) te obligará a endeudarte de nuevo. Empieza ahorrando 20-50 € al mes.
Controla tus gastos cada semana
Anota cada gasto en una app, hoja de cálculo o libreta. Si quieres profundizar, en esta guía explicamos cómo hacer un presupuesto personal con plantilla gratuita.
Mantén la constancia
La mejor estrategia para salir de deudas es la que mantienes mes a mes. Ahorrar un mes y gastar todo al siguiente no funciona. Revisa tu progreso cada semana y celebra cada deuda liquidada.
Si tienes muchas deudas y no sabes por dónde empezar, no estás solo. Miles de españoles se enfrentan cada mes a esta situación y buscan cómo salir de deudas sin dinero y sin recurrir a más préstamos.
Según datos del Banco de España, la tasa de morosidad bancaria se sitúa en el 2,8% del total de crédito concedido (noviembre 2025). En cifras, eso supone más de 34.000 millones de euros en créditos de dudoso cobro.
La buena noticia: salir de deudas es posible si sigues un plan. En esta guía te explicamos los métodos más efectivos para liquidar tus deudas, reducir gastos y recuperar el control de tu economía personal.
No existe una solución mágica. Todos los métodos requieren constancia y un cambio de hábitos, pero el esfuerzo merece la pena.
Existen tres estrategias principales para liquidar deudas. Cada una funciona mejor según tu situación financiera y tu perfil psicológico.
Consiste en liquidar las deudas empezando por la más pequeña y avanzando hacia la más grande, sin importar la tasa de interés.
Cada vez que saldas una deuda, sumas el dinero de esa cuota a la siguiente deuda más pequeña. Así se forma la "bola de nieve" de pagos que crece con cada deuda eliminada.
Cómo aplicar el método bola de nieve paso a paso:
Ejemplo práctico: Si antes destinabas 300 € para pagar 4 deudas (tarjeta y dos préstamos), ahora concentras esos 300 € solo en la deuda más pequeña. Cuando la liquides, destinas los 300 € más la cuota de esa deuda a la siguiente.
El método avalancha prioriza las deudas con el interés más alto, independientemente del importe pendiente.
Pagas el mínimo en todas las deudas y destinas el dinero extra a la que tiene la TAE más elevada. Cuando la liquidas, pasas a la siguiente con mayor interés.
Por lo general, las deudas con el interés más alto son las tarjetas de crédito, seguidas de los microcréditos.
La reunificación de deudas consiste en agrupar todas tus deudas en un solo préstamo con una cuota mensual más baja.
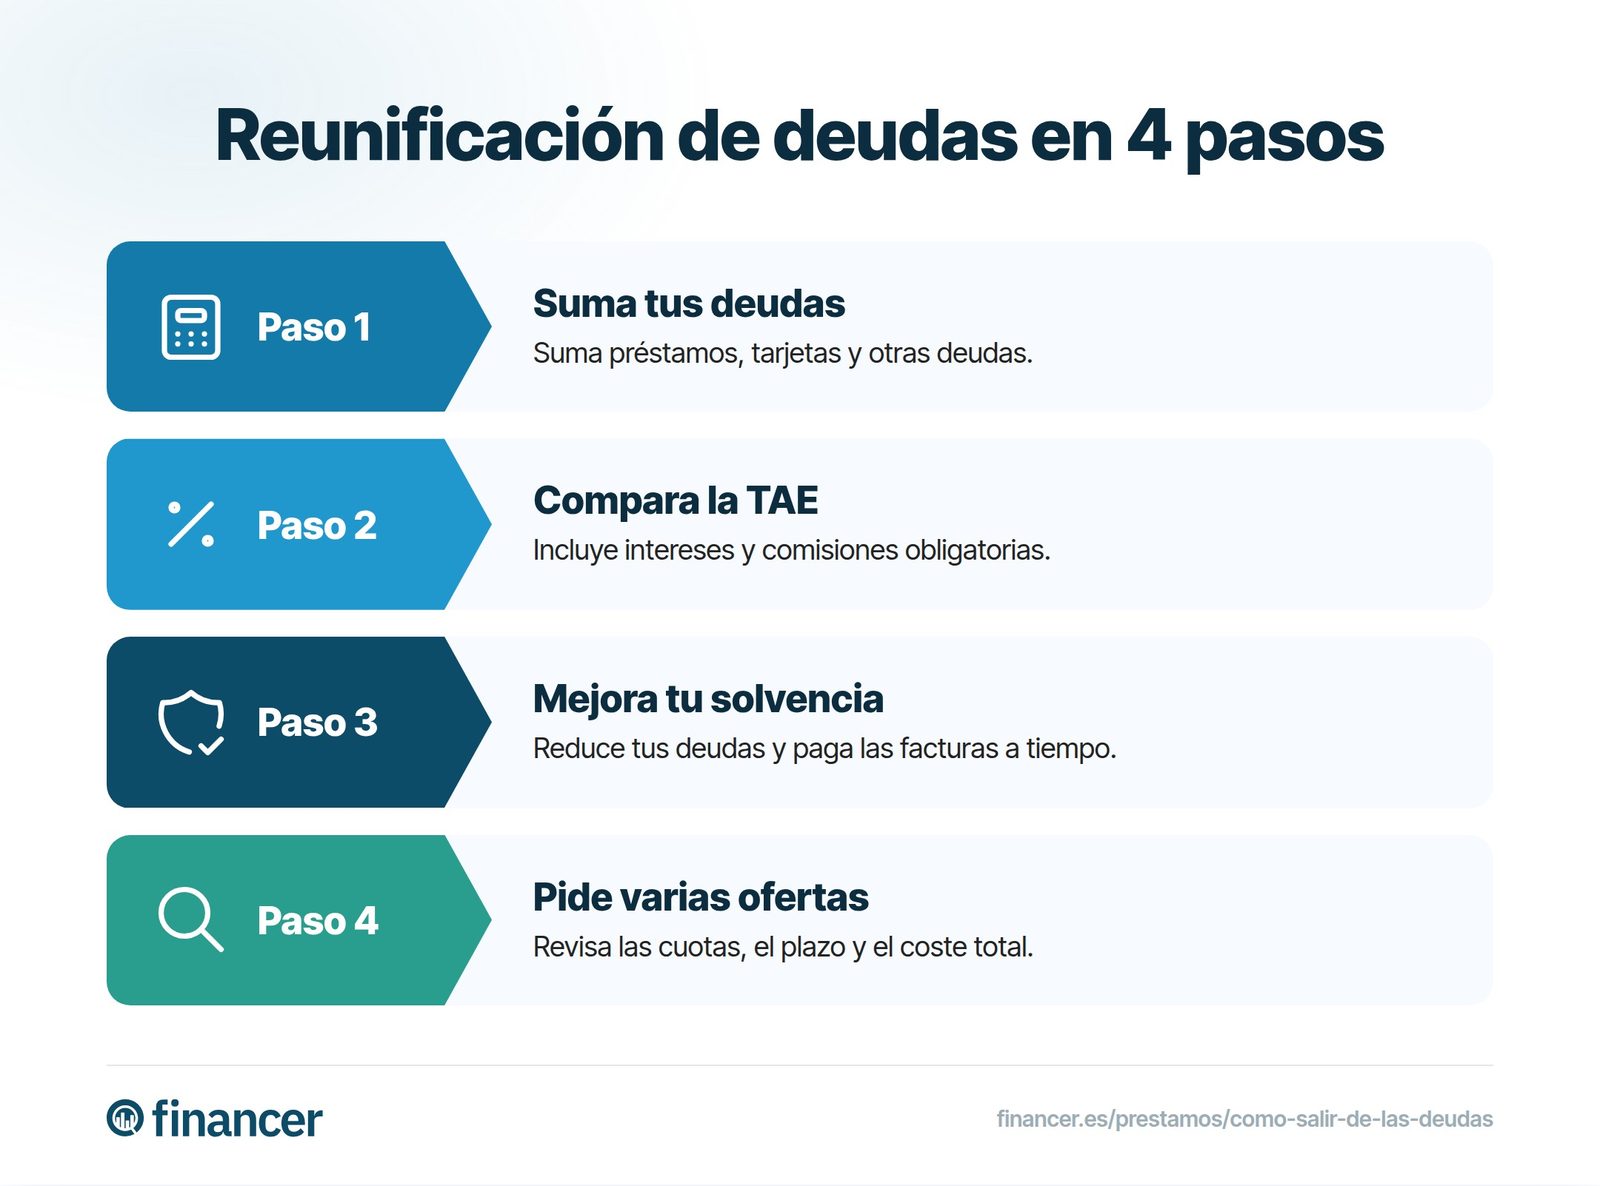
Es una buena opción si todavía puedes llevar el control de tus finanzas pero necesitas reducir la presión mensual. Empresas especializadas gestionan la negociación con los acreedores.
Si tu situación es complicada pero quieres resolverla por tu cuenta, puedes contactar directamente con cada acreedor y negociar:
Las negociaciones quedan reflejadas en tu historial crediticio. Aunque liquides la deuda, podrías tener dificultades para que el banco te conceda futuros créditos durante un tiempo.
Las empresas reparadoras de crédito elaboran un plan personalizado para liquidar tus deudas. Negocian con los acreedores en tu nombre y te asignan un plan de ahorro mensual.
Está enfocado a personas en situaciones extremas que no saben elaborar su propio plan o necesitan apoyo profesional para mantener la disciplina.
Tener que responder ante un tercero ayuda a mantener la motivación. Un asesor experto puede negociar mejores condiciones que si lo haces por tu cuenta.
Compara y encuentra el mejor préstamo entre las principales plataformas del mercado para este mes de noviembre de 2026
Ver los mejores préstamosEn casos de insolvencia grave, la Ley de Segunda Oportunidad permite a personas físicas y autónomos cancelar sus deudas y empezar de cero.
En 2026, esta ley incorpora cambios importantes:
Requisitos principales:
Independientemente del método que elijas, estos pasos te ayudarán a organizar tu plan de acción.
Supongamos que tienes estas deudas y quieres pagar deudas rápidamente usando el método bola de nieve:
| Tipo de deuda | Hipoteca | Tarjeta 2 | Tarjeta 1 | Micropréstamo |
|---|---|---|---|---|
Entidad | ING | BBVA | Bankinter | Moneyman |
Importe pendiente | 90.000 € | 3.000 € | 2.000 € | 300 € |
Cuota mínima | 500 € | 100 € | 100 € | 90 € |
Plazo pendiente | 25 años | 2 años | 1 año | 2 meses |
TAE | 3,5% | 15,71% | 19,31% | 376,66% |
Comisión por mora | 40 € | 1% | 1% | 1% diario |
Con el método bola de nieve, el orden de pago sería: micropréstamo (300 €), tarjeta 1 (2.000 €), tarjeta 2 (3.000 €) y por último la hipoteca.
Cada vez que liquidas una deuda, sumas su cuota a la siguiente:
| Deuda | Importe pendiente | Cuota mensual | Ahorro acumulado |
|---|---|---|---|
Micropréstamo | 300 € | 90 € | 100 € |
Tarjeta 1 | 2.000 € | 100 € | 190 € |
Tarjeta 2 | 3.000 € | 100 € | 290 € |
Hipoteca | 90.000 € | 500 € | 390 € |
Un paso fundamental para salir de deudas es identificar qué gastos puedes recortar. No se trata solo de gastar menos, sino de invertir tu dinero en lo que realmente importa.
Para un plan detallado, consulta nuestra guía sobre cómo hacer un presupuesto personal.
| Gastos eliminables | Gastos reducibles | Gastos obligatorios |
|---|---|---|
Café diario fuera de casa | Alimentación | Agua |
Tabaco | Seguros | Luz |
Suscripciones streaming | Cuidado personal | Transporte |
Snacks y caprichos | Datos móvil/internet | Hipoteca/alquiler |
Comidas fuera de casa | Mascotas | IBI y tasas |
Comisiones bancarias | Hijos | Otros préstamos |
Taxi o parking |
Si quieres profundizar en cómo reducir gastos, consulta nuestros 195 consejos para ahorrar.
Por lo general, contratar un préstamo para liquidar otros no es recomendable. Podrías caer en un efecto cadena que te endeude todavía más.
Sin embargo, hay situaciones donde puede tener sentido:
Recuerda: un préstamo para pagar deudas sigue siendo una deuda. Solo tiene sentido si el nuevo préstamo tiene condiciones significativamente mejores que las deudas que cancela.
Las tarjetas de crédito son la trampa de deuda más común en España. Fomentan el gasto incontrolado y aplican los intereses más altos del mercado.
Liquidar las deudas es solo la mitad del camino. Para no volver a caer en la misma situación, necesitas cambiar hábitos.
Las deudas en España tienen plazos de prescripción, pero esto no significa que desaparezcan automáticamente.
Condiciones para que prescriba una deuda:
Que una deuda prescriba no significa que desaparezca del registro de morosos. Puedes seguir apareciendo en ASNEF hasta 5 años después de la fecha de vencimiento, aunque la deuda haya prescrito.
Si tu situación es grave y no puedes gestionar las deudas por tu cuenta, existen opciones:
No dejes que la vergüenza o el miedo te paralicen. Buscar ayuda es señal de inteligencia, no de debilidad.
Contacta con la entidad crediticia para informar de tu situación e intenta renegociar el préstamo o solicitar una prórroga. Es importante que la empresa financiera sepa que tienes intención de pagar pero que tu situación actual no te lo permite.
Entrar en morosidad supone gastos adicionales (comisiones de mora) y las consecuencias son peores: inclusión en ASNEF, reclamación judicial y posible embargo.
El método avalancha es el más rápido en términos de ahorro en intereses, ya que priorizas las deudas con la TAE más alta. El método bola de nieve es más rápido en generar motivación porque eliminas deudas pequeñas antes. La elección depende de tu perfil: si necesitas ver resultados pronto, bola de nieve. Si priorizas el ahorro, avalancha.
Es una regla de distribución de ingresos:
Si estás endeudado, intenta reducir el 30% de gastos personales y destinar ese dinero extra a liquidar deudas más rápido.
Los plazos de prescripción varían: préstamos personales y deudas en general prescriben a los 5 años (desde la reforma del Código Civil de 2015). Las hipotecas prescriben a los 20 años. Las deudas con Hacienda y la Seguridad Social a los 4 años. Para que prescriba, el acreedor no debe haber iniciado acciones judiciales y tú no debes haber reconocido la deuda.
No. En España no existe la prisión por deudas. Sin embargo, el acreedor puede reclamar el dinero por vía judicial y solicitar un embargo de bienes (nómina, cuentas bancarias, propiedades). Además, serás incluido en ficheros de morosos como ASNEF, lo que dificultará el acceso a futuros créditos.
Puedes consultar varias fuentes: tu banco (para saldos de préstamos y tarjetas), los ficheros de morosidad (ASNEF, BADEXCUG) para ver si apareces como moroso, la Seguridad Social y Hacienda a través de sus portales web para deudas con la administración. La CIRBE del Banco de España también recoge todos tus préstamos superiores a 1.000 €.
El método ninja (también llamado método cascada) es similar al método bola de nieve: consiste en liquidar primero la deuda más pequeña y, una vez pagada, usar ese dinero para eliminar la siguiente. La idea es crear un efecto acumulativo donde cada deuda liquidada libera más dinero para atacar la siguiente.
Para deudas sin garantía (préstamos personales, tarjetas): serás incluido en registros de morosos como ASNEF, te cobrarán comisiones de mora y pueden reclamarte judicialmente con riesgo de embargo. Para deudas con garantía (hipoteca, préstamo con coche como aval): puedes perder el bien que sirve de garantía.
¿Tienes alguna pregunta sobre este tema? Pregunta a la comunidad.
Correo confirmado. Tu comentario aparecerá tras la revisión.
Ese enlace ha caducado. Publica tu comentario otra vez.
Anónimo
Experto financiero · Financer
Comparar los mejores prestamistas
desde 3 % TAE
26 opciones
Gratis · No afecta a tu historial
Ver mi tipo de interésComparar los mejores prestamistas
desde 3 % TAE
26 opciones
7 min de lecturaPréstamos
6 min de lecturaPréstamos
8 min de lecturaPréstamos
6 min de lecturaPréstamos
14 min de lecturaPréstamos
Únete a *Financer* - Tu guía semanal para dominar los conceptos básicos del dinero, acumular ingresos extra y crear una vida donde el dinero trabaje para ti.
