A
Anónimo
Experto financiero · Financer
Atención, un crédito es vinculante para usted y debe ser devuelto. Compruebe el coste del préstamo y su capacidad de reembolso antes de comprometerse.
¿No tienes deudas y, a pesar de ello, se te niega el crédito? Si has enviado solicitudes de financiamiento a varias entidades y estas han sido rechazadas, seguramente te preguntarás: ¿por qué nadie me concede un préstamo?
Existen motivos evidentes que cualquier persona puede deducir cuando una entidad financiera no otorga un préstamo, como estar incluido en los registros de morosidad.
Sin embargo, también existen otras razones menos obvias que pueden afectar la aprobación de créditos.
Por este motivo, hemos detallado en esta página las causas por las cuales se deniega un crédito y qué acciones tomar para obtener la confirmación del préstamo.
Descubre por qué no se confirman los préstamos y cuáles son los requisitos que debes cumplir para lograr una solicitud de crédito exitosa.
Son varias las razones por que se niega el crédito, a continuación vamos a mostrarte el listado de todas las razones por las que entidades bancarias, entidades prestamistas de capital y en general cualquier entidad financiera tiene presente antes de confirmar préstamos personales.
La mayoría de las instituciones financieras requieren que tengas al menos 18 años y no más de 65 años.
Sin embargo, algunas entidades son más estrictas en cuanto a la edad y solo aceptan solicitudes de personas mayores de 21 años o incluso 25 años, como es el caso de Vivus.
Afortunadamente, no son muchas las empresas que imponen un requisito mínimo de 21 años. No obstante, si te encuentras en este rango de edad, es aconsejable verificar los requisitos de edad mínima para evitar perder tiempo solicitando un préstamo que será rechazado.
La razón detrás de esta exigencia de edad mínima es que, a partir de la mayoría de edad legal, se considera que una persona es lo suficientemente responsable como para asumir y reembolsar deudas financieras.
En el caso de las entidades crediticias privadas (no bancos), establecen límites más altos, ya que es poco común que una persona entre 18 y 21 años tenga un empleo estable con ingresos regulares superiores a 800 €.
Al restringir la edad, estas empresas se aseguran de que el cliente pueda devolver el préstamo con mayor facilidad.
Si tienes entre 18 y 21 años, este artículo enumera las entidades que aceptan préstamos para jóvenes menores de 25 años. Asimismo, ten en cuenta que las entidades generalmente no conceden préstamos a personas mayores de 65 años.
Algunas entidades nos informan sobre las regiones que no aceptan, generalmente son Ceuta, Melilla, y ocasionalmente Canarias.
¿Por qué no aceptan estas provincias? Ceuta, Melilla y más específicamente Canarias son las provincias con más morosidad.
Canarias por ejemplo es de las provincias con más empresas y ciudadanos que aparecen en los listados negros de ASNEF (datos extraídos de la Hacienda Pública).
¿Cómo consigo un crédito si vivo en Ceuta o Melilla? En nuestro comparador de préstamos indicamos aquellas entidades con regiones no aceptadas.
Muchos usuarios nos han contactado desde países latinoamericanos preguntando por qué no pueden obtener un préstamo a través de nuestro sitio web.
En Financer España solo listamos empresas españolas, y por tanto el requisito principal es que los solicitantes tengan residencia en España.
Si resides en otro país que no sea España y solicitas un préstamo a través de nuestro portal web, tu solicitud será rechazada.
Aunque no es una práctica muy común, algunas entidades crediticias verifican el tiempo que has vivido en España.
Es probable que esto no sea un factor determinante en la aprobación o denegación de tu crédito.
Sin embargo, si tu perfil no cumple completamente con los requisitos (por ejemplo, si tu salario es muy bajo), el hecho de no haber residido en España durante un período prolongado podría afectar negativamente a tu solicitud.
Esto se debe a que las empresas de préstamos desean asegurarse de que resides de manera permanente en el país y, por lo tanto, no te mudarás fácilmente en caso de dificultades financieras.
Tu estatus de residente a largo plazo es una medida de estabilidad que las instituciones financieras valoran.
Una de las razones por las cuales no te conceden el préstamo es la falta del NIE.
El NIE, o Número de Identificación de Extranjero, es el documento esencial para los extranjeros que residen en España.
Si no has nacido en España pero vives en la península, es altamente recomendable que procedas con la gestión de este documento.
El NIE desempeña un papel fundamental en el proceso de solicitud de crédito, ya que muchas entidades financieras lo requieren como parte de la documentación necesaria.
Por lo tanto, si eres extranjero y resides en España, es imperativo que tramites este documento para facilitar y agilizar cualquier gestión crediticia que desees realizar.
Las entidades financieras solo realizan el envío de dinero a clientes con una cuenta bancaria en España, es decir, el IBAN de la cuenta debe ser español y empezar por ES.
Además, para que las entidades financieras puedan verificar tus datos financieros exigirán que tengas acceso a tu banca online.
Durante el proceso de solicitud verás una lista de bancos para que escojas tu entidad bancaria.
Si no aparece en el listado, no podrás seguir con el proceso.
Si tienes cuenta en bancos como Santander, ING, CaixaBank, BBVA, entre otros, entonces este no será un motivo por el cual te deniegan el préstamo.
El estado civil, ya sea soltero, casado o con hijos, también influye en la decisión de conceder un préstamo.
Tu situación marital y familiar puede ser un factor determinante en la aprobación o denegación del préstamo. Los bancos muestran preferencia por perfiles de parejas casadas (o en unión de hecho) con hijos.
No obstante, no es necesario casarse para obtener un préstamo.
El estado civil se considera como un pequeño indicador de estabilidad financiera y, más crucialmente, de contar con alguien que pueda respaldarte en caso de dificultades para afrontar la deuda.
Los prestamistas asumen que, en caso de no poder cumplir con la cuota del préstamo, tu pareja podría proporcionar apoyo económico.
Además, tener hijos implica gastos significativos, como material escolar y colegiaturas, que se suman como otro compromiso financiero mensual.
Así pues, tu estado civil y la presencia de hijos son factores que las entidades financieras consideran al evaluar la viabilidad de otorgar un préstamo, ya que buscan garantías de estabilidad y capacidad de pago.
La insuficiencia de ingresos es una razón por la cual los bancos deniegan los créditos.
Este aspecto crucial son los ingresos mínimos, que generalmente oscilan entre los 400 € y los 1.200 € netos al mes.
Para que puedas encontrar la oferta más rápidamente, en Financer detallamos si se requieren ingresos mínimos.
Es importante asegurarse de cumplir con los requisitos de ingresos establecidos por la entidad financiera para aumentar las posibilidades de aprobación de tu solicitud.
Aunque cada vez hay más entidades que admiten préstamos sin nómina, todavía existen algunas que pueden exigir recibir ingresos de la nómina.
La aprobación de tu crédito solo ocurrirá si la suma de tus deudas actuales, incluido el nuevo préstamo, no supera el 35 % de tus ingresos.
Las entidades financieras confirman el crédito únicamente si el pago total de estas deudas, que puede incluir la hipoteca, la cuota del coche, entre otras, se mantiene en un rango del 35 % al 40 % de tus ingresos.
Este límite se establece considerando que el resto de tus ingresos se destina a cubrir otros gastos diarios.
Estar registrado en listados de morosidad como Asnef, Rai o Cirbe puede afectar negativamente al solicitar un crédito rápido.
Las entidades prestamistas suelen realizar una verificación inicial para determinar si estás incluido en alguno de estos registros.
Algunas empresas no aceptan solicitudes de personas que figuren en ASNEF, mientras que otras pueden considerar créditos para aquellos cuya deuda pendiente sea inferior a ciertos umbrales, como 500€ o 1.000€ o, en casos excepcionales hasta 2.000€.
Por tanto, saber si figuramos en los listados de morosidad nos ayudará a realizar una búsqueda más exacta, pues en caso de así serlo, habría que filtrar las ofertas de préstamos con Asnef
Las entidades prestamistas emplean sistemas de verificación automática, siendo Tink el más común, aunque también existen otras plataformas como Afterbanks.
A través de estas herramientas, pueden evaluar diversos aspectos de tu situación financiera, como tus ingresos mensuales, los pagos recurrentes (alquiler o hipoteca), tu solvencia patrimonial, antigüedad laboral, ahorros y, en resumen, tu historial financiero.
Además, estas plataformas permiten verificar si has tenido retrasos en pagos anteriores.
En cuanto a la seguridad de estas herramientas, es importante señalar que son fiables. Tink, por ejemplo, es ampliamente reconocida y utilizada incluso por bancos y cajas.
Estas herramientas solo acceden a tus operaciones y transacciones bancarias, sin tener acceso a tus claves ni capacidad para realizar operaciones.
¿Qué es lo que hacen? Estas herramientas asignan a cada cliente un scoring o evaluación de solvencia, es decir, una evaluación de riesgo interna. Cada cliente tiene una valoración numérica basada en un cálculo algorítmico del historial financiero.
Es importante aclarar que en España no existe un sistema de puntuación crediticia público como el FICO de Estados Unidos. Cada entidad financiera realiza su propia evaluación interna de riesgo.
El resultado indicará si eres viable para la devolución del préstamo. Si el scoring es bajo, no confirmarán el préstamo.
Por ejemplo, poseer ahorros podría otorgarte puntos positivos en tu evaluación, pero experimentar un pago atrasado podría restar puntos.
Si el importe de tu alquiler o hipoteca supera el 60 % de tus ingresos, podrías perder puntos en la evaluación, y así sucesivamente.
Estos son ejemplos ilustrativos de cómo se asignarían puntos en diferentes aspectos. Es importante destacar que estos valores son orientativos y varían según la entidad.
Compara y encuentra el mejor préstamo entre las principales plataformas del mercado para este mes de noviembre de 2026
Ver los mejores préstamosExcepcionalmente algunas entidades financieras no admiten solicitudes de estudiantes.
Si te encuentras en la situación de ser estudiante sin empleo, es posible que algunas entidades rechacen tu solicitud de crédito.
La razón radica en la dificultad para demostrar la recepción de ingresos regulares, ya que el dinero que recibes de los familiares no se considera un ingreso demostrable en este contexto.
La falta de una fuente de ingresos propia y constante puede influir negativamente en la evaluación de tu capacidad para cumplir con los términos de devolución del préstamo, siendo un factor determinante para la decisión de algunas entidades financieras de denegar la solicitud.
La situación laboral constituye otra de las razones por las cuales no se confirma la aprobación del préstamo.
Si te encuentras desempleado pero recibes prestación por desempleo, esto generalmente no supone un obstáculo significativo, hay entidades que se especializan en ofrece préstamos para desempleados.
No obstante, se examinará y considerará el monto que percibes por concepto de prestación por desempleo. Además, las entidades requerirán el comprobante de las tres últimas prestaciones.
En el caso de solicitudes de importes no muy elevados, es posible que no se profundice tanto en los detalles de tu situación laboral, siempre y cuando puedas demostrar que recibes ingresos mensuales de forma regular.
La antigüedad laboral también es un factor crucial. A unque se prefiera a personas con contratos laborales indefinidos, la realidad es que este privilegio no está al alcance de muchos.
Sin embargo, las entidades financieras reconocen esta realidad y algunas pueden aceptar solicitudes de créditos con contratos de tan solo 3 meses de antigüedad.
Si eres autónomo tendrás más restricciones, pero presentando la copia de la última declaración de IRPF así como el último recibo de la cuota de autónomo tendrás más probabilidades.
Visita nuestra página de préstamos para autónomos para ver qué entidades pueden ayudarte.
La falta de cumplimiento con la antigüedad laboral requerida es una de las razones por las cuales no se aprueba el préstamo.
Algunas entidades financieras establecen un período mínimo de antigüedad laboral, como por ejemplo Oney, que exige un año de experiencia laboral. Si no cumples con este requisito, la solicitud de préstamo será rechazada.
Esta exigencia de antigüedad laboral sirve como indicador de la estabilidad de tu empleo, proporcionando a la entidad financiera la seguridad de que recibirás ingresos regulares mensuales para cumplir con los términos de devolución del préstamo.
Mantener un trabajo estable durante un periodo determinado refuerza la confianza de las entidades en tu capacidad para afrontar las obligaciones financieras.
Si estás en situación de ERTE o ERE muchas financieras denegarán el crédito.
Existen varios tipos de ERTE o ERE, pero para la entidad financiera todos significan lo mismo, la empresa para la que trabajas no está pasando sus mejores momentos.
Ante esta situación inestable muchas empresas privadas de crédito no arriesgan en confirmar préstamos**, para evitar que la posibilidad de un futuro impago.
Excepcionalmente sabemos de entidades prestamistas que no aceptan específicos puestos laborales como por ejemplo puestos laborales del ámbito militar.
El personal militar suele tener condiciones diferentes en lo que respecta a la concesión de préstamos, siendo más restrictivas, esto no es muy común, no son muchas las entidades con esta restricción pero tenlo presente.
Aunque parezca mentira, son varias las solicitudes rechazadas porque los datos son incorrectos, nombre incompleto, dirección incompleta, datos falso, etc.
El nombre de pila no sirve, así mismo la dirección, email y teléfono deben ser correctos, un simple error puede ocasionar a una negación del crédito.
Cuando anotes tus datos en el formulario personales ¡revísalo!
Muy importante la cuenta bancaria debe estar a tu nombre, no sirve la cuenta bancaria de tu pareja, de tus padres ni de tu amigo.
Utilizan la cuenta bancaria para poder ingresar el dinero y si el titular de la cuenta bancaria no coincide con los datos del solicitante, denegarán la petición.
En ocasiones, las empresas prestamistas contactan con el solicitante para verificar que todos los datos sean correctos y para obtener un poco más de información.
Al contactar por teléfono se realiza un trato más personal y puedes incluso indicar para qué necesitas el micropréstamo (no es obligatorio pero si recomendable).
Cuanta más información tengan, más probabilidades tendrás de que confirmen el microcrédito.
Si has pedido un crédito, ten el teléfono con batería y aconsejamos que estés alerta por si recibes la llamada.
Nuestra sugerencia es que almacenes número de teléfono de la entidad, de manera que cuando recibas la llamada, puedas identificarla como una llamada reconocida en lugar de una llamada anónima.
Como hemos mencionado anteriormente, es crucial ingresar correctamente los datos en el formulario.
Ten en cuenta que se enviará un código por SMS para verificar que eres el propietario del número de teléfono móvil proporcionado.
Si introduces incorrectamente el número de teléfono móvil en la solicitud, el proceso de verificación fallará y la confirmación del préstamo no será exitosa.
Asegúrate de proporcionar la información de contacto de manera precisa para evitar contratiempos en el proceso de solicitud.
El envío de documentos se vuelve cada vez menos común. Progresivamente, las entidades han simplificado el proceso de verificación en línea, eliminando la necesidad de papeles.
Sin embargo, en algunas ocasiones, aún será necesario cargar o enviar por correo electrónico los documentos requeridos.
Cuando solicitan documentos, estos son verificados manualmente por agentes de la entidad.
Por tanto, es muy importante que estos sean visibles y se puedan leer correctamente. De lo contrario solicitarán volver a enviar los documentos otra vez y esto hará que se alargue el proceso de confirmación.
Increíble pero cierto, tenemos en nuestros registros solicitudes refutadas porque el DNI no estaba en vigor.
Si tienes el DNI caducado puedes enviar la copia del pasaporte.
Así mismo, si eres extranjero el NIE también deberá estar en vigor. Hay entidades que solicitan por lo menos 5 años de residencia en España para poder confirmar el préstamo personal.
Otra razón por la que no dan el crédito es que tu cuenta bancaria está al descubierto o tiene embargos.
Una cuenta al descubierto es cuando está en números rojos, es decir, no tienes saldo y el banco ha tenido que realizar pagos pendientes por ti. Con lo cual la cuenta está con saldo negativo.
Las entidades de crédito tampoco aprobarán el préstamo online si tu cuenta del banco tiene embargos.
De ser así, no aceptarán tu solicitud del préstamo.
Si al completar tus datos, introduces una cuenta bancaria compartida entre dos o más usuarios, tampoco te concederán el préstamo. Esto se debe a que no podrán verificar tu cuenta bancaria.
Debes ser el único titular de la cuenta corriente. Si tienes más de un titular, rechazarán la petición.
Reiterar que, así como los datos personales deben ser correctos, los datos de la tarjeta también deben ser correctos.
Introducir los datos de una tarjeta inválida o falsa deriva a que no te den el préstamo rápido.
Comprueba que introduces correctamente los dígitos de la tarjeta porque de lo contrario no te darán el préstamo rápido.
Si tienes cuenta bancaria en Imagin o neobancos similares (N26, Bnext o Revolut) es posible que no puedas completar el proceso de verificación.
Cada vez son más las entidades crediticias que exigen una verificación online a través de la conexión a tu banca online mediante herramientas externas.
El problema surge cuando algunos neobancos no aparecen en la lista de proveedores de verificación como Tink por no tener convenio.
Así por ejemplo en Moneyman o Vivus no podrás finalizar la solicitud del préstamo si tienes cuenta en determinados neobancos.
Estos son los bancos que suelen aceptar:
Por último, tu debes ser el titular de la cuenta y debes tener mínimo 18 años.
Aunque te pueda parecer lógico, son muchas las peticiones que son rechazas porque usuarios ponen datos falsos de sus padres o hijos para intentar engañar el sistema. Te avisamos que no funciona.
Las entidades que ofrecen créditos online solo admiten un préstamo por domicilio.
Si tu cónyuge, padre, madre o cualquier persona que resida contigo solicitó un préstamo y todavía está pendiente de devolución, entonces no confirmarán el préstamo en esa misma entidad.
Pero puedes solicitar un préstamo en otra entidad diferente.
En caso de que la solicitud haya sido aceptada, ¡excelente! No obstante, ten en cuenta que la operación aún no está cerrada hasta que formalices la aceptación del contrato. Por lo general, este paso se lleva a cabo mediante una firma electrónica.
Si decides aceptar el contrato fuera del plazo establecido, lamentablemente, rechazarán la solicitud, denegarán el contrato y te verás en la necesidad de comenzar el proceso nuevamente.
Es fundamental respetar los plazos establecidos para evitar contratiempos.
Si has solicitado un préstamo con aval y la persona que te avala no cumple los requisitos, es otra razón del porqué no te dan el préstamo.
Las empresas financieras que solicitan un aval como garantía del préstamo, realizarán las mismas comprobaciones crediticias que te hicieron a ti.
Si tu aval tiene problemas económicos y está en ASNEF, no te concederán el crédito.
Cuando solicitas un préstamo con garantía asegúrate de que tu garantía cumple los requisitos que solicitan.
En los préstamos con garantía hipotecaria es importante que tengas una propiedad a tu nombre y que esté situada en una población de más de 15.000 habitantes.
Además el importe máximo no podrá superar el 40 % del valor de inmueble, incluyendo las cargas, es decir la deuda que te quede pendiente por pagar de la hipoteca.
Si utilizas el coche como garantía solicitarán que el vehículo cumpla con unos requisitos.
Por lo general, el coche no debe tener más de 10 años de antigüedad, aunque hay empresas como Ibancar que aceptan todo tipo de vehículos.
Además, tiene que estar totalmente pagado y sin multas.
Realizarán estas comprobaciones, y si no las cumples será la razón del por qué no te dan el préstamo.
Hemos realizado un profundo análisis y en este gráfico informativo mostramos las razones por las que rechazan el crédito.
Según nuestros estudios, estar en ASNEF el motivo principal por el cual niegan el préstamo.
Muchas peticiones son denegadas por la edad, entre otras condiciones que exigen las entidades prestamistas.
Es sumamente aconsejable que leas detenidamente nuestro descriptivo de cada entidad, donde detallamos las condiciones y requisitos establecidos por cada empresa.
Dedicar un minuto a una lectura rápida puede ahorrarte considerable tiempo y evitar la necesidad de enviar solicitudes a entidades para las cuales no cumples con los requisitos.
Esta práctica te ayudará a prevenir la negación de préstamos y optimizará tu proceso de solicitud.
No me dan el crédito en ningún lado, ¿qué hago? Si no te dan crédito en ningún lado lo suyo sería primero averiguar el porqué.
Por ley, si el crédito ha sido rechazado por estar en ASNEF deben notificártelo.
1-Solicita préstamos con garantía
De ser así puedes recurrir a entidades prestamistas de capital privado que aceptan ASNEF. De hecho, no les importa si estás o no en ASNEF, ni siquiera lo comprueban.
Este tipo de préstamos toman como aval el coche o tu casa. Si quieres saber más haz clic en este enlace.
2-Recurre a la tarjeta de crédito
Otra opción es recurrir a las tarjetas de crédito. Si tienes una cuenta bancaria (preferentemente con nómina) tendrás muchas probabilidades de obtener una tarjeta de crédito en tu banco de toda la vida. La única condición es que tengas ingresos fijos.
Pero es muy importante saber que en el caso de que no devuelvas este crédito en los 30 días o a final de mes, el interés que aplican es muchísimo más elevado que si pidieras un crédito rápido.
3-Vende objetos
La venta de objetos se está haciendo cada vez más popular, precismanete porque muchos usuarios necesitan financimiento y no pueden conseguirlo por ningún lado.
Las páginas web de venta de objetos de segunda mano están proliferando de manera rápida, así que aprovecha esta oportunidad.
Entre las más populares está Cash Converter
4-Reune todas las deudas
Cómo último recurso, si realmente estás en apuros puedes recurrir a una reunificación de deudas. A través de la reunificación de deudas todas los pagos se sumarán en una sola cuota de un importe inferior.
¿Como lo hacen? Las empresas que ofrecen este servicio pagan todas las deudas que tienes pendientes, de esta manera la deuda pasa a ser sólo con esta empresa y la cuota se reduce porque alargan el plazo de devolución.
Seguramente te preguntarás ¿qué hago si nadie me presta dinero?
Las entidades prestamistas de capital privado, bancos y cajas prefieren un perfil de cliente que demuestre capacidad para devolver el préstamo.
Este perfil ideal es el que buscan, aunque lo llamamos idealista porque prácticamente nadie que necesite un préstamo cumple con todos estos requisitos.
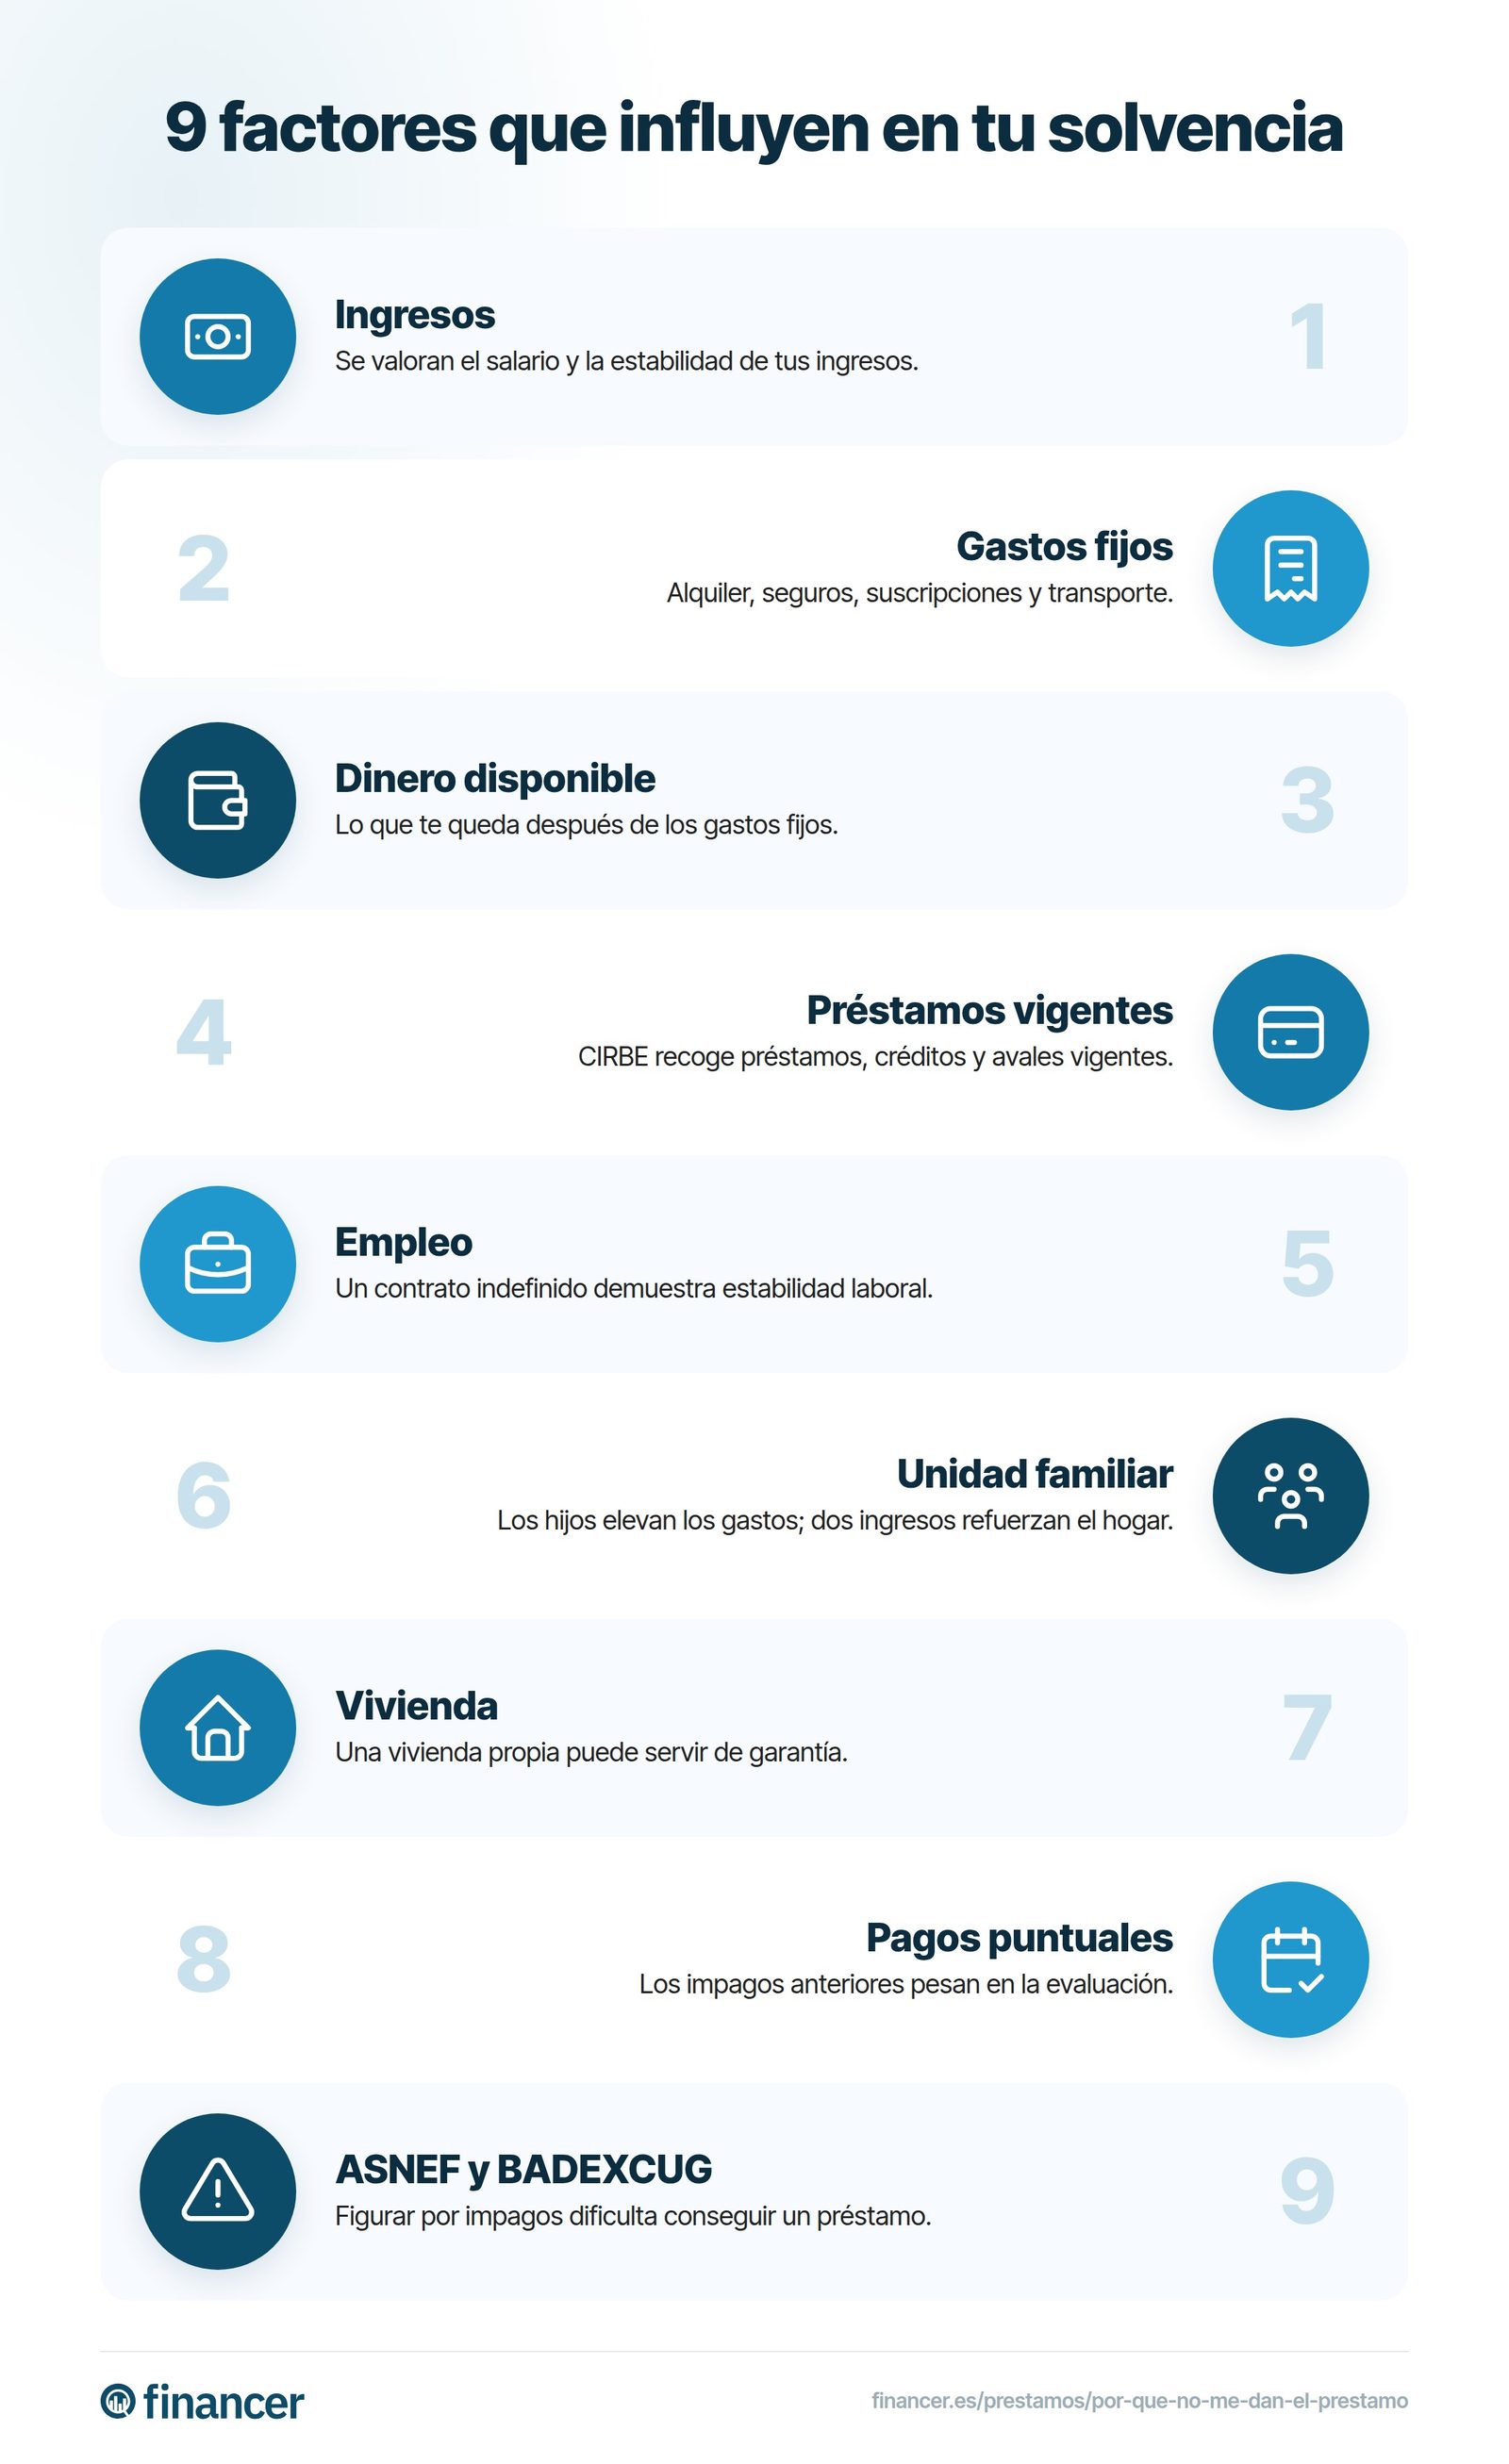
Criterios para aprobar un crédito:
Evidentemente, no es necesario cumplir todos estos puntos mencionados, a continuación detallamos qué hacer para que den un préstamo.
Estos son nuestros mejores trucos para que te concedan un préstamo y consigas una solicitud de crédito exitosa:
Confiamos en haber abordado tu interrogante sobre la razón por la cual no se te otorga el préstamo, y a través de este artículo de Financer, esperamos que hayas obtenido una comprensión más precisa de las condiciones, requisitos y factores considerados por las entidades financieras.
Nunca está de más verificar si estás incluido en ASNEF. Para conocer tu situación en ASNEF, no es necesario realizar ningún pago, ya que este servicio es gratuito. En esta guía te explicamos cómo hacerlo.
Para saber si estás en CIRBE solo tienes que pedir un informe en el Banco de España, necesitarás el lector de tu DNI o también lo puedes solicitar por correo postal.
Generalmente tendrás respuesta en un plazo de 10 días.
Como observación, si has saldado la deuda pendiente mediante reparadoras de crédito, es decir, que a través de acuerdos han reducido el importe adeudado, esta información quedará registrada y será visible para las entidades financieras.
Las entidades financieras pueden observar que la institución original del préstamo no recibió el reembolso completo, sino que mediante un acuerdo se redujo el saldo pendiente de la deuda.
En otras palabras, esto indica que no representas un negocio favorable para ellas, siendo otro motivo por el cual pueden denegar un crédito.
Es importante recordar que las entidades prestamistas proporcionan servicios de financiamiento con el objetivo de obtener beneficios económicos a cambio. En última instancia, se trata de un negocio.
Si bien imponen diversos requisitos, también es cierto que necesitan asegurarse de que el solicitante pueda cumplir con el reembolso.
Para aumentar las probabilidades de que te aprueben un préstamo: asegúrate de no estar en ASNEF, ten ingresos estables y demostrables, mantén tus deudas por debajo del 35 % de tus ingresos, proporciona datos correctos en la solicitud, y considera añadir un segundo titular o avalista. También es recomendable comparar varias entidades usando un comparador de préstamos.
Si no te aprueban el préstamo, primero averigua el motivo exacto del rechazo. Si estás en ASNEF, puedes recurrir a préstamos con ASNEF o a prestamistas de capital privado que no consultan este fichero. Otras opciones incluyen solicitar un importe menor, ofrecer una garantía (coche o vivienda), o recurrir a una reunificación de deudas.
Estar fuera de ASNEF no garantiza la aprobación. Las entidades también evalúan tus ingresos, estabilidad laboral, ratio de endeudamiento, antigüedad en tu empleo, y tu historial de pagos a través de herramientas de verificación bancaria como Tink. Si tu scoring interno es bajo por alguno de estos factores, pueden denegar la solicitud aunque no figures en ningún fichero de morosos.
El tiempo varía según la entidad. Los préstamos online de entidades privadas suelen responder en minutos o pocas horas. Los bancos tradicionales pueden tardar entre 24 y 72 horas, y en el caso de hipotecas o préstamos con garantía, el proceso puede extenderse varias semanas.
¿Tienes alguna pregunta sobre este tema? Pregunta a la comunidad.
Correo confirmado. Tu comentario aparecerá tras la revisión.
Ese enlace ha caducado. Publica tu comentario otra vez.
Anónimo
Experto financiero · Financer
Comparar los mejores prestamistas
desde 3 % TAE
26 opciones
Gratis · No afecta a tu historial
Ver mi tipo de interésComparar los mejores prestamistas
desde 3 % TAE
26 opciones
8 min de lecturaPréstamos
8 min de lecturaPréstamos
6 min de lecturaPréstamos
8 min de lecturaPréstamos
8 min de lecturaPréstamos
Únete a *Financer* - Tu guía semanal para dominar los conceptos básicos del dinero, acumular ingresos extra y crear una vida donde el dinero trabaje para ti.